一条长达4,300公里的电缆线路走向日趋明朗
SunCable已基本确定拟建的澳大利亚至新加坡4,300公里输电电缆线路,其中约3,700公里将经过印度尼西亚水域。随着项目推进,开发商将预期融资里程碑调整至2030年前后,比其2024年公布的时间表晚了约三年。
目录
澳大利亚—亚洲电力联络线(Australia-Asia PowerLink)将利用澳大利亚北领地的太阳能发电,向新加坡输送最高1.75吉瓦(GW)的低碳电力。SunCable的目标是在2035年前后开始供电。不过,新加坡能源市场管理局(EMA)在2024年10月22日的批准公告中表示,拟议的商业运营日期预计将在2035年之后。
SunCable首席运营官米特什·帕特尔(Mitesh Patel)表示,仍待确定的只有新加坡繁忙水域内的一小段线路。公司于2022年首次在印度尼西亚水域开展勘测,并于今年早些时候进行了进一步研究。
该项目的规模足以显著助力新加坡的电力进口计划。拟议的1.75吉瓦输电能力,约相当于该国到2035年进口约6吉瓦低碳电力目标的29%。这一比较衡量的是输电能力,即某一时刻可供应的电量。
新加坡已给予有条件批准,SunCable则继续开展勘测、申请相关政府许可、洽谈客户协议和安排融资。这些后续步骤将决定何时能够开工建设并开始供电。对新加坡而言,该项目的吸引力在于能够利用澳大利亚的太阳能资源,规模之大是新加坡有限的土地面积难以实现的。
从鲍威尔溪到达尔文,再到新加坡
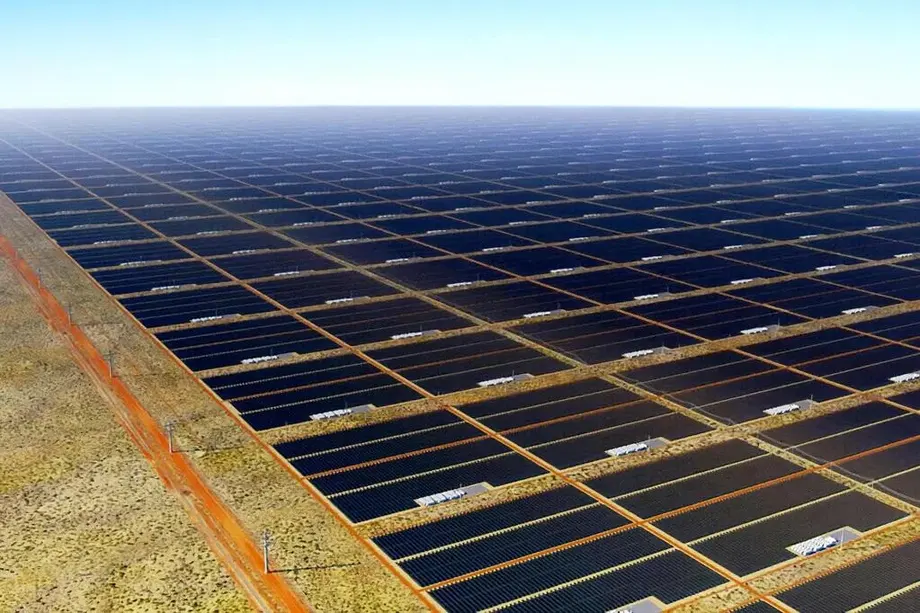
SunCable计划在北领地的鲍威尔溪建设太阳能发电设施,电力将先经约800公里陆上线路输送至达尔文,再接入海底输电系统。部分电力将供应当地电网,其余最高1.75吉瓦将继续输往新加坡。
项目报告所述的开发计划包括最高10吉瓦的太阳能发电能力,占地最多12,000公顷,并配套大型电池储能设施。该面积相当于120平方公里。太阳能发电减少时(包括日落之后),电池将储存电力以供使用。
太阳能发电规模与拟向新加坡输送的电量,分别描述了系统的不同环节。随着日照变化,太阳能板的发电量也会波动;储能和输电设备则有助于调度电力。计划还包括向澳大利亚客户供电。
帕特尔表示,之后可以对新加坡境内尚未确定的线路进行勘测。尽管周边水域繁忙,他仍对公司与新加坡政府的密切合作充满信心。目前,拟议海上线路的大部分走向已基本确定,公司接下来将完成建设所需的详细开发工作。
新加坡批准的条件
EMA于2024年10月向Sun Cable (Singapore) Assets Pte Ltd颁发了批准。该机构表示,根据当时提交的信息,这一提案在技术和商业上可能具备可行性。
下一步监管程序是审议是否颁发有条件许可证。EMA表示,SunCable必须更新提案,证明项目能够满足技术要求、实现客户可接受且具有商业可行性的价格,并取得所有相关司法辖区的必要批准,包括电缆途经的国家。
价格至关重要,因为最终需要由新加坡企业购买这些电力。项目即使在起点拥有充足日照,在电力送达客户之前,仍可能面临电池、输电设备、海上铺设和维护等高额成本。
EMA还要求项目在完成融资前达到更多开发里程碑。“融资完成”指融资安排已落实,资金拨付条件也已满足。对于电力进口项目,该机构列出的里程碑包括取得政府许可、签署购电协议以及确保融资充足。
印度尼西亚为何对线路至关重要
拟议海底线路中约86%经过印度尼西亚水域:4,300公里中约有3,700公里。SunCable计划让线路经过印尼水域,但不接入印尼电网,因此获得电缆过境许可是项目的关键环节。
帕特尔表示,与印尼政府的合作进展顺利,并提到公司今年早些时候得以进一步开展海上勘测。SunCable正在为印尼主管部门编写报告,说明项目可能为当地经济带来的益处。公司尚未具体说明这些收益的规模或分配方式。
近期,印度尼西亚与新加坡更广泛的能源关系遇到了一些困难。雅加达于2026年10月24日开始减少天然气供应,以将供应转用于国内发电。EMA称,临时减供量不到新加坡每日天然气需求的2%。
在有关本土发电对外出口的谈判中,印尼也将国内电力需求和可接受的出口价格置于核心位置。能源部长巴赫利尔·拉哈达利亚(Bahlil Lahadalia)提出的电力出口条件,涉及向新加坡出售印尼电力的计划。相比之下,SunCable的澳大利亚电力项目需要印尼作为过境国予以配合。
帕特尔认为,即使外交环境发生变化,明确的经济收益也能促使各国政府支持电缆项目。SunCable计划编写经济报告,旨在具体说明项目将为印尼带来的益处。
区域合作框架仍在形成
由新加坡和美国共同推动的一项东南亚能源互联可行性研究在第二阶段指出,亚洲各地的海底电缆审批和许可程序仍然复杂。即使已有相关规定,各国的法律体系和行政程序也各不相同。
帕特尔表示,开发商和政府仍在探讨现有法规如何适用于如此长距离的电缆。他说,不同方面可能会有不同解读,因此,保持开放沟通并就共享收益达成一致,是项目开发的必要环节。
东盟能源部长于2024年9月同意制定海底电力电缆框架,并推动在2045年前建成东盟电网。新加坡官方的电力进口概况称,该框架旨在规范勘测、铺设、维护、维修和电缆保护,同时遵守国际法并尊重国家主权。
这些工作贯穿电缆的整个运行周期。获得海床勘测许可是一项任务;铺设设备以及日后返回维修,也都需要相应安排。区域协调有助于各国政府和开发商共同厘清这些责任。
融资时间调整至2030年前后
SunCable目前预计将在2030年前后完成融资,比其2024年公布的时间表晚了约三年。帕特尔将这一变化归因于海底电缆研究所需时间以及项目的实际开发进度,并表示修订后的时间表并非意味着出现了新的障碍。
公司也在与潜在买家洽谈,以明确需求并支撑投资论证。购电协议规定客户承诺购电的条款。对贷款方和投资者而言,这些合同有助于证明项目将如何获得收入并覆盖成本。
主要里程碑横跨十多年:
- 2022年:SunCable首次在印度尼西亚水域开展勘测。
- 2024年9月:东盟能源部长同意制定海底电力电缆框架。
- 2024年10月22日:EMA有条件批准从澳大利亚进口1.75吉瓦电力。
- 2026年8月:新加坡官方项目组合达到13个有条件批准项目,合计9.25吉瓦。
- 2030年前后:SunCable目前预计完成融资安排。
- 2035年前后:SunCable计划开始向新加坡供电;EMA在2024年的公告中则预计拟议项目将在2035年之后投入商业运营。
SunCable仍需将已基本确定的线路方案转化为具备必要许可、购电客户和承诺资金支持的项目。完成这些工作后,项目才能从开发阶段迈向建设阶段。
竞争线路与供电可靠性的成本
来自印度尼西亚和马来西亚的较短输电线路将与SunCable争夺新加坡客户。Rystad Energy高级分析师陆明鹏表示,较短输电线路的经济性将是重要的竞争因素。
澳大利亚能源经济与金融分析研究所(Institute for Energy Economics and Financial Analysis)负责澳大利亚工业脱碳工作的詹姆斯·鲍恩(James Bowen)指出,地缘政治风险、印度尼西亚的地震活动,以及依赖单一输电线路,都是澳大利亚方案面临的风险。长距离电缆线路也意味着需要监测和维护的范围更大。
因此,新加坡的评估涵盖供应安全、客户价格和电力的碳排放表现。EMA首席执行官潘国强(Puah Kok Keong)在谈及输电成本和沿线许可要求时表示:
线路距离长不仅会增加输电成本,还意味着从澳大利亚经印度尼西亚到新加坡的电缆路径需要取得大量监管批准。
更广泛的区域电网将让新加坡能够利用多种发电来源。新加坡可持续能源协会(Sustainable Energy Association of Singapore)的克里斯托夫·英格林(Christophe Inglin)描述了一张整合老挝水电、越南风电,以及马来西亚和印度尼西亚太阳能的网络。SunCable将为这批潜在电力来源增添澳大利亚太阳能。
新加坡获批项目容量超过目标,但供电能否实现仍不确定
截至2026年8月,新加坡官方项目组合已达到13个项目,合计9.25吉瓦,均获得有条件批准,涉及澳大利亚、柬埔寨、印度尼西亚、马来西亚和越南。其中,6个印度尼西亚项目已获得有条件许可证。
这一总量比6吉瓦进口目标高出3.25吉瓦,即约多54%的容量。EMA仍在审议具有可信度和竞争力的提案,而各项目的推进速度不一。每个项目仍需商业协议、融资和相关国家的许可。
项目组合自2024年10月以来有所扩大。当时,EMA列出的项目包括来自印度尼西亚、总计2吉瓦的有条件许可证项目,以及来自印度尼西亚、柬埔寨和越南、总计3.6吉瓦的有条件批准项目;公告中还包括SunCable项目。
Wood Mackenzie评估认为,到2035年,新加坡可能只能实现约一半的进口目标,即约3吉瓦,约占其发电结构的15%。该咨询公司表示,获批项目尚未开工,并认为两项马来西亚提案最有可能在2035年前投入运营:一项是来自柔佛州的900兆瓦项目,另一项是来自砂拉越的约1吉瓦项目。
印尼的出口规定也增加了当地发电项目的不确定性。出口许可证每五年需要续期;如果国内供应受到影响,出口配额可能被撤销。Wood Mackenzie认为,这些条件制约了印尼项目。对SunCable而言,与印尼相关的工作重点是取得穿越其水域的许可。
EMA将6吉瓦目标描述为一个愿景目标,其能否实现取决于出口国和过境国的监管批准,以及新加坡电力消费者的商业需求。
新加坡为何同时推进多种能源方案
据EMA数据,新加坡电力行业约占该国碳排放量的40%。约95%的电力来自天然气,因此电力供应是该国努力在2050年前实现净零排放的重要环节。
潘国强表示,工业用电量最高可占总需求的80%。本地太阳能约供应3%的电力;在他看来,这一占比不太可能增长到现在的两倍以上。新加坡空间有限,制约了其在境内建设发电设施的能力。
进口电力将让新加坡能够利用其他地区的可再生能源,同时支持出口国的发展。区域电网可以整合不同能源,在不同天气和运行条件下由太阳能、风能和水电共同供电。
新加坡还在发展太阳能、生物甲烷、氢能和地热能源,并评估先进核能技术是否适合该国。EMA表示,将继续完善天然气进口基础设施并实现气源多元化,以确保有充足能源满足经济发展需求。
对SunCable而言,眼下的实际任务是找到愿意为横跨数千公里输送的澳大利亚电力付费的买家。线路走向基本确定,为项目推进提供了更明确的实体方案;但按照修订后的融资时间表,电力真正输送仍需完成大量开发工作。
要点
- SunCable已基本确定4,300公里海底线路的走向,仅新加坡水域内的一小段尚待确定。
- 约3,700公里线路将经过印度尼西亚水域,但不会接入印尼电网。
- 项目拟向新加坡输送最高1.75吉瓦电力,约相当于该国6吉瓦进口目标的29%。
- 目前预计将在2030年前后完成融资,比2024年公布的时间表晚了约三年。
- SunCable计划在2035年前后开始供电;EMA在2024年的批准公告中预计项目将在2035年之后投入商业运营。
- 项目仍需取得更多政府许可、签订客户合同并落实融资。
- 新加坡已对13个项目给予有条件批准,合计9.25吉瓦;该国仍将2035年进口目标视为愿景目标。