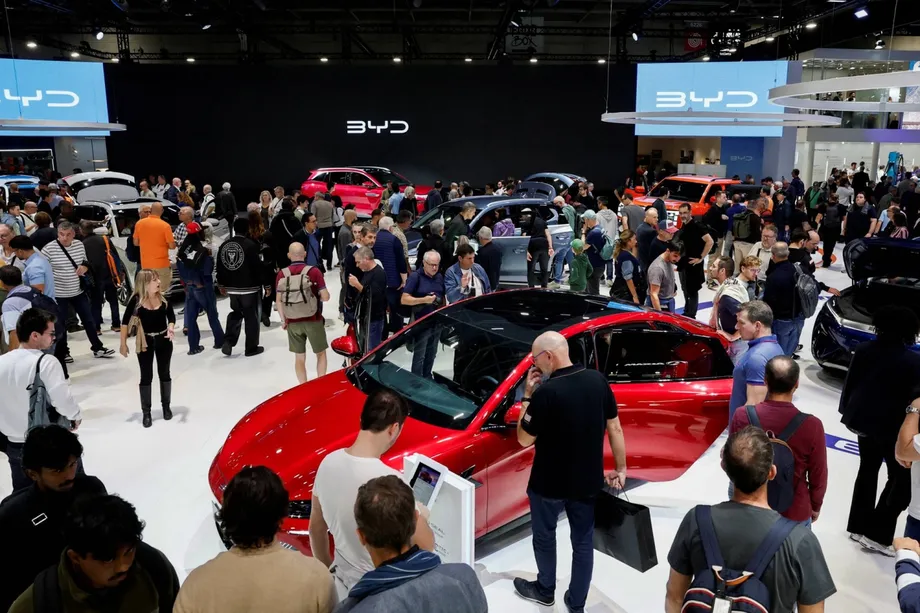
季度突破重塑欧洲汽车市场
市场研究机构Dataforce称,截至2026年9月的三个月里,中国汽车品牌在欧洲新车注册量中的占比达到12.7%,首次在完整季度中超过日本制造商。包括丰田在内的日本品牌占比为11.9%,落后0.8个百分点。
目录
中国品牌的注册量同比大约翻了一番,其中混合动力车是增长主力。它们的市场份额在季度末加速上升:Dataforce数据显示,9月占比创下14.5%的纪录,比8月高出近3个百分点。另一项9月市场统计显示,中国品牌销量为182,462辆,占比13.6%。
大众、雷诺等欧洲制造商仍主导着该地区市场。然而,中国品牌已从五年前仅占欧洲销量约1%,增长至季度份额接近每八辆车中就有一辆。它们正与日本车企展开竞争,而日本车企用了数十年时间才在欧洲建立工厂、经销网络,并让消费者熟悉其车型名称。
这项突破之际,欧盟正考虑进一步限制从中国进口汽车,并推出有利于本地生产汽车的激励措施。中国制造商正从两个方面作出回应:增加混合动力车销量,并筹备在欧洲设厂。
9月详细数据表明,这一变化的意义不止于不同国家汽车品牌之间的较量。当月丰田仍是欧洲销量第二大的单一汽车品牌,注册量为78,319辆。比亚迪以49,340辆排名第11,奇瑞旗下的Jaecoo 7则成为首款跻身欧洲销量前十的中国车型。正在改变竞争格局的,是一批不断壮大的中国品牌,而非单一制造商。
销售数据揭示了什么
详细市场统计显示,2026年前九个月,中国品牌在欧洲的销量为1,023,762辆,同比增长113.2%。其市场份额升至9.7%,而2025年同期为4.8%。这相当于增加4.9个百分点,约为此前份额的两倍。
第三季度12.7%的数据高于1月至9月的平均水平,显示销量在年内后期明显提速。9月的表现更为强劲。中国制造商吸引客户的速度快于整体市场的扩张速度。
Dataforce统计显示,9月欧盟、欧洲自由贸易联盟和英国的新车注册量合计为1,343,518辆,同比增长10.2%。欧洲汽车制造商协会(简称ACEA)统计的注册量为1,363,210辆,同样增长10.2%。因此,这里的欧洲汽车市场统计范围超出欧盟边界;在考量仅适用于欧盟的贸易规则时,这一点十分重要。
新车注册量指新车首次登记进入各国车辆注册系统的数量。这是衡量市场需求的实用指标,不过买家既包括企业和车队运营商,也包括私人家庭。
英国为中国品牌注入强劲动力
英国在9月的业绩中发挥了格外重要的作用。其新车注册量增长12%,达到350,536辆;德国为256,774辆。英国每年两次更换注册牌照,令3月和9月成为购车旺季。
比亚迪9月在欧洲的销量中有52%来自英国,在当地品牌排名中位居第二。其欧洲注册量为49,340辆,同比增长102.3%。丰田注册量为78,319辆,仅增长0.2%,这凸显了中国挑战者的快速扩张与日本制造商更庞大的既有市场规模之间的差异。
奇瑞旗下的Jaecoo 7在英国3月和9月的车型销量中均排名第一。9月,该车型在欧洲注册量为15,470辆,车型排名第10,其中英国占70%。Jaecoo品牌整体销量为24,321辆,同比增长156.6%。
这些数据表明,中国品牌的增长在欧洲各地并不均衡。在新车注册最繁忙的月份,于一个大型市场取得成功,会显著影响区域排名。对比亚迪和Jaecoo而言,英国已成为重要的销量来源。
多家中国制造商同步扩张
奇瑞集团9月在欧洲注册量为56,552辆,同比增长187.3%。旗下品牌包括Jaecoo、Omoda和奇瑞,使其能够通过多个品牌参与竞争,而不必依赖单一车系。
零跑汽车注册量为14,382辆,增长324.2%。吉利集团注册量为51,493辆,同比增长31.3%;上汽集团达到41,707辆,增长24.4%。这些数据按企业集团统计,而集团可能拥有多个品牌;这与丰田或比亚迪等单一品牌排名并非同一口径。
欧洲老牌制造商当月表现较为艰难。大众集团注册量下降2.8%,雷诺集团下降0.8%,宝马集团基本持平。Stellantis增长5.1%,低于市场10.2%的整体增幅。
日本制造商在欧洲根基深厚。丰田于1963年开始在欧洲销售汽车,如今在欧洲大陆经营多家工厂。日产自1986年起就在英国桑德兰生产汽车。中国品牌在一个季度内超过了日本品牌的总量,但它们所面对的是历经数代发展建立起来的产业网络。
混合动力车为何是增长关键
混合动力车是中国品牌第三季度注册量增长的主力。混合动力车结合了发动机和电动机。插电式混合动力车还配有可通过外部电源充电的电池,因此部分行程可先用电驱动,之后再由发动机提供动力。
比亚迪在10月巴黎车展上推出Dolphin G DM-i,这是一款专为欧洲开发的紧凑型插电式混合动力车。奇瑞和吉利控股集团旗下的极氪智能科技也展示了新车型。这些新车表明,制造商正针对欧洲买家的需求调整产品线,而非仅仅依赖为中国市场开发的车型。
纯电动汽车也在快速增长。9月注册量达到416,443辆,同比增长59.9%;市场份额从21.1%升至30.5%。这类汽车完全依靠电池储存的电力行驶,不配备汽油或柴油发动机。
因此,中国制造商正在同时竞争两个不断扩大的市场。混合动力车带动了当前很大一部分增长,而纯电动车型则让它们得以进入一个在9月统计中约占新车注册量三成的市场。燃油价格高企也令买家更有兴趣减少汽油消耗。
中国市场压力促使制造商拓展海外
大众和宝马不仅在欧洲面临中国竞争对手的挑战,在中国这个最大市场也同样如此。中国消费者正转向本土品牌,这些品牌推出新车型的速度更快、成本更低。中国市场需求疲软,也促使比亚迪等企业寻求更多海外客户。
比亚迪在2026年早些时候遇到的困难,体现了其扩张背后的财务压力。在2月销量下滑期间,该公司1月全球交付量同比下降30.1%,至210,051辆,连续第五个月下滑。自此前一年5月以来,该公司市值也已蒸发逾600亿美元。
出口提供了不断扩大的销路:比亚迪1月向海外发运100,482辆新能源汽车。该类别包括纯电动汽车和插电式混合动力车。欧洲市场增长为公司带来了另一批客户,而国内激烈的竞争则给售价和利润带来压力。
因此,欧洲制造商正面临双重竞争:它们在中国国内市场被中国品牌抢占份额,而这些对手又在拓展欧洲市场。这场商业竞争如今将中国国内的价格压力,与数千公里之外的新车型发布、汽车进口和工厂投资联系在一起。
欧盟政策可能改变哪些汽车能获得支持
欧盟已对中国制造的纯电动汽车加征额外关税。关税是针对进口商品征收的税,会提高产品进入某一市场的成本。10月,欧盟原则上还同意限制快速增长的中国混合动力车进口。相关措施的最终条款和生效日期尚未明确。
在进一步措施可能出台的预期下,混合动力车出货量加速增长。与此同时,欧盟正考虑制定规则,在政府提供补贴或其他激励措施时优先支持本地生产的汽车,其中包括部分公司用车税收优惠。
在德国等市场,企业和车队买家占购车者的很大比例。因此,调整哪些车型符合税收优惠资格,可能会影响大量购车决策,波及范围超出私人家庭的选择。
丰田对欧洲本地生产资格的狭义界定提出了异议。在10月激励措施申诉中,该公司要求在拟议的《工业加速法案》下,将日本、英国和土耳其生产的汽车纳入认可范围。丰田在欧盟境内的法国和捷克设有工厂,在英国和土耳其也有工厂。
丰田汽车欧洲公司总裁兼首席执行官中田义弘在公司10月的政策声明中阐述了该公司的立场:
丰田不是欧洲的客人。我们是欧洲制造商,我们希望欧洲汽车产业取得成功。
梅赛德斯-奔驰欢迎政治层面对欧洲制造业的支持,同时警告称,全球供应链的调整可能推高成本。英国、土耳其和摩洛哥都向欧盟供应汽车和零部件,因此具体规则可能影响欧盟以外的众多工厂。
本地工厂将成为下一轮竞争考验
中国企业已开始筹备在欧洲扩大汽车生产。奇瑞正准备在巴塞罗那投产;零跑则通过与Stellantis成立的合资企业,已在西班牙萨拉戈萨的Stellantis工厂开始生产B10 SUV。
比亚迪位于匈牙利塞格德的工厂此前数次延期,现计划于2026年第四季度投产。该公司的欧洲工厂计划还包括考察法国作为进一步扩大生产的可能选址,具有竞争力的能源价格被视为一项吸引力。
以下时间表将销量突破与下一阶段投资联系起来:
- 2025年9月:比亚迪最初设定的匈牙利工厂投产目标时间。
- 2026年7月至9月:中国品牌在完整欧洲季度内超过日本制造商。
- 2026年10月12日:比亚迪在巴黎车展讨论进一步建设欧洲工厂的计划。
- 2026年10月16日:丰田呼吁扩大拟议欧洲产业激励措施的适用范围。
- 2026年10月至12月:比亚迪调整后的塞格德工厂投产时间窗口。
比亚迪计划先在匈牙利组装Dolphin Surf城市车,随后生产Atto 2 SUV。该工厂的目标年产能为300,000辆,实际产量则取决于生产进展。
本地生产可能让中国企业不仅成为进口商,也成为欧洲的雇主和供应商采购方。能否获得拟议激励措施,将取决于最终规则,包括对组装和零部件的要求。竞争焦点正从谁能卖出最多汽车,转向这些汽车、电池和零部件将在哪里生产。
要点
- 2026年第三季度,中国品牌占欧洲新车注册量的12.7%,高于日本品牌的11.9%。
- 中国品牌注册量同比大约翻了一番,混合动力车是主要增长动力。
- 英国贡献了比亚迪9月欧洲销量的52%,以及Jaecoo 7注册量的70%。
- 欧洲制造商仍占主导地位,但9月多家大型集团的增速低于市场整体水平,或销量有所下降。
- 欧盟正考虑进一步限制进口,并推出与欧洲本地生产挂钩的激励措施。
- 中国制造商正在扩大本地组装规模,比亚迪的目标是在2026年底前启动匈牙利工厂生产。