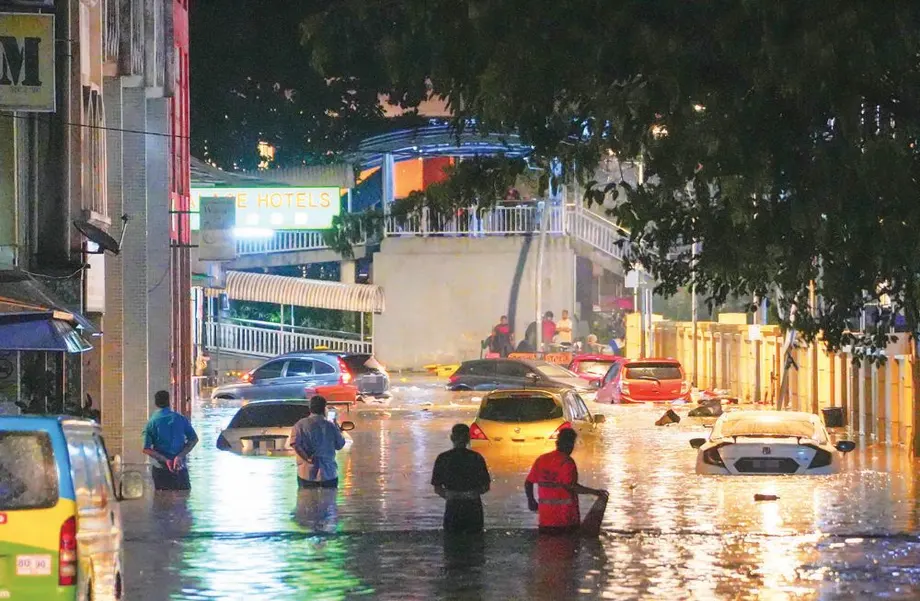
仅13%的在用车辆有洪水保障
马来西亚约有2300万辆在用车辆没有针对洪水损坏的专项保险,车主因此可能要自行承担维修费用,金额可达数万林吉特。马来西亚一般保险协会(PIAM)首席执行官蔡金顺表示,只有13%的车辆获得保障,约为全国2660万辆在用车辆中的340万辆。
目录
核心问题在于人们误解了综合汽车保险。许多车主以为它能赔偿任何原因造成的损失。洪水、风暴和山体滑坡通常需要购买名为“特殊灾害”(Special Perils)的可选附加险,并且必须明确列入保单。
交通部数据显示,马来西亚登记车辆总数为4077万辆,其中在用车辆2660万辆,包括近1600万辆汽车和957万辆摩托车。在用车辆总量是蔡金顺估算保障缺口的依据。
对于保额为10万林吉特的车辆,蔡金顺估算附加保费每年为200至500林吉特,相当于每月约17至42林吉特。没有购买该附加险的车主,可能不得不动用储蓄维修或更换被洪水淹没的车辆。
这项警示也不仅针对车主。马来西亚统计局(DOSM)数据显示,2025年全国洪灾损失为6.369亿林吉特。虽然低于2024年的9.334亿林吉特,但公共资产和基础设施受损加剧,显示经济负担可能在家庭、企业和公共服务之间转移。
如何理解保障比例
PIAM还称,汽车保单持有人中有14%获得洪水保障;与此同时,蔡金顺估算在用车辆的保障比例为13%。PIAM的实体风险指南援引气候变化行动委员会2022/2024年的数据称,只有4%的马来西亚人为车辆购买了洪水保险。
这些数据衡量的对象各不相同:在用车辆、保单持有人和马来西亚人。PIAM没有提供统一的统计周期或计算方式来协调这三个比例。对车主而言,实际做法很简单:查看保单明细,而不要只根据保险套餐的名称判断保障范围。
蔡金顺另称,内燃机车辆的洪水保障比例为13%,电动汽车则接近50%。这一对比表明,不同车辆群体的投保习惯差异显著,但在规模大得多的全国车队中,整体保障水平仍然有限。
蔡金顺表示,车辆和房产的洪水保险仍将是自愿投保。PIAM正鼓励车主了解可选保障及扩展保障的费用,而非提议要求所有人强制投保。
特殊灾害附加险的保障内容
特殊灾害附加险可将特定自然灾害纳入综合汽车保单的保障范围,通常包括洪水、风暴和山体滑坡。具体承保的灾害取决于保险公司及保单条款。
PIAM于2025年11月14日发布的季风防灾指南提醒车主查看保单明细中的“附加保障”部分。代理人或保险公司可以确认保单是否包含该附加险,并解释其条款。
车主也可以在下次续保前询问如何增加保障。在一场季风防灾简报会上,蔡金顺表示,没有购买必要附加险的消费者应联系保险公司,了解如何修改现有保单。
“他们也应该可以在保单期中途加购这些保障。”他说。
保额为10万林吉特的车辆,每年200至500林吉特的估算保费相当于车辆保额的0.2%至0.5%。而内燃机车辆洪水索赔的报告平均金额为3.4万林吉特,相比之下,即使按上述最高估算保费计算,支出也要低得多。车主实际支付的费用取决于保险公司和所选保障。
现代汽车即使没有完全被淹,也可能遭受严重损坏。PIAM警告,水位若触及先进电子设备,车辆可能被判定为全损,即损坏严重到保险公司会按全损理赔,而非支付维修费用。
洪灾损失下降,基础设施损失上升
DOSM数据显示,全国洪灾损失从2023年的7.554亿林吉特升至2024年的9.334亿林吉特,增加1.78亿林吉特,约为24%。2024年住房损失达3.722亿林吉特,约占当年总损失的40%。
2025年损失降至6.369亿林吉特,减少2.965亿林吉特,降幅接近32%。公共资产和基础设施损失则呈相反趋势,从2024年的3.034亿林吉特升至2025年的3.802亿林吉特,增幅约25%。
因此,公共资产和基础设施在2025年记录的洪灾损失中占比接近60%,而2024年约为33%。这些数据说明,即使全国损失总额下降,公共设施和服务的灾后恢复仍可能需要承担巨额费用。
保险索赔反映了损失的另一部分。PIAM在2025年11月发布的指南援引马来西亚保险服务有限公司数据称,2024年共有89宗车辆洪灾索赔,已发生赔款超过300万林吉特。全国洪灾损失数据涵盖范围更广,而已投保索赔则取决于车主购买的保障。
城市地区与东马面临不同损失
PIAM在蔡金顺最新警示中援引的数据显示,2025年雪兰莪州汽车保险损失为160万林吉特,其次是吉隆坡的967,700林吉特和柔佛州的844,100林吉特。在火灾保险承保的房产方面,砂拉越损失为3800万林吉特,柔佛州为3230万林吉特,雪兰莪州为2190万林吉特。
吉隆坡和雪兰莪州在汽车保险数据中较为突出,因此这一问题直接关系到人口密集、开发程度高地区的车主。蔡金顺还警告说,季风期之外的突发洪水日益增多,每年还发生100多起山体滑坡事件,雷暴期间树木倒塌事件则有数千起。
PIAM于2026年5月21日发布的2025年行业业绩显示了另一种区域差异。东马私家车索赔率为1.7%,全国为5.1%;当地汽车索赔平均金额约为1.2万林吉特。
该公告还称,火灾保险附带洪水保障的投保率为21%。PIAM另称,火灾和房产保单持有人的保障比例为33%。这两项数据涵盖的保单类别不同,因此要理解比例,必须明确讨论的是哪类保险。
电动汽车索赔数据仍在积累
蔡金顺称,近半数电动汽车投保了洪水保险,而内燃机车辆的比例为13%。电动汽车的洪水索赔平均金额也较低,为8400林吉特;内燃机车辆则为3.4万林吉特。
蔡金顺指出,可能的原因包括电气系统受到保护,以及高压部件配有自动隔离机制。他还表示,电动汽车通常是家庭的第二辆车,且更多用于城市地区,当地车主可能更愿意购买洪水保障。
蔡金顺表示,电动汽车索赔经验仍处于早期阶段,投保车辆的数量和类型也在不断扩大。车主比较保单时,应关注具体车辆的保障内容、承保灾害,以及保险公司的灾后处理安排。
车辆遭洪水淹没后该怎么做
驾驶员应避免驶入洪水,也不要在车辆被淹后重新启动。进水可能导致发动机进一步受损。PIAM还警告,驶过积水可能影响涉及“水击”(hydrolock)的索赔。水击是指发动机内部进水,导致活动部件无法正常运转。
人身安全应优先于收集证据。在确保安全后,车主应在移动车辆前拍照或录像,记录车辆位置和水位。这些记录有助于保险公司评估车辆当时的位置以及被淹程度。
PIAM建议联系保险公司的紧急热线,或使用获认可的道路救援服务,将车辆拖至获授权的合作维修厂。该协会2026年5月发布的公告建议,综合保险保单持有人拨打保险公司的24小时援助热线,并在自行安排拖车前确认是否符合报销条件。
在提供相关服务的情况下,数字道路救援可实时提供协助、安排获认可的拖车,并支持在线提交索赔。PIAM表示,在区域洪灾期间,包括2025年12月的合艾洪灾期间,保险公司发布了预警并加快索赔援助,以帮助受困的保单持有人并救出被困车辆。
车主应尽快通知保险公司,并提交其要求的文件、照片和损失详情。PIAM指南称,如果保单要求提交警方报告,应在24小时内报案。保险公司可能会委派理赔公估师评估损失并协助确定索赔金额。
房屋需要单独检查保单
据PIAM援引DOSM和马来西亚保险服务有限公司公开数据称,2023至2024年间,马来西亚910万户家庭中只有387万户持有房屋保险,约占43%,意味着约523万户家庭没有房屋保险。
PIAM的实体风险指南还称,马来西亚74%的住房没有洪水保险,而已投保房屋的业主中有33%没有财物保险。因此,家庭可能获得了一些建筑物保障,但家具、电器和其他财物仍面临风险。
基本火灾保险通常承保火灾、雷击和家用燃气爆炸;洪水保障则需要附加险。房屋所有人保险(Houseowner insurance)承保建筑物,家庭财物保险(Householder insurance)承保室内财物;PIAM称,这两类保单的标准版本都包含洪水保障。标准房屋所有人保险和家庭财物保险均需另行附加保障,才能承保山体滑坡和地面滑坡。
PIAM举例称,保额为20万林吉特的建筑物,洪水附加险每月费用最低可达14林吉特,具体取决于地点和房屋价值。业主确定投保额度时,还应查看重建成本,而不应只依据房产售价。
企业也面临相关风险:修复经营场所并不能弥补停业期间的收入损失。PIAM建议检查商业财产保险是否承保洪水、风暴和山体滑坡,并考虑购买营业中断保险,以覆盖灾后恢复期间符合条件的收入损失和固定开支。
符合条件的“慈悯现金援助”(Sumbangan Tunai Rahmah)受益人可使用30林吉特的“安心保障”优惠券3.0,购买参与计划的微型保险产品,包括个人意外保险。PIAM表示,截至2026年4月14日,该计划已签发67,946份保单,兑换的优惠券总额为204万林吉特。购买者应核实所选产品的具体保障内容。
警示如何逐步演变
马来西亚的洪水保险保障缺口在多个灾情严重时期持续存在。相关记录涵盖重大车辆损失、全国灾损总额变化,以及反复出现的检查保单附加保障建议。
- 2021年12月:至少八个州发生洪灾,估计有5万辆汽车受损或报废。马来西亚消费者协会联合会主席马里穆图·纳达森表示,多达95%的车主将无法获得洪灾维修赔偿。
- 2022年3月7日:吉隆坡发生突发洪水,促使公众再次关注季节性洪灾高发地区以外的车辆保障问题。
- 2024年:全国洪灾损失达到9.334亿林吉特,其中住房损失为3.722亿林吉特。
- 2025年:全国损失降至6.369亿林吉特,但公共资产和基础设施损失升至3.802亿林吉特。
- 2026年5月21日:PIAM行业业绩报告显示,火灾保险附带洪水保障的投保率为21%。
- 2026年11月:蔡金顺最新警示称,马来西亚2660万辆在用车辆中,约340万辆投保了专项洪水险。
车辆和房产所有者可以在下次续保前采取行动:向保险公司确认现有保障、询问附加险报价,并了解索赔和拖车流程。蔡金顺表示,PIAM和马来西亚国家银行也在讨论如何提高中小企业对洪水保障的认识。
要点
- 据蔡金顺估算,马来西亚约87%的在用车辆没有专项洪水保障。
- 综合汽车保险通常需要附加特殊灾害险,才能承保洪水损失。
- 对于保额为10万林吉特的车辆,蔡金顺估算每年需额外支付200至500林吉特。
- 马来西亚2025年洪灾损失为6.369亿林吉特,其中涉及公共资产和基础设施的损失为3.802亿林吉特。
- 车辆被淹后,车主应避免重新启动;确保安全后记录损失,并在安排拖车前联系保险公司。
- 房屋业主应分别检查建筑物和室内财物的保障,包括是否需要购买附加险。