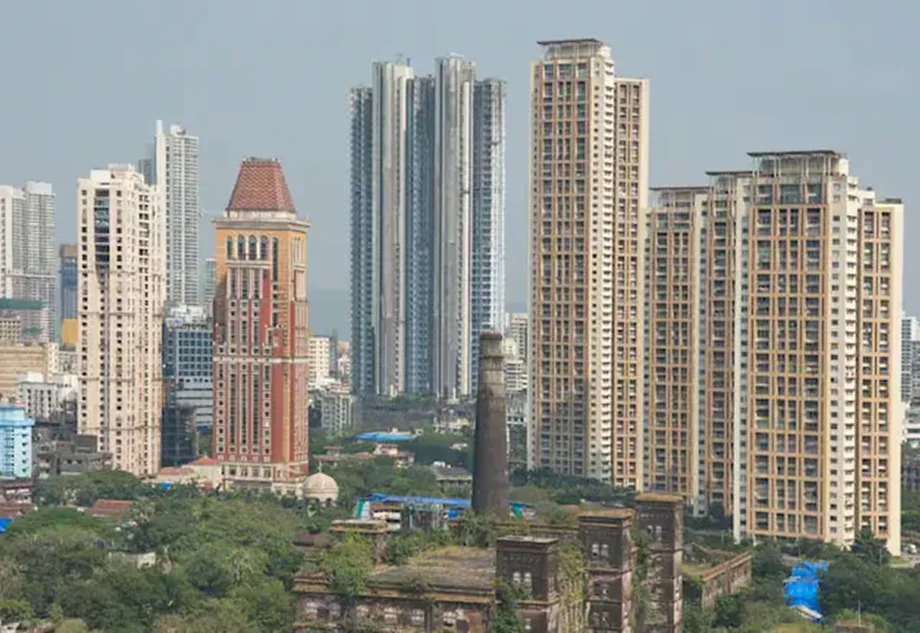
数字基础设施投资升温,印度吸引55亿美元
2026年前九个月,印度吸引了55亿美元外国房地产投资,高于中国大陆的37亿美元。两者相差18亿美元,印度高出约49%。随着亚太地区投资活动回暖,印度正日益成为国际房地产资本的重要目的地。
目录
数据中心是这一转变的重要组成部分。2026年,印度数据中心投资达到39亿美元,接近写字楼投资额的两倍。不过,开发用地仍是印度最大的单项投资类别,表明投资者既在布局现有物业,也在购置未来开发用地。
商业建筑带来的收入也是印度吸引力的一部分。优质写字楼的收益率约为7.75%至8%,写字楼租金则以每年约7%至8%的速度上涨。这些数据意味着投资者有望通过两种方式增加收入:获取当前租金,以及在租约变更后收取更高租金。
两种投资指标反映不同侧面
世邦魏理仕发布的印度资本市场报告于2026年10月15日发布,数据显示,第三季度机构房地产投资为21亿美元。前九个月投资总额达到55亿美元,较2025年同期增长11%。
两个55亿美元的总额对应不同指标。印度与中国的比较追踪跨境资本流动;世邦魏理仕的数据则追踪机构投资,涵盖国内外投资者的参与。机构投资者包括投资基金和保险公司等汇集大量资金购买资产的组织。
一项涵盖土地交易的更广泛交易统计显示,印度此前四个季度的房地产交易总额为143亿美元,按美元计增长13%。这些指标回答的问题各不相同:外国资金流向何处、机构如何投资,以及有多少物业易手。
第三季度投资由外国投资者推动
世邦魏理仕数据显示,第三季度外国投资者占印度投资部署总额的68%。按季度总额21亿美元计算,这一比例约为14.3亿美元。国内投资者贡献了其余32%,约合6.72亿美元。
跨多个城市的项目吸引了大部分投资。孟买和德里国家首都辖区(即新德里周边地区)仍是重要目的地。多个地点的项目受到青睐,说明资本不仅流向单体建筑,也投向投资组合和更广泛的开发计划。
全年投资进程也反映出融资条件和交易活动的变化:
- 2026年4月至6月:印度储备银行将政策利率上调25个基点,即0.25个百分点。
- 2026年7月至9月:机构房地产投资达到21亿美元,其中外国投资者占68%。
- 2026年1月至9月:机构投资总额为55亿美元,较上年同期增长11%。
- 2026年10月15日:世邦魏理仕发布第三季度评估报告。
数据中心为何吸引大量资金
在世邦魏理仕的第三季度评估中,数据中心占投资流入的52%,高于写字楼和酒店业。数据中心用于容纳存储信息、运行数字服务的计算机和网络设备。此类物业需要稳定可靠的电力、冷却系统和高速通信连接。
印度39亿美元的数据中心投资额,与AirTrunk和EQT参与的大型开发承诺以及超大规模云服务商的基础设施扩建有关。超大规模云服务商是指大规模运营计算网络、通常提供云服务的科技公司。
这些投资数据涵盖的交易类别和时期不同:39亿美元指2026年数据中心资本投资,而52%的占比来自季度机构投资评估。被引用的调查结果并未公布一份可对照这两个数字的统一交易分类统计。
2026年前九个月,亚太地区数据中心交易额同比增长79%。这是所追踪房地产行业中最快的增幅,表明印度的投资热潮属于区域数字基础设施发展大趋势的一部分。
写字楼收入依然具有吸引力
A级写字楼通常指设施完善、地段优越的现代化建筑,为印度投资者提供约7.75%至8%的收益率。物业收益率是年度租金收入占建筑物价值的比例。按8%的收益率计算,一处估值1亿美元的物业每年可产生约800万美元的物业收入。
印度10年期国债收益率约为7.2%,为投资者比较回报提供了基准。上述写字楼收益率比这一水平高出约0.55至0.8个百分点,大体符合报告所述高出60至80个基点的溢价。一个基点为0.01个百分点。
物业投资者还需考虑影响最终回报的成本和风险,包括借贷成本、维修费用、空置面积和楼宇估值变动。租金上涨有助于增加收入,而物业空置或融资成本上升则会减少业主的实际所得。
写字楼租金每年上涨约7%至8%,有助于解释商业物业收购为何持续受到青睐。世邦魏理仕还指出,租赁活动强劲、专注写字楼的基金正在募资,以及房地产投资信托持有的投资组合不断扩大。房地产投资信托(REIT)让投资者能够持有由收益型物业组成的投资组合份额。
区域市场回暖,增长并不均衡
2026年前九个月,亚太地区房地产交易额接近2000亿美元,较上年同期增长27%。在多个市场和物业类型交易额大幅增长之际,印度也在这一轮更广泛的市场回暖中吸引外国资本。
零售物业交易额增长36%,写字楼、工业物业和酒店交易额均增长约22%。公寓交易额下降12%,成为评估中唯一出现萎缩的主要细分市场。
新加坡投资额增长220%,意味着交易活动达到此前水平的约3.2倍。台湾交易额则翻了一番。大型交易以及房地产企业或投资组合的收购推动了这些增长,因此少数几笔重大交易的变化就可能显著影响各地交易总额。
少数大型买家占据更大市场份额
2026年上半年,亚太地区房地产交易额中,排名前25位的买家占47%,而两年前为34%。其份额上升了13个百分点,达到至少自2016年以来的最高水平。仅排名前10位的投资者就占据了近三分之一的交易活动。
新加坡、澳大利亚、韩国和日本的5亿美元以上交易尤为活跃。尽管区域投资总额上升,中等规模市场的潜在买家数量却较少。
因此,对于有意出售物业的业主而言,大型机构的身份和资金实力与整体市场增长同样重要。如果市场回暖主要由相对少数的买家推动,大型投资组合与较小的独立物业可能面临截然不同的出售条件。
城市发展和借贷成本影响印度前景
印度约36%的人口居住在城市地区,中国这一比例为66%,相差30个百分点。印度每年新增约1200万城市居民,超过中国每年的增量,带来对工作场所、服务设施和其他城市物业的需求。
投资者仍需选择居民和企业能够实际使用的项目所在地。人口增长支撑需求预期,但单个开发项目能否成功,取决于交通可达性、基础设施、租户情况,以及土地和建设成本。
融资条件也是影响市场的因素之一。世邦魏理仕表示,尽管印度储备银行在2026年4月至6月上调利率,借贷成本仍大幅低于2024年的水平。与此前相比,较低的借贷成本继续支撑投资,但加息也在一定程度上抬高了新增借款成本。
因此,印度投资势头由多重因素共同推动:外国投资者买入、大型数字基础设施投资承诺、写字楼租金上涨以及城市扩张。实际成效取决于这些资金能否转化为建成的设施、投入使用的建筑和租金收入,同时投资者也会继续将印度的价格与亚洲其他地区的投资机会进行比较。
要点
- 2026年前九个月,印度吸引55亿美元外国房地产投资,中国为37亿美元。
- 世邦魏理仕另行统计的同期机构投资额为55亿美元,同比增长11%。
- 第三季度,外国投资者占印度21亿美元机构投资总额的68%。
- 2026年数据中心投资额达到39亿美元,并占季度机构投资评估中资金流入的52%。
- 印度A级写字楼收益率约为7.75%至8%,租金每年上涨约7%至8%。
- 亚太地区交易额接近2000亿美元;2026年上半年,排名前25位的买家占交易活动的47%。