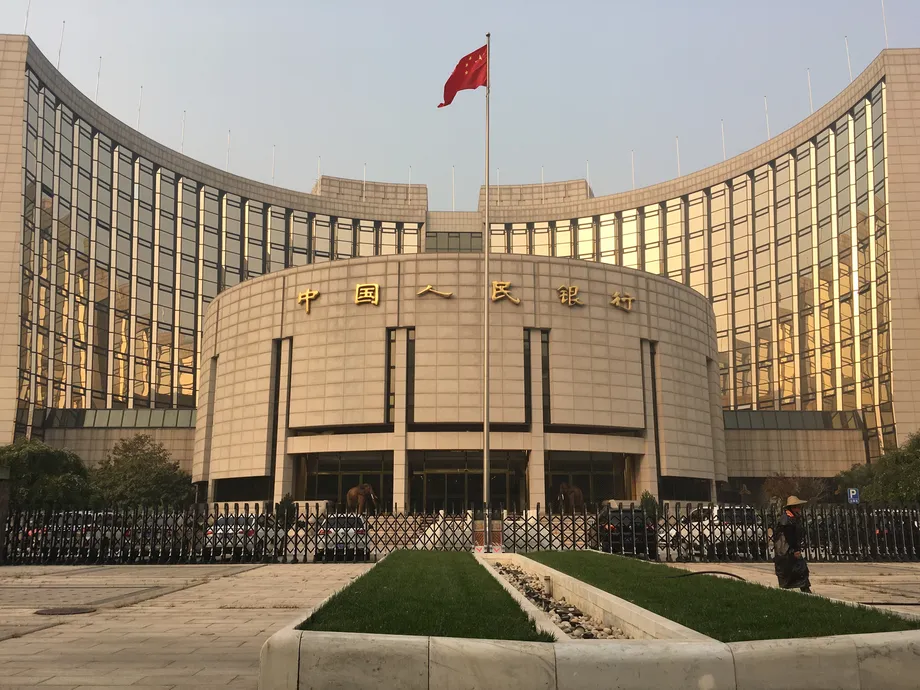
需求疲软推动更广泛的政策发力
中国央行在11月11日发布的2026年第三季度货币政策报告中承诺加强对经济增长的支持,措施包括放宽融资条件、实施定向信贷、调整贷款定价,以及加强对金融市场波动的防范。
目录
中国人民银行(PBOC)称,当前经济面临供给强、需求弱、结构性失衡和外部冲击等问题。2026年前九个月国内生产总值增长4.6%。季度增速从第一季度的5.0%降至第二季度的4.3%,随后在第三季度回升至4.5%,显示年初放缓后经济温和复苏。
央行表示,将继续实施适度宽松的货币政策,保持流动性充裕,使融资条件相对宽松。实际工作重点包括科技创新、小微企业、内需和重大基础设施网络。
逆周期调节是指通过政策应对经济放缓。对中国人民银行而言,这可能包括增加资金供给、降低融资成本,或将成本较低的资金引导至需要投资和消费支持的领域。
报告没有明确承诺新一轮全面降息或下调银行存款准备金率。相反,报告更强调推动现有措施与新增措施协同发力,同时保留对后续行动力度、时机和节奏的灵活调整空间。
对家庭和企业而言,关键在于支持能否传导至日常经济活动,包括向小型雇主发放贷款、为服务业企业提供融资、投资基础设施,以及降低借贷负担。
增长趋稳,但需求仍令人担忧
中国前九个月增长4.6%,处于全年4.5%至5%的既定目标区间内。第三季度增长4.5%,比第二季度加快0.2个百分点,但低于第一季度0.5个百分点。
中国人民银行所说的供给强、需求弱,指的是经济生产商品和服务的能力,与家庭、企业及其他客户购买这些商品和服务的意愿之间存在失衡。更多信贷有助于为消费和投资提供资金,但信贷能否发挥作用,也取决于借款人是否愿意支出。
兴业证券首席经济学家刘煜将有关失衡的措辞强化解读为对内需不足的担忧上升。中银国际中国首席宏观分析师朱启兵则指出,各行业表现不均,其中电子产品和人工智能供应链提供了支撑。
央行对国际环境的判断也更趋谨慎。报告的讨论转向全球增长韧性减弱、金融市场波动加剧以及政府财政状况引发的担忧。对中国出口商来说,海外需求走弱可能影响销售、现金收入以及企业运营资金。
2025年基准数据展现支持政策的演变
中国人民银行于2025年11月11日发布的2025年货币政策报告可作为有用的比较基准。报告记录的当年前九个月经济增长为5.2%,而2026年同期为4.6%,放缓了0.6个百分点。
2025年报告还记录了大规模融资支持。截至2025年9月底,社会融资规模存量同比增长8.7%,广义货币供应量增长8.4%,人民币贷款余额达到270.4万亿元。社会融资规模包括银行贷款和债券等其他融资渠道。
央行在该报告中阐述了预期的融资政策取向:
将综合运用多种政策工具,保持社会融资条件相对宽松,同时继续完善货币政策框架,加强货币政策的执行和传导。
中国人民银行货币政策分析小组发布的中文报告显示,2025年前九个月新增社会融资规模为30.1万亿元,比上年同期多4.4万亿元。2026年报告强调将现有政策与新增政策结合,延续了这一支持方向,同时更加关注资金如何传导至借款人。
优先提供定向资金支持
中国人民银行正将结构性货币政策工具置于应对措施的核心位置。这些工具将央行资金引导至特定行业,而不是对整个经济的借贷条件一视同仁地作出调整。
2026年9月底,央行将抵押补充贷款(PSL)利率下调0.25个百分点,并将该计划的支持范围扩展至六大基础设施网络建设,同时增加科技创新、农业和小微企业再贷款额度。
再贷款是央行向金融机构提供资金,以鼓励其发放符合条件的贷款。再贷款对经济的影响取决于银行是否发放信贷,以及借款人是否将资金用于投资、生产或服务等活动。
这项政策延续了2025年已在实施的计划。截至当年9月底,支持科技、绿色发展、普惠金融、养老和数字金融的结构性工具余额为3.9万亿元。另有一项专项工具提供5000亿元资金,用于支持服务消费和养老领域。
2025年计划将住宿、餐饮、文化、体育、教育、家政服务和旅游列为信贷支持领域。这些细节显示,以扩大内需为目标的政策如何惠及服务消费者的企业,同时也支持制造商和基础设施项目。
通胀改变政策权衡
2026年前九个月居民消费价格上涨0.9%,剔除食品和能源价格的核心通胀率为1.1%。总体涨幅比2025年同期高1个百分点,核心通胀涨幅高0.5个百分点。
中国人民银行从上一份季度报告中删去了将稳定增长和价格合理回升作为货币政策重要考量的表述,但保留了根据经济金融状况调整政策工具的承诺。
中信证券首席经济学家明明认为,这一措辞变化与价格状况改善有关,也表明价格因素在当前政策考量中的权重有所降低。央行仍表示,货币供应量和社会融资规模增速应与经济增长和预期价格目标相匹配。
对借款人而言,降低融资成本仍是政策目标。银行也需要保持稳健经营空间。中国人民银行2025年报告记录显示,9月新发放企业贷款利率同比下降约40个基点,新发放住房贷款利率下降25个基点。一个基点为百分之一个百分点,因此上述降幅分别约为0.40和0.25个百分点。
部分企业贷款或将与隔夜利率挂钩
2026年报告提出了贷款定价多元化的一条更具体路径:探索与DR001挂钩的浮动利率贷款。DR001是银行以抵押品为担保进行同业拆借的市场隔夜利率,2026年前九个月均值为1.34%。
中国大多数贷款定价一直高度依赖贷款市场报价利率(LPR)。DR001更直接反映实际短期融资交易,因此银行融资条件变化可能更快传导至部分企业贷款。
中国人民银行行长潘功胜在金融街论坛上表示,财务管理能力较强的企业可以与银行协商,选择DR001或LPR作为浮动利率贷款的基准。小微企业和个人借款人将继续以LPR为基准。
相关试点于7月启动。截至10月20日,据不完全统计,24个省级地区已发放100多笔采用DR基准的贷款。
中山大学岭南学院副院长戴云解释说,银行仍会根据企业信用状况、贷款期限和其他风险加收利差。因此,企业最终借款利率将由基准利率和协商确定的利差构成。随着市场利率变化,按合同调整规则,借款人的还款成本可能降低,也可能上升。
股市支持机制进一步完善
中国人民银行呼吁加强运用两项资本市场工具:证券、基金、保险公司互换便利(SFISF),以及股票回购增持再贷款。前者支持符合条件的金融机构获得资金,后者为符合条件的股票购买提供银行融资支持。
11月2日,央行宣布,申请第三轮互换便利的机构数量从20家增加至31家。11月初已开展一笔规模为1000亿元的操作。
股票回购增持再贷款计划从临时安排转为常态化制度安排。央行贷款利率从1.25%下调至1%,银行提交的计划金额超过2000亿元。该工具支持的银行融资面向企业和主要股东。
11月6日召开的国务院常务会议也提出,要完善稳固资本市场的机制,增强资本市场内在稳定性。这些措施共同构建了更持久的市场支持体系,不同工具分别服务于金融机构、上市公司和股东。
新设工具针对债券被迫抛售
10月26日,中国人民银行设立债券市场非银机构大额赎回互换便利(BNSF),旨在应对一个具体问题:大量投资者同时要求赎回资金,迫使基金或理财产品迅速出售债券。
大规模抛售可能压低债券价格。产品净值下跌又可能引发更多赎回,造成新一轮抛售。该工具旨在市场承压异常时打断这一循环。
符合条件的机构可以借入央行票据,并将其作为抵押品在市场上获得资金。随后,这些机构可从面临赎回压力的公募产品中,购买符合条件的债券或产品份额。相关产品须由其自身或资产管理子公司管理。符合条件的资产须按规定质押给央行。
该工具的使用受到限制。参与机构必须符合审慎经营要求、具有足够的市场重要性,并提供合格抵押品。机构仍须自行承担偿还责任以及盈亏。购买必须遵循公平定价原则,并设置防范不公平交易和利益输送的保障措施。
待债券市场流动性恢复后,该工具将退出。相关约束旨在应对道德风险,即机构因预期会获得公共支持而承担过度风险的可能性。央行表示,经营不审慎的机构不符合参与条件,确保使用该工具的机构继续承担自身责任。
关注中小银行和存款流向变化
报告还提出建立更广泛的地方中小金融机构资本补充体系,包括通过法定程序提供中央政府资金。资本用于吸收损失并支持银行继续放贷,流动性则用于满足即时支付需求。
天府绿研金融研究院院长曾刚将这一提议解读为拓宽资金来源渠道,并强调干预须遵循明确程序、落实相应责任。招联消费金融首席经济学家董希淼则介绍了一种资金构成方式,包括留存收益、市场投资者资金、地方国资、重组,以及必要时的公共资金。
报告没有给出中央资金的总额或时间表。相关表述将潜在支持与防范道德风险的措施并列,表明机构和股东的责任仍是任何干预安排的核心。
存款变化有助于解释央行为何也在关注传统银行以外的金融机构。2026年第三季度末,人民币存款余额达到349.45万亿元,同比增长7.5%;M2增长7.2%。
报告称,企业和家庭将部分存款转投股票、债券、理财和资产管理产品。这些产品也可能通过存款和大额存单将资金重新带回银行。随着储户选择不同投资,资金会在持有人和渠道之间流动,因此监测各市场的融资压力变得更加重要。
人民币与政策推进顺序
中国人民银行重申实行以市场供求为基础、参考一篮子货币进行调节的有管理浮动汇率制度,承诺保持人民币汇率在合理水平上基本稳定,防范过度波动。
2026年9月底,人民币兑美元汇率为6.7053,较2025年底升值4.1%。汇率灵活性使人民币能够对经济状况作出反应,同时央行努力防止出现破坏市场稳定的剧烈波动。
报告发布前的政策举措体现了整套政策的形成过程:
- 2026年7月:部分机构开始试点DR001挂钩贷款。
- 9月下旬:中国人民银行将PSL利率下调0.25个百分点,并扩大定向支持范围。
- 10月20日:DR基准贷款试点已覆盖24个省级地区。
- 10月26日:中国人民银行设立BNSF,以应对债券市场出现的异常赎回压力。
- 11月2日:有关部门扩大股市互换便利参与范围,并将股票回购增持再贷款转为常态化安排。
- 11月6日:国务院提出强化资本市场稳定机制。
- 11月11日:季度报告将支持增长、定价改革和金融稳定措施纳入同一政策安排。
这套政策围绕三个实际目标展开:推动信贷进入生产性活动,使借贷成本更有效地反映融资条件,并防止市场压力扰乱融资。眼下的重点是推动定向措施落地,同时保留调整总体政策的空间。
要点
- 中国人民银行在2026年11月11日发布的报告中承诺加大增长支持力度,内需疲软是核心关切。
- 2026年前九个月GDP增长4.6%,低于2025年同期的5.2%。
- 定向融资将支持科技、小微企业、消费和基础设施领域。
- 部分企业贷款或将采用DR001定价,与现有LPR定价并行。
- 扩大的股市工具和新设债券市场工具旨在缓解融资压力。
- 对中小金融机构的潜在中央资金支持将遵循法定程序并设置风险防范措施。