扩大信贷计划留下未作解释的资金缺口
印度尼西亚为2027年政府信贷计划设定394.2万亿印尼盾的目标,其中包括325万亿印尼盾的人民商业信贷(KUR),以及为受东努沙登加拉地震影响的借款人提供专项纾困。这一决定使公布的总额比2026年的337万亿印尼盾增加57.2万亿印尼盾,增幅约为17%。
目录
经济事务统筹部长艾尔朗加·哈尔塔托于2026年11月11日在雅加达举行的KUR政策委员会会议后公布了该计划。方案涵盖小型企业、农业、劳动密集型产业、住房,以及来自弱势社区的女性。
他列出的五项拨款合计387万亿印尼盾,与总目标394.2万亿印尼盾相差7.2万亿印尼盾,尚无说明。艾尔朗加公布的方案总额也曾被描述为386.9万亿印尼盾,另一个细分方案则采用392万亿印尼盾。政府尚未统一这些数字,也未说明与394.2万亿印尼盾之间的差额来自何处。
这些金额指政府计划下的贷款规模。借款人获得的贷款仍须偿还,公共支持则有助于降低融资成本。贴息的预算成本与银行发放的贷款金额是两个不同的问题。
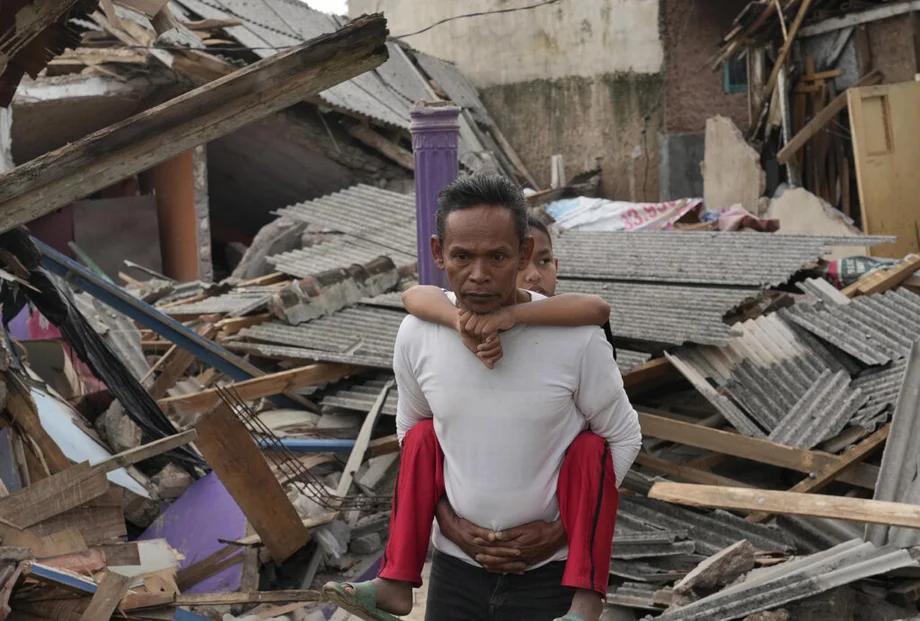
对于正在从东努沙登加拉地震中恢复的借款人,公告带来了更直接的变化:符合条件的KUR贷款在2027年将实行0%的利息或利润率,2028年为3%。金融服务管理局(OJK)正在为受影响的八个县制定重组安排,期限最长可达三年。
因此,该方案既包括扩大信贷,也包括灾后恢复支持。一些企业将有机会获得更多融资,符合条件的灾民则可享受更低的借贷成本,并调整现有还款安排。
2027年信贷将投向何处
KUR仍是计划中规模最大的部分。其325万亿印尼盾的目标约占公布的394.2万亿印尼盾总额的82%,住房和面向弱势女性的融资则是接下来规模最大的项目。
- 人民商业信贷(KUR):325万亿印尼盾。
- 住房信贷计划:30万亿印尼盾。
- 面向弱势社区女性的信贷:30万亿印尼盾。
- 农业经营信贷:1.4万亿印尼盾。
- 面向劳动密集型产业的信贷:6000亿印尼盾。
KUR目标从2026年的295万亿印尼盾提高至325万亿印尼盾,增幅约为10.2%。这一增量占计划总目标57.2万亿印尼盾增幅的一半多一些。
面向劳动密集型产业的6000亿印尼盾拨款约占公布总额的0.15%。经济改革中心(CORE)经济学家尤素福·伦迪·马尼莱特质疑,考虑到该行业在创造正规就业方面的作用,这笔拨款是否足够。
已有多少信贷发放给借款人?
截至2026年10月27日,政府计划信贷已向424万名借款人发放294.6万亿印尼盾。其中,KUR占265.9万亿印尼盾,涉及412万名借款人,显示整体方案在很大程度上依赖该计划。
这些数据意味着,KUR放款额约达到2026年295万亿印尼盾目标的90.1%。所有计划信贷的放款额为294.6万亿印尼盾,约占337万亿印尼盾年度拨款的87.4%。这些比较反映的是信贷目标的完成进度;接下来的挑战是,融资能否帮助企业增加收入并创造更多就业。
自2015年以来,截至2026年10月,计划信贷累计发放额已达2440万亿印尼盾,累计签订5810万笔贷款协议。协议数统计的是贷款交易,因此同一家企业多次借款可能会被重复计入。
生产领域获得了68%的融资,不良贷款率为2.14%。不良贷款是指还款出现严重问题的贷款。随着计划扩大,这一比率为贷款机构和官员提供了监测信贷风险的方式。
地震灾民可获得更低息贷款和更长还款期限
受东努沙登加拉地震影响的借款人将获得两类援助:降低KUR利息成本,以及重组现有贷款。艾尔朗加表示,2026年已经实施了贷款重组,未来几年还将提供进一步支持。
OJK主席弗里德里卡·维迪亚萨里·德维表示,重组期限最长可达三年,覆盖受影响的八个县。贷款重组是指调整还款安排,让借款人在企业恢复期间采用更易负担的还款计划。
计划在2027年实行的0%利息或利润率将降低符合条件借款人的融资成本,2028年利率将升至3%。按照贷款约定,借款人仍须偿还本金,即最初借入的金额。
公告列出了以下实施时间表:
- 2026年:政府为受东努沙登加拉地震影响的借款人实施贷款重组。
- 2026年11月11日:KUR政策委员会同意扩大2027年信贷目标。
- 2027年:符合条件的受灾KUR借款人可享受0%的利息或利润率。
- 2027年下半年:艾尔朗加表示,住房信贷拨款可能增加。
- 2028年:符合条件的受灾借款人所享受的KUR利息或利润率升至3%。
对于正在灾后恢复的商店、维修店或渔业企业而言,融资成本降低可以为更换设备和恢复销售留出更多现金。延长还款期限也能让还款分摊到更易负担的时间段。
住房信贷不只用于购房
住房与居民区部长马鲁阿拉尔·西莱特将2027年住房信贷目标定为30万亿印尼盾。该计划支持家庭翻修、购买或建造住房,也为提供建筑施工和材料的企业提供支持。
艾尔朗加表示,拨款可能在2027年下半年增加。此前的时间表将可能增拨的时间定在2026年下半年,但他在11月的公告中明确说的是2027年。
马鲁阿拉尔介绍,企业融资包括向住房开发商提供5万亿印尼盾、向建材经销商提供3万亿印尼盾,以及向建筑服务提供商提供1万亿印尼盾。这几项合计为9万亿印尼盾,低于他对住房业务端约10万亿印尼盾融资的概括性表述。
家庭融资规模约为19万亿印尼盾。马鲁阿拉尔称,约有9.5万套住房得到翻修、1.1万套住房被购买、1万套新住房建成,并给出了约11.7万套住房的合计数字。三项具体数据相加为11.6万套。
马鲁阿拉尔称,这些住房数据反映的是已获得融资支持的项目。截至2026年11月10日,已发放约30万亿印尼盾,约有12万人受益。这些经验展现了该计划的运作情况,也为官员制定2027年拨款提供了参考。
在单项列出的住房活动中,翻修约占五分之四。因此,除帮助购房和新建住房外,房屋维修和改善也是该计划的核心内容。
哪些银行和地区获得住房融资?
据马鲁阿拉尔介绍,人民银行(BRI)是住房计划融资的最大发放方,已发放约13万亿印尼盾。国家储蓄银行(BTN)、国家银行(BNI)和曼迪利银行也参与其中。
他公布的地区数据中,中爪哇省以6.7万亿印尼盾居首,其次是东爪哇省的4.8万亿印尼盾和西爪哇省的4.6万亿印尼盾。三省在所列融资中合计占161万亿印尼盾。
马鲁阿拉尔还介绍了最高1亿印尼盾、无需抵押、月利率为0.5%的贷款。抵押品是为贷款提供担保的资产。取消这一要求,有助于有收入偿还贷款、但可供抵押资产有限的小企业主获得融资。
对比成本时,月利率很重要。按简单加总计算,每月0.5%的利息在12个月内相当于6%;实际支付金额则取决于贷款机构的计息方式和还款安排。
住房计划将家庭需求与本地商业活动联系起来。房屋翻修可以为建材店带来订单,并为建筑工人提供工作;向承包商提供融资,则有助于其在客户结账前支付材料费用。
印尼央行和OJK将支持计划落实
据印尼央行官员德斯特丽·达马扬蒂介绍,印尼央行已为微型、小型和中型企业(MSME)融资提供约84.3万亿印尼盾的流动性支持,并为住房领域提供65万亿印尼盾。
这项支持通过宏观审慎流动性政策实现。简单来说,银行可以获得更多原本需要留存在央行的资金,从而有更大空间向指定领域放贷。
这些数字反映的是对银行放贷能力的支持,与政府信贷目标并行。银行仍需审核申请,并与借款人安排贷款。
OJK计划利用其金融信息服务系统(SLIK)提供的数据支持计划落实。该系统提供借款人的信用记录和债务信息,帮助贷款机构评估申请。
弗里德里卡还表示,OJK将通过地区金融普惠加速工作组(TPAKD)协调地方MSME项目。她提到,相关工作包括在渔村推广普惠金融服务,并与各部委进一步合作以扩大金融服务覆盖面。
11月的会议汇集了经济、工业、MSME和住房部门主管机构,以及印尼央行和OJK。它们分别负责放贷能力、借款人信息,以及政府希望扶持的商业领域。
渔民、知识产权与客户渠道
艾尔朗加表示,官员们讨论了扩大渔民使用KUR的范围,以及开发与知识产权所有权相关的融资。知识产权是对品牌、设计和发明等创作成果享有的法定权利。
讨论显示,融资方式可能根据企业拥有的资产类型和收入来源作出调整。渔业企业可能需要设备或营运资金,创意企业则可能拥有有价值的权利,而非大量实物资产。针对这些拟议安排的贷款规则尚未公布。
贸易部副部长迪娅·罗罗·埃斯蒂·维迪娅·普特里表示,该部将通过拓展MSME产品的国内和国际市场渠道来支持计划。这项工作关注的是企业获得融资之后的问题:如何找到客户并获得足以偿还贷款的收入。
更大额的贷款可以帮助生产商购买材料或设备。稳定的买家则能让生产商有理由提高产量。信贷和贸易举措分别回应了这两种需求。
如何确保扩张发挥成效?
CORE经济学家尤素福·伦迪·马尼莱特表示,信贷对经济的影响取决于借款人是谁,以及资金如何使用。他建议,除了贷款发放总额,还应衡量新进入金融体系的借款人数、企业增长、营业额提升和创造的就业岗位。
尤素福表示,如果反复向现有借款人放贷或以新贷款替换旧贷款,其带来的经济活动增幅可能小于向此前无法获得融资的企业放贷。他提出的指标可以反映扩大目标是否拓宽了融资渠道并帮助企业成长。
消费需求也是一项制约因素。尤素福指出,9月零售额增幅仅为0.6%,非正规就业人数仍在增加,这些都显示家庭购买力承压。销售疲软的企业即使能获得较低利率,也可能不愿借款。
尤素福建议,将信贷与提高家庭收入、增加正规就业、企业指导、培训和贷款用途监管结合起来。他还建议通过政府采购、在免费营养餐等优先计划中使用本地产品,以及与大型企业建立长期采购合作,扩大企业获得订单的机会。
他说,食品和能源价格稳定有助于保护家庭支出。他还指出,在财政空间有限之际,KUR利息补贴会给国家预算带来成本。
印度尼西亚提高信贷目标,为银行和公共机构设定了更具雄心的2027年任务。该计划对家庭和小企业的实际价值,将体现在可负担的还款、稳定的销售、住房改善和就业上;与此同时,官员仍需说明总拨款数字之间的差异。
要点
- 印度尼西亚宣布2027年计划信贷目标为394.2万亿印尼盾,比2026年的337万亿印尼盾高约17%。
- 列出的五项拨款合计387万亿印尼盾,尚有7.2万亿印尼盾差额需要说明。
- KUR规模将从295万亿印尼盾增至325万亿印尼盾,增幅约为10.2%。
- 符合条件的东努沙登加拉地震灾民在2027年可享受0%的KUR利息,2028年为3%,并可申请最长三年的贷款重组。
- 住房信贷和面向弱势社区女性的融资将分别获得30万亿印尼盾。
- 印尼央行的流动性支持和OJK的信用信息将为放贷提供支持;拟议的扩展对象还包括渔民和拥有知识产权的企业。
- 经济学家尤素福·伦迪·马尼莱特建议,除了贷款总额,还应通过新借款人数、企业收入和就业情况衡量成效。