房贷还款与股票买入推动贷款激增
截至10月底,韩国银行业家庭贷款总额达到创纪录的1,203.9万亿韩元,单月增加5万亿韩元。公寓融资需求以及个人重新借款买入股票,推动贷款规模上升。据韩国银行11月11日发布的《10月金融市场动向》,家庭贷款余额首次突破1,200万亿韩元。
目录
增幅是9月修正后5,000亿韩元的十倍。韩国金融服务委员会公布的10月家庭贷款数据显示,银行及其他金融机构的家庭贷款合计增加6.4万亿韩元,扭转了9月减少2.2万亿韩元的局面。
今年前10个月,韩国家庭新增贷款已达42.4万亿韩元,比上一全年38万亿韩元的增幅多4.4万亿韩元,约高出11.6%;当时距离年底尚有两个月。
住房贷款仍是银行家庭债务的最大组成部分,约占总额的79.6%。不过,10月的明显变化主要来自其他借款,包括无抵押贷款和透支贷款;这些贷款在9月下降后重新增长。
贷款增加之际,借贷限制仍在实施,利息成本也在上升。此前获批的公寓贷款继续发放给借款人;节假日还款和银行账务调整则使9月的对比基数异常偏低。这些因素共同解释了为何住房交易放缓、家庭面临更高融资成本时,贷款仍会加速增长。
借款增速加快了多少?
银行家庭贷款增幅从7月的5.5万亿韩元放缓至8月的3.5万亿韩元,9月修正后为5,000亿韩元。10月增加5万亿韩元,为7月以来最大增幅。
韩国银行修正后的9月数据表明,当月银行家庭贷款仍在增长。最初公布的9月增幅为6,000亿韩元。金融业整体的贷款下降实际发生在银行业之外:非银行机构贷款减少,抵消了银行贷款的增长。
更广泛的月度数据展现了贷款增速放缓后再度回升的过程:
- 5月:各金融行业家庭贷款合计增加9.3万亿韩元。
- 6月:增幅收窄至8.3万亿韩元。
- 7月:贷款增加6.4万亿韩元。
- 8月:增幅放缓至2.8万亿韩元。
- 9月:贷款减少2.2万亿韩元。
- 10月:贷款重回增长,增加6.4万亿韩元。
10月所有贷款机构的贷款增幅也比上年同月的4.9万亿韩元高出1.5万亿韩元。这一对比既显示贷款从9月下降转为增长,也表明增速快于一年前。
交易放缓之际,公寓贷款为何增加
10月所有金融机构的住房贷款增加4万亿韩元,高于9月的3.2万亿韩元。银行贡献了10月增幅中的3.3万亿韩元,其他贷款机构则贡献了7,000亿韩元。
韩国银行的详细分类数据显示,10月银行住房贷款增加3.3万亿韩元,9月则增加2.9万亿韩元。对10月增幅的早期报道采用了2.9万亿韩元这一数字。银行住房贷款余额达到958.7万亿韩元。
此前获批的团体贷款是主要推动因素。这类贷款用于支付公寓开发项目相关款项,包括施工期间的分期付款和搬迁费用。贷款审批与资金支付可能相隔数月,因此即使当前房屋销售走弱,资金仍可能继续流入。
首尔大都市圈的公寓交易量从8月约1.9万套降至9月的1.8万套。与此同时,所有金融机构的团体住房贷款月增额从1.7万亿韩元扩大至2.4万亿韩元,为4月以来最大增幅。
不同类型的住房贷款走势相反
10月银行团体贷款增加1.2万亿韩元,高于9月的7,000亿韩元。一般住房贷款增幅则从1.6万亿韩元收窄至1.4万亿韩元。
全租押金贷款也继续减少。韩国的全租租赁制度通常要求租客向房东支付一笔可退还的大额押金,而非按月支付传统租金。一些租客会借款筹集这笔押金。
10月全租贷款减少8,000亿韩元,9月减少9,000亿韩元。10月是这类贷款连续第14个月下降。
因此,住房贷款数据反映了几种不同的借款需求:公寓建设和搬迁融资正在增加,而租赁押金贷款则在减少。对于管理贷款组合的贷款机构而言,即使其他住房信贷走弱,按期发放的公寓相关款项仍是增长来源。
股票买入与季节性还款改变信贷走势
10月,银行其他家庭贷款增加1.7万亿韩元,其中包括无抵押贷款和透支贷款;9月这类贷款减少2.3万亿韩元。其余额达到244.3万亿韩元。
韩国银行表示,走势逆转部分源于个人净买入国内股票。该行还提及9月的影响,包括节日奖金被用于偿还借款,以及银行出售或核销不良贷款。
核销是指银行将其认为难以收回的贷款从账面贷款资产中剔除。这类调整与临时还款可能压低某个月的贷款余额,使下个月的增幅显得更大。这种对比通常称为基数效应。
金融业整体的其他家庭贷款增加2.4万亿韩元,而9月减少5.4万亿韩元。在这一更广泛的类别中,仅信用贷款就增加1.2万亿韩元,扭转了此前减少2.9万亿韩元的局面。
借钱买股票会为一项价值可能下跌的投资增添还款义务。对家庭而言,即使股票市值低于买入价,利息和本金仍须偿还。
借款增长蔓延至银行业之外
10月银行业以外的家庭贷款增加1.4万亿韩元,扭转了9月减少2.7万亿韩元的局面。信用合作社、保险公司、储蓄银行和专业信用金融公司均恢复增长。
1月至10月,银行业以外的家庭贷款增加12.3万亿韩元,超过上一全年5.1万亿韩元增幅的两倍。其中,信用合作社贡献9.7万亿韩元,约占这10个月增幅的79%。
同期银行家庭贷款增加约30.2万亿韩元。金融业整体贷款增加42.4万亿韩元,也超过2024年全年的41.6万亿韩元。
金融服务委员会表示,家庭贷款仍处于金融机构年度管理目标范围内。该委员会当前关注的是避免贷款在特定时期过度集中,并防止贷款机构在年底前集中停止发放贷款。
监管机构将这类突然中断称为“贷款断崖”,可能导致借款人在房屋款项到期时无法获得融资。监管机构表示,将努力保障确有住房需求者、年轻借款人以及首都圈以外地区的资金获取。
利息成本上升加重家庭压力
韩国银行数据显示,9月,吸收存款银行新发放家庭贷款的平均利率达到4.96%。这一利率较8月高出0.20个百分点,为2023年11月以来最高;当时利率为5.04%。
9月平均利率也比4月的4.43%高出0.53个百分点。举例来说,如果1亿韩元贷款余额保持不变,这一利差将使一年利息增加约53万韩元。实际还款金额取决于贷款利率、还款计划和其他条款。
韩国银行在7月和8月加息后,于10月将基准利率维持在3%。在评估此前紧缩政策的同时,央行还考虑了通胀、金融稳定、中东局势紧张和出口强劲等因素。
基准利率有助于影响银行的融资成本,但借款人实际支付的是各自贷款所适用的利率。9月新发放贷款的平均利率反映了家庭面临的切实压力:即使在10月债务加速增长之前,新借款成本就已上升。
企业同样大量依赖银行信贷
韩国银行详细数据显示,10月银行对企业贷款增加10.2万亿韩元,余额达到1,451.8万亿韩元。另有数据称10月增加10.7万亿韩元;月度明细显示,这一增幅对应的是9月。
10月,中小企业新增借款6.2万亿韩元,高于9月的3.2万亿韩元。大型企业新增借款4万亿韩元,低于9月增加的7.5万亿韩元。
韩国银行将中小企业需求增强归因于银行扩大企业贷款,以及企业需要资金缴纳增值税。央行在月度评估中解释了这一变化:
随着银行继续扩大企业贷款,且缴纳增值税的资金需求上升,中小企业贷款增幅有所扩大。
前10个月,企业银行贷款增加87.9万亿韩元,高于2025年同期的50.9万亿韩元。10月,企业偿还的公司债比发行量多1.7万亿韩元。1月至10月,公司债净偿还额达到22.3万亿韩元,而一年前同期净发行6.4万亿韩元。
这些数据显示,企业融资转向银行借款,同时减少了未偿公司债融资。中小企业约占10月企业贷款增幅的61%。
存款增长,市场走势分化
10月银行存款增加30.4万亿韩元,继9月增加29.1万亿韩元之后继续增长。通常要求客户将资金存放约定期限的定期存款增加24.1万亿韩元,而一个月前仅增加2.1万亿韩元。
可随时支取的存款减少15.5万亿韩元。缴税以及企业将用于季末财务管理的临时存款转出,是存款下降的原因之一。银行还通过发行银行债券筹集15.4万亿韩元,高于9月的5.7万亿韩元。
随着避险资产需求增强,政府债券收益率下降。3年期政府债券收益率从9月底的4.01%降至10月底的3.72%,并于11月10日进一步降至3.63%。相比之下,91天期商业票据利率在10月从3.42%升至3.84%,使这类短期企业融资成本上升。
股市下跌引发另一项监管应对措施
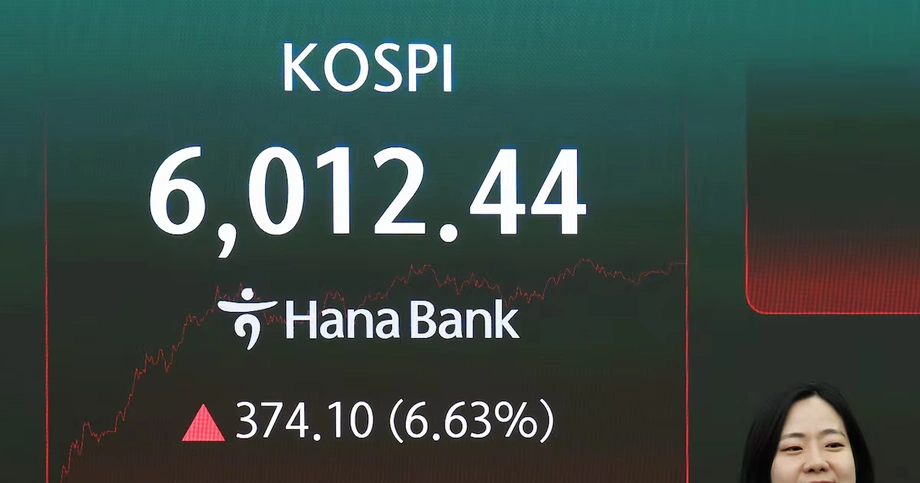
韩国综合股价指数(KOSPI)从9月底至11月10日下跌23.4%。10月,股票投资基金余额减少26.5万亿韩元;剔除投资价值变动后的净流入为8.3万亿韩元。尽管股价下跌降低了投资者持仓价值,投资者仍在向基金投入资金。
自11月9日起,证券公司获得为期三个月的豁免,无须维持相当于融资贷款额140%的抵押品。融资贷款是证券公司提供、用于购买证券的贷款,借款人须以资产作抵押担保还款。
这项临时措施让券商在抛售潮期间处理抵押品时拥有更大灵活性,降低了价格下跌削弱借款人担保覆盖率时被迫卖出的压力。券商融资贷款属于独立的信贷渠道,不在韩国银行月度报告所统计的银行家庭贷款之内。
对家庭和贷款机构而言,眼下的情况交织着按期发放的公寓融资、重新增加的信贷借款,以及更昂贵的贷款。监管机构表示,将在确保债务处于年度目标范围内的同时,保障住房及其他真实需求的资金获取。韩国银行尚未公布下一次家庭贷款数据的发布日期。
要点
- 截至10月底,银行家庭贷款达到创纪录的1,203.9万亿韩元,单月增加5万亿韩元。
- 所有金融机构的家庭贷款增加6.4万亿韩元,扭转了9月减少2.2万亿韩元的局面。
- 银行住房贷款增加3.3万亿韩元,其他家庭贷款增加1.7万亿韩元。
- 此前获批的公寓团体贷款以及个人买入股票,推动了贷款增加。
- 家庭贷款在10个月内增加42.4万亿韩元,超过上一全年38万亿韩元的增幅。
- 9月银行新发放家庭贷款的平均利率达到4.96%。
- 监管机构表示,贷款仍处于年度目标范围内,并致力于防止年底前出现突然的贷款中断。