利润增长,但市场预期更高
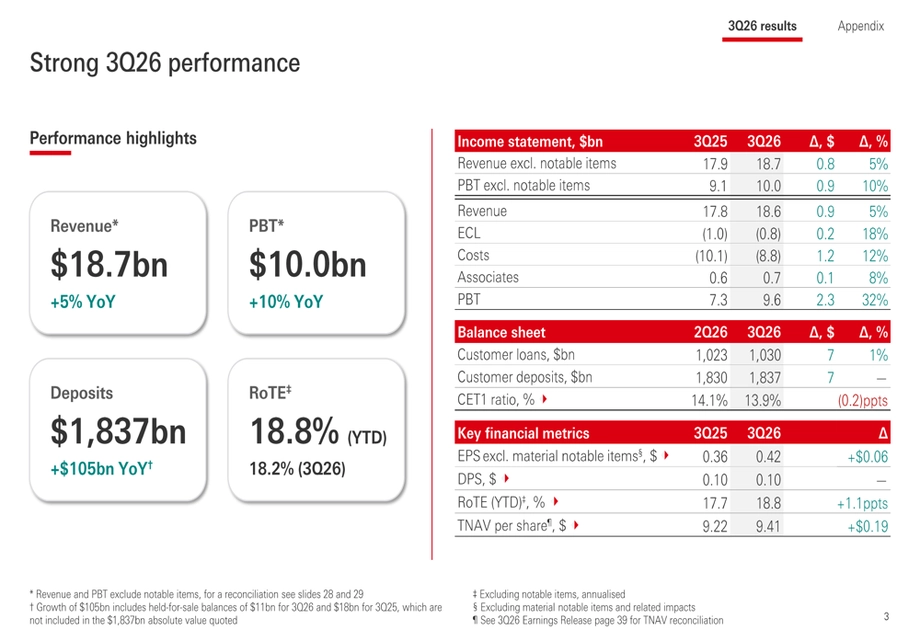
汇丰于2026年10月27日公布第三季度税前利润为96.32亿美元,较上年同期增长32%,并宣布计划回购至多10亿美元股票。尽管如此,由于营收低于预期、银行维持利息收入预测不变,且一项关键资本指标跌破中期目标区间,投资者仍抛售该股。
目录
这家总部位于伦敦的银行宣布派发第三次中期股息,每股0.10美元。此次计划回购是在此前随中期业绩宣布的10亿美元回购完成后推出,预计将在汇丰公布2026年全年业绩前完成。
营收增长5%,达到186.2亿美元,低于该行汇总的分析师一致预期189.3亿美元。税前利润也略低于96.9亿美元的一致预期。营收短缺约3.1亿美元,约为1.6%;利润差距约5800万美元,约为0.6%。
汇丰通过伦敦证券交易所于10月27日发布的业绩说明会公告(RNS编号6044A)指出,集团首席财务官潘嘉恩(Pam Kaur)将出席面向投资者和分析师的简报会。公告显示,截至9月30日,集团资产总额为3.445万亿美元,业务遍及56个国家和地区。
汇丰控股有限公司官方业绩公告2026年第三季度报告中包含标题为“报告口径及固定汇率口径业绩”的财务表格。表格显示,报告口径下本季度“税前利润”为96.32亿美元,前九个月为291.54亿美元;“营收”分别为186.2亿美元和563.62亿美元。
股东关注的核心问题,是年度业绩改善与下一阶段增长预期之间的落差。由于没有再出现大额法律费用,利润有所受益;与此同时,银行面临利息收益率收窄,资本余裕也低于6月底水平。
利润为何增长32%?
汇丰利润同比增长,很大程度上得益于去年第三季度计提的14亿美元法律准备金今年没有重现。准备金是为预期成本预留的资金。若比较基期中的大额费用消失,即便主营业务增长较慢,年度利润也可能大幅上升。
营业支出下降12%,至88亿美元,主要原因是没有再次计提上述法律准备金。剔除重大项目后,受通胀和技术投入支出增加影响,费用有所上升。
按固定汇率计算并剔除重大项目后,汇丰税前利润指标增长约9亿美元,达到100亿美元。固定汇率比较是将汇率保持不变,以免货币价值变化掩盖业务表现的变化。
季度环比表现则较为疲软。报告口径下税前利润较第二季度下降5.1%;归属于普通股股东的利润为70.9亿美元,较上年同期增长45.5%,但较上一季度下降约7.8%。因此,这份业绩同时呈现年度增长和季度放缓。
利息收入展望为何重要
汇丰维持2026年银行业务净利息收入不低于460亿美元的预测。投资者原本预计管理层会第三次上调该预测,因此指引维持不变令人失望。
本季度银行业务净利息收入增长5%,至116.6亿美元。集团另行披露的净利息收入指标为93亿美元,增长6%。两项指标都反映利息相关收益,但统计口径不同,比较各期时应保持口径一致。
净利息收入大致是贷款和其他资产产生的利息收入,减去存款及其他融资来源支付的利息。存款增长,以及以较高收益率对结构性对冲进行再投资,都对汇丰有所助益。结构性对冲通过金融合约让利息收入随时间推移更加稳定。
衡量生息资产利息收益水平的净利息收益率为1.57%。与上年同期持平,但较第二季度下降5个基点。一个基点为一个百分点的百分之一,因此季度降幅为0.05个百分点。
香港的存款竞争加大了压力。客户将资金从活期账户转入定期存款,可以获得更高利息,但这些存款对银行而言成本更高。汇丰一边吸引资金,一边也要提高部分存款的利率以留住客户。
回购计划出台,资本余裕减少
汇丰普通股一级资本充足率(CET1)从6月底的14.1%降至9月底的13.9%。该比率衡量银行最高质量资本相对于风险加权资产的水平。风险较高的贷款比风险较低的资产需要更多资本支持。
该行将比率下降归因于风险加权资产增加、债务工具公允价值下跌,以及随中期业绩宣布的回购计划。汇丰的中期CET1目标仍为14%至14.5%,因此9月比率比目标区间下限低0.1个百分点。
潘嘉恩表示,考虑到预期资本生成情况及银行的资本使用优先事项,在CET1约为14%的情况下,回购10亿美元股票是可行的。股票回购通过买入股票向股东返还资金,并减少流通股数量;股息则是直接支付给股东。
拟回购金额高于部分券商预期的5亿美元,但低于2024年及2025年上半年每季度宣布的20亿至30亿美元回购规模。新计划的金额仅为此前规模的三分之一至一半,这说明它可能高于部分短期预测,却仍令习惯于更大规模回报的投资者失望。
新资本规则或在2027年带来空间
汇丰估计,根据最新模型,最终版巴塞尔协议3.1标准可能从2027年1月1日起令其CET1比率提高40至50个基点。巴塞尔标准制定了银行衡量并持有资本以应对金融风险的国际原则。
潘嘉恩在2026年10月27日的业绩电话会上介绍了这一估算。该电话会是面向分析师和投资者的录播简报,安排于格林尼治标准时间上午7时45分举行:
今天,我们给出的估算是,巴塞尔协议3.1将带来40至50个基点的影响,该标准将从2027年1月1日起实施。
这一幅度相当于0.4至0.5个百分点,而汇丰第三季度的资本比率下降了0.2个百分点。目前这项估算仍在评估中,明年1月的实际比率还将受到此前业务、利润和资本分配变化的影响。
汇丰维持按目标口径计算的50%股息派付率目标。管理层需要在派息和回购,以及用于贷款、投资和抵御损失的资本之间取得平衡。
亚洲财富管理资金流入扩大收入来源
第三季度,汇丰亚洲财富管理业务吸引了380亿美元净新增资金,前九个月的流入金额超过950亿美元。净新增资金衡量的是客户在扣除提款后带来的资金,而非投资价格上涨带来的收益。
潘嘉恩在业绩电话会上公布了这些数据:
本季度亚洲财富管理业务净新增资金达到380亿美元,使我们今年迄今的流入额超过950亿美元。
该行企业及机构银行业务和财富管理业务的手续费收入也有所增加。投资产品和金融服务的手续费收入,为利息收入之外的另一项收入来源。因此,在存款竞争挤压利润率之际,亚洲资金流入尤为重要。
潘嘉恩表示,四大业务均实现存款增长,且剔除重大项目后,各业务年化有形股本回报率均超过17%。有形股本回报率是以利润与股东资本作比较,并剔除商誉等无形资产,帮助投资者评估银行运用资本创造利润的能力。
汇丰本季度平均有形股本年化回报率为17.7%,上年同期为12.3%。前九个月的回报率为18.8%。集团维持2026年至2028年剔除重大项目后至少达到17%的目标。
信贷损失减少,成本仍需管控
汇丰本季度计提8.3亿美元预期信贷损失,较上年同期减少17%。这类费用用于估算借款人无法偿还债务时银行可能遭受的损失。
降幅包括香港商业地产第三阶段风险敞口的拨备减少1亿美元,同时英国和墨西哥的拨备也有所下降。第三阶段指已出现信用减值迹象的贷款。费用下降提振了利润,但银行仍需管理相关地产风险。
汇丰维持2026年预期信贷损失指引,约为平均客户贷款总额的45个基点;同时维持按目标口径计算的营业费用增长约1%的目标。
潘嘉恩将成本管控与精简组织带来的节省联系起来。技术支出和通胀仍推高基础费用,而业务表现增强可能带来额外绩效薪酬,并使成本增幅略有上升。汇丰也在考虑因更多采用人工智能而削减英国财富管理团队人员,但尚未确认涉及人数或时间表。
出售资产重塑集团
汇丰已完成出售乌拉圭业务,并宣布计划出售新加坡寿险业务、澳大利亚住房及个人贷款组合,以及埃及零售银行业务。该行还启动了对土耳其零售银行业务及当地中小企业银行业务的战略审查。
这些交易涉及多个不同业务,并非单一地区的撤出。在集团继续投资亚洲财富管理等增长领域之际,交易将改变汇丰部署资本和管理资源的方向。
集团首席执行官祈耀年(Georges Elhedery)表示,银行将通过精简组织、投资增长和回报股东来强化业务。汇丰还维持营收逐年增长至2028年的目标,按固定汇率并剔除重大项目计算,2028年营收要较2027年增长5%。
业绩发布、市场交易和即将到来的资本变化依次如下:
- 2026年9月30日:汇丰以CET1比率13.9%、资产总额3.445万亿美元结束本季度。
- 2026年10月27日:该行公布第三季度业绩,宣布派发0.10美元股息,并宣布回购至多10亿美元股票。
- 2026年11月2日:汇丰香港股价报132.40港元,当日下跌2.43%。
- 2027年1月1日:汇丰预计巴塞尔协议3.1资本利好将从这一天起生效。
- 2026年全年业绩公布前:汇丰预计完成新一轮回购计划,但未公布具体业绩发布日期。
股东为何仍保持谨慎
业绩公布后,汇丰伦敦股价在欧洲早盘交易中下跌6.5%。较早的一个交易时点,香港股价下跌2.95%,并在业绩公布当日进一步走低。抛售压力延续至11月2日。
市场反应反映多重压力同时出现:营收低于一致预期、银行业务利息收入指引维持不变、季度净利息收益率收窄,以及资本比率低于银行目标区间。高盛随后下调盈利预测,并将汇丰港股目标价从192港元下调至188港元,理由是对利息收入前景更加谨慎。
因此,汇丰进入最后一个季度时,虽有强劲的年度利润增长和可观的亚洲财富管理资金流入,但投资者仍期待更快的营收增长和更大的资本回报能力。接下来需要关注的是,汇丰能否实现至少460亿美元的银行业务净利息收入、将成本增幅控制在目标附近,并在完成回购的同时恢复资本水平。
要点
- 第三季度税前利润增长32%,达到96.32亿美元,但较上一季度下降5.1%。
- 营收为186.2亿美元,低于分析师一致预期的189.3亿美元。
- 汇丰宣布派发0.10美元股息,并计划回购至多10亿美元股票。
- CET1资本比率降至13.9%,低于14%至14.5%的中期目标区间。
- 巴塞尔协议3.1的变化可能从2027年1月起令资本比率提高40至50个基点。
- 亚洲财富管理业务本季度净新增资金达380亿美元,前九个月超过950亿美元。
- 汇丰维持2026年银行业务净利息收入至少460亿美元的预测,以及2026年至2028年的盈利目标。