9月出口额达7,626亿港元
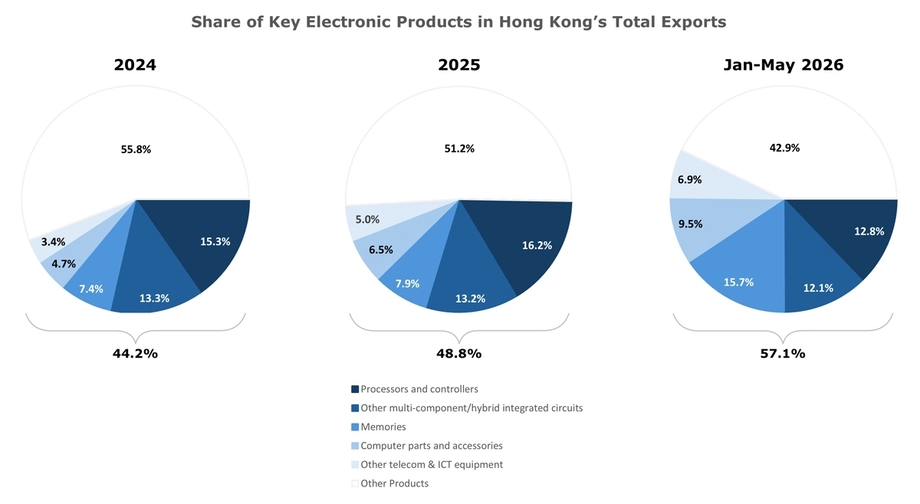
2026年9月,香港出口货值达7,626亿港元,较上年同期上升64.9%。人工智能相关电子产品需求强劲,推动香港月度出口按年增幅创逾40年来新高。这是出口连续第20个月实现至少10%的增长。
目录
政府统计处于10月28日公布的数据显示,进口货值上升57.8%至8,089亿港元。商品贸易总额达15,715亿港元,增加61.2%。香港进口货值较出口多463亿港元,可见的贸易逆差相当于进口额的5.7%。
电动机械以及办公室和数据处理设备,为出口按年增幅贡献了2,433亿港元。输往台湾的出口上升159.3%,输往美国的出口则增加133.4%,显示多个市场的需求均推高了经香港转运的货物价值。
最新数据延续了9月出口激增的走势:科技贸易快速扩张,但人工智能供应链以外的企业受益有限。贸易商也面临原材料成本上升,以及冲突、贸易限制和人工智能基础设施投资能否持续等方面的不确定性。
香港付货人委员会主席史超明预计,人工智能硬件出口强劲势头将延续至2026年第四季度。但他对2027年第三、第四季度的前景把握较小,这也提醒企业,当前订单和较长期需求带来的规划挑战并不相同。
增长较强劲的8月进一步加速
9月出口增幅较8月的53%高出11.9个百分点。进口走势相反:按年增幅从8月的60%放缓至9月的57.8%,下降2.2个百分点。
1月至9月,出口货值较2025年同期上升45.2%,进口增加45%。贸易总额达11.4503万亿港元,上升45.1%。商品贸易累计逆差为4,177亿港元,相当于进口额的7%。
季度数据同样显示贸易扩张。经季节性调整后,7月至9月出口较4月至6月上升8.8%,进口增长7.9%。季节性调整可消除节日购物和生产安排等周期性变化的影响,便于比较相邻时期。
主要报告日期和时段反映出增长加速的过程:
- 2026年8月:出口较上年同期上升53%,进口增加60%。
- 2026年7月至9月:经季节性调整后,出口较上一季度增长8.8%,进口上升7.9%。
- 2026年9月:出口额达7,626亿港元,较2025年9月上升64.9%。
- 2026年10月28日:政府统计处公布9月商品贸易数据。
- 2026年11月3日:本地生产总值初步估算显示,第三季度经济增长加快。
- 2026年11月13日:政府计划公布更详细的第三季度本地生产总值统计数据及更新后的全年增长预测。
电子产品贡献最大
电动机械、仪器、用具及相关零件的9月出口增加1,556亿港元,较上年同期上升66.2%。办公室机器和自动数据处理机器则增加877亿港元,升幅达183.7%。
自动数据处理设备包括电脑等用于处理信息的机器。增长183.7%意味着出货价值约为上年同期的2.84倍。政府指出,人工智能相关电子产品出口强劲,是9月表现的主要推动力。
这两个类别合计贡献约81%的9月出口总额增量,约为3,001亿港元。该比例是以这两个类别合计增加的2,433亿港元,除以根据9月出口额7,626亿港元及64.9%的增长率计算出的出口总增额得出。
进口也呈现类似的集中趋势。电动机械及相关零件增加1,535亿港元,升幅为64.5%。办公室和数据处理机器增加606亿港元,上升142%;电讯及录音和重播设备增加490亿港元,上升81.7%。
今年前九个月的走势相同。电动机械出口增加9,737亿港元,升幅为52.6%;办公室和数据处理设备增加3,248亿港元,上升63.9%;电讯及录音设备增加2,257亿港元,升幅为51.4%。
1月至9月,这些类别的进口也有所增长。电动机械增加9,536亿港元,升幅为51.3%;电讯及录音设备增加2,973亿港元,上升63.3%;办公室和数据处理设备增加2,311亿港元,增长53.8%。
亚洲市场引领出口广泛扩张
9月输往亚洲的出口上升67.5%,略高于所有目的地合计64.9%的增幅。台湾增长159.3%,其次为马来西亚(131.5%)、泰国(118%)、新加坡(77.5%)和中国内地(68.1%)。
其他亚洲市场从香港进口的货物也有所增加。输往越南的出口上升56.1%,输往日本的出口增长19.6%,输往印度的货运量增加7.4%。亚洲以外,输往墨西哥的出口大增148.1%,输往美国的出口上升133.4%,输往阿联酋的货运量则增加33.9%。
数据反映不同市场均有增长,但增速各异。输往台湾、马来西亚、泰国、墨西哥和美国的出口均较上年同期翻倍以上。日本和印度的增幅则较小。
1月至9月的数据表明,强劲表现并非仅限于一个月。输往台湾的出口上升82.2%,新加坡上升81.8%,美国上升70.7%,泰国上升64.2%,马来西亚上升62.3%,中国内地上升49.4%。
进口数据反映经香港转运货物的规模
在数据列出的供应地中,韩国9月进口增幅最大,达231.1%。来自越南的进口上升118.7%,马来西亚上升73.9%,印度上升61.3%,泰国上升55.7%,中国内地上升55.6%。
来自台湾的进口增加52.1%,新加坡增加46.9%,日本增加17.3%。来自美国和英国的进口增幅较慢,分别为5.9%和1.5%。
前九个月,来自韩国的进口上升151.7%。其次为印度(98.5%)、英国(78.6%)、越南(77.5%)、马来西亚(52.4%)和中国内地(46.1%)。
香港作为转口中心,有助于解释贸易进出口规模为何都很大。货物可以先从生产地运抵香港,再转运至其他地方的客户。史超明表示,香港是贸易港口,而不是这些货物的生产地。
可见的贸易逆差反映商品进口与出口之间的差额。金融、运输和旅游等服务贸易则另行计算。9月逆差相当于进口额的5.7%,低于1月至9月的7%。
圣诞订单推动人工智能以外的贸易
史超明表示,过去两三个月的季节性需求也推动了出口。包括服装和鞋类在内的圣诞节前出货产品,与人工智能硬件一同实现了可观增长。
季节性订单很重要,因为商店需要在消费者开始节日采购前备足货品。因此,货物会在购物季到来前经港口和供应链运输。9月数据反映了部分备货活动。
史超明表示,传统行业从整体出口热潮中受益有限。他形容,科技产品以外的商业环境表现平平,并指出上游原材料价格上涨令制造商和贸易商承压。
企业在处理更多订单的同时,也可能面临材料和营运资金成本上升。营运资金是指客户结清发票前用于支付账单的资金。史超明将部分压力归因于中东局势不稳,并表示市场预期美国联邦储备委员会将在2026年再次加息,加剧了对借贷成本的担忧。
香港的贸易角色备受关注
立法会议员、进出口界代表钟启峰表示,中国内地的智能制造体系,加上香港开放的商业网络和协调货运的能力,令香港成为涉及高价值货物订单的中转中心。
他的分析聚焦于香港如何连接生产端和买家。即使设备在其他地方制造,作为转口中心的香港仍可通过贸易、物流及相关商业服务,受益于高端设备需求。
钟启峰呼吁企业维持既有市场,同时加强与新兴市场的供应链联系。他预计人工智能产业将继续支撑经济活动,并认为香港应巩固其连接企业、为交易增值的角色。
9月的目的地数据为这一观点提供了实际依据。输往马来西亚、泰国、越南和墨西哥的货运量大幅增加,与对美国、台湾和中国内地贸易快速增长同时出现。企业服务的是多个不断扩大的市场,而非依赖单一目的地的增长。
本地生产总值数据反映贸易对经济的支撑
香港随后于11月3日公布的第三季度本地生产总值初步估算显示,第三季度实质经济增长5.2%,高于第二季度的4.2%。经季节性调整后,产出较上一季度增加1.9%。
按国民经济核算统计的第三季度商品出口实质增长30.4%,高于第二季度的28.9%。商品进口增长29.9%,此前为29.3%。
9月商品出口增长64.9%,反映单月以当期价格计算的货运价值。本地生产总值数据则涵盖整个季度,并扣除价格变化的影响。两项指标都显示出口增强,但反映的是扩张的不同方面。
本地消费增长慢于商品贸易。私人消费实质增长2.8%,低于上一季度的2.9%。包括建筑物和设备在内的固定资产投资上升7.3%,高于此前的3.7%。
服务出口增长4.3%,服务进口增加5.6%。前三季度实质本地生产总值增长5.1%,是五年来同期最快增幅。综合数据表明,贸易提供了有力支撑,家庭消费则以较温和的步伐增长。
强劲订单伴随投资与政策风险
政府预计,人工智能投资和全球经济持续增长将支撑商品贸易。政府发言人在贸易数据随附声明中阐述了这一判断:
展望未来,现时人工智能相关投资热潮持续强劲,全球经济增长具韧性,将继续有利于香港的商品贸易表现。
同一位发言人指出,以下三项外部风险值得密切关注:
然而,外部不确定因素仍值得密切关注,包括中东冲突、主要经济体的贸易保护主义措施,以及全球人工智能投资快速扩张所带来的风险。
电子产品出口集中度高,使这些风险对香港贸易商尤为重要。电动机械和数据处理设备贡献了9月出口增幅的大部分,因此这类产品的需求能否持续,对增长步伐至关重要。
史超明预计,当前增长势头将延续至10月、11月和12月,但对2027年下半年则表示不确定。下一次预定公布的经济数据为11月13日,届时政府计划发布详细的第三季度本地生产总值数据,并修订2026年全年增长预测。
要点
- 9月出口上升64.9%至7,626亿港元,创逾40年来最快按年增幅。
- 进口增长57.8%至8,089亿港元,商品贸易逆差为463亿港元。
- 电动机械以及办公室和数据处理设备贡献了9月出口按年增幅的约81%。
- 输往台湾、马来西亚、泰国、墨西哥和美国的出口均翻倍以上。
- 圣诞订单带动其他产品出口,但传统行业面临成本上升,受益也较有限。
- 第三季度实质本地生产总值增长5.2%;详细数据及更新后的全年预测计划于11月13日公布。