创纪录的盈利掩盖日益扩大的分化
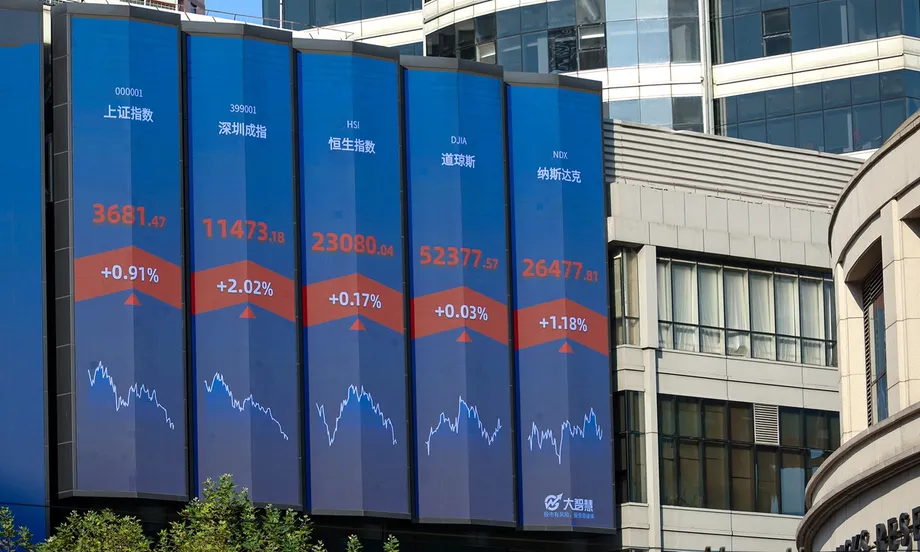
2026年前九个月,中国上市公司实现利润约5.1万亿元,但在一份涵盖广泛的A股统计中,超过半数公司盈利下滑。银行贡献了总利润的约三分之一,而人工智能基础设施需求则帮助电子行业实现了最快的增长之一。
目录
这份涵盖5,571家公司的广泛统计显示,营业收入为56.66万亿元,归属于母公司股东的净利润为5.10万亿元,按可比口径分别增长5.6%和8.5%。归属于股东的利润,是扣除子公司中其他投资者持有的权益后,属于上市公司所有者的收益。
据中国证券监督管理委员会数据,截至10月31日,已有5,224家在沪深上市的公司披露业绩。这些公司实现营业收入56.6万亿元,同比增长5.8%;利润5.1万亿元,同比增长8.5%。收入和利润总额及其增速均被称为2022年以来最高。
因此,广泛统计中的收入增速为5.6%,低于监管部门数据中的5.8%,且涵盖的公司多出347家。公司数量和收入增速不同的原因未作说明。两组数据都应结合各自的统计范围来理解。
两组数据反映的核心情况相同:总体盈利有所增长,但增幅并不均衡。大型金融机构支撑了总额,而部分科技制造商的增长远快于许多服务传统行业的企业。
总利润增长为何与多数公司盈利下滑并存
在广泛统计的5,571家公司中,有2,926家公司利润同比下降,占比52.51%。利润增速中位数为负4.13%。中位数是将所有公司排序后位于中间的公司所对应的数值,因此有助于呈现大型盈利企业以外公司的表现。
即使许多规模较小的公司盈利减少,大型公司仍能推高合计利润。广泛统计中,利润最高的11家公司贡献了全部盈利的约35.31%。它们在财务上的权重有助于解释,为何市场总额与典型公司的经营感受出现不同方向的变化。
监管部门数据显示,沪深上市公司中有73%仍实现盈利。是否盈利与利润是否增长回答的是不同问题:企业仍然可以赚钱,但赚得比一年前少。
深圳的情况就是一个具体例子。当地2,904家公司中,有2,059家实现盈利,约占71%;有1,349家实现利润增长,约占46%。赚钱仍很常见,但盈利增长的公司要少得多。
银行构成最大盈利支柱
中国42家上市银行在前九个月实现归属于股东的利润1.75万亿元,同比增长4.2%。它们贡献了广泛市场统计中34.27%的利润,相当于每三元利润中约有一元来自银行。
银行与银行业以外的金融公司合计贡献了约44.54%的总盈利。金融机构的集中度较高,因此即使其增速低于工业和科技企业,也会对总体结果产生重大影响。
剔除银行及其他金融公司后,利润增长17.9%,高于全市场的8.5%。因此,非金融企业的合计增速更快,但不同公司和行业之间的业绩仍有很大差异。
上述盈利数据公布之际,北京方面在9月宣布了向八家国有银行和保险公司计划注资3,600亿元。该计划旨在增强这些机构的财务实力并支持放贷。投资者提供的资本可以增强机构的资金基础;营业利润则是企业通过经营业务赚取的钱。
人工智能需求沿硬件供应链扩散
广泛市场统计中的电子公司归属于股东的利润增长了178.40%。电子和电信行业合计贡献了市场利润的12.25%,使数字基础设施建设企业与金融机构一道,成为盈利格局的重要组成部分。
存储、光通信、半导体和印制电路板领域的需求尤其强劲。这些产品在同一计算系统中承担不同功能:存储器保存数据,芯片处理数据,光连接实现数据快速传输,电路板则连接各个组件。
人工智能行业利润增长281.0%,增速较上半年加快14.5个百分点。机器人企业利润增长94.8%,智能可穿戴设备制造商增长63.2%。
深圳的数据显示,需求如何传导至多个行业。电子行业利润增长77.89%,电信行业利润增长60.85%,计算机行业利润增长45.10%。人工智能服务器、液冷系统和算力租赁需求,支撑了计算机硬件集成和交付业务。
生产光模块的企业订单已排至2027年。光模块是将电信号转换为光信号、以实现高速数据传输的组件。广泛市场、深圳和个别板块的数据涵盖不同的公司群体,为观察同一轮投资周期提供了多个视角。
科技板块增长迅速,但收益集中于头部企业
上海科创板利润增长474.6%,深圳创业板利润增长22.73%。创业板1,411家公司前九个月实现营业收入4.02万亿元,利润3,024.13亿元。
创业板总利润增长很大程度上由规模最大的企业推动。市值最高的100家公司实现利润2,258.27亿元,占该板块利润的74.67%,合计盈利增长38.37%。整个板块中,69.03%的公司实现盈利,45.50%的公司利润增长。
创业板电子行业利润增长134.65%,电信行业利润增长79.12%,计算机行业利润增长256.17%。中际旭创、天孚通信和大普微扣除非经常性损益后的利润分别增长212.12%、76.79%和665.51%。
这一调整后指标剔除了被归类为日常持续经营以外的项目,有助于读者在减少偶发项目影响的情况下观察经营表现。创业板扣除非经常性损益后的利润增长28.30%,快于利润总额口径的22.73%。
深圳复苏扩展至电池、金属和出口领域
深圳2,904家公司实现营业收入17.49万亿元,增长10.62%;归属于股东的利润为1.075067万亿元,增长19.27%。其中,433家公司利润至少翻番,51家公司增幅超过十倍。表现突出的企业主要集中在存储、光模块、锂电池材料以及铜铝冶炼领域。
钢铁以外的金属行业利润增长185.53%。深圳61家电池公司实现利润1,001.11亿元,增长51.51%;除汽车电池外,储能也成为需求来源。
宁德时代实现营业收入4,421.37亿元,增长56.19%;归属于股东的利润为645.30亿元,增长31.60%。根据这两项利润数据计算,该公司利润约占深圳电池行业总利润的64.5%。
比亚迪前九个月销量超过313万辆,其中海外销量134万辆,增长91%。据此计算,海外销量约占其总销量的五分之二。该公司第三季度利润同比增长28.08%,达到100.20亿元。
深圳工业的改善也延伸至机械行业。自动化设备企业合计利润增长26.76%,专用设备制造商利润增长22.27%。深圳31个主要行业中,28个实现盈利,18个实现利润增长。
现金创造能力和投资提供了另一种进展衡量方式
深圳2,824家非银行、非其他金融和非房地产企业实现利润9,533.26亿元,增长17.64%。其经营活动现金流达到9,770.47亿元,约为利润的1.02倍。经营活动现金流衡量日常业务产生的现金,是会计利润的重要补充指标。
这些公司的合计毛利率提高0.30个百分点,达到19.14%。毛利率是销售收入扣除生产商品或提供服务的直接成本后所占的比例,尚未扣除其他费用。
盈利改善的同时,投资也在持续。深圳公司研发费用达到5,513.99亿元,增长5.74%。创业板研发费用增长13.59%,达到1,697.07亿元;长期资产投资增长24.98%,达到3,482.67亿元。
创业板电子公司长期资产投资增长70.13%,电信公司增长58.23%。随着计算和通信硬件需求扩大,这些支出表明企业正投入资金建设厂房、购置设备及其他长期资产。
第三季度显现更广泛的压力
与第二季度相比,广泛市场的第三季度业绩有所走弱。按单家公司计算,利润变动的平均值为负23.09%,中位数为负11.76%。共有3,190家公司报告季度利润下降,约占5,571家公司的57.3%。
这些指标描述的是各家公司利润的变化,而非市场合计利润的变化幅度。不过,它们仍表明,增长放缓的影响远不止少数企业。
电气设备、食品饮料、基础化工以及医药生物行业的利润增速中位数,从上半年时的正值转为第三季度报告中的负值。钢铁、家用电器、建筑、农业和国防行业也面临压力。
部分细分行业仍保持增长。创业板电气设备公司前九个月营业收入增长37.96%,利润增长19.67%。其医药生物公司利润增长1.46%;化学制药企业利润增长84.38%,创新药海外授权协议为其提供了支撑。
统计期间和公司范围不同,有助于解释这种喜忧参半的局面。前九个月总额强劲,可以与第三季度走弱并存;一批大型制造商表现出色,也可能与行业中位数公司的经营困难同时存在。
需求支撑增长,下一轮投资周期逐步成形
东北证券研究所首席宏观经济分析师廖博将盈利改善归因于国内需求复苏、出口强劲、中国产业供应链和市场规模。在他看来,需求增强和规模化生产为利润率提升创造了条件。
廖博还预计,人工智能和机器人领域的支出将保持强劲。他在谈及这一前景时表示,以下引文由中文翻译:
因此,我们认为,从全球来看,人工智能和机器人相关领域的强劲资本开支周期预计将持续到2028年,为盈利持续改善创造空间。
资本开支是指用于工厂、设备和计算基础设施等资产的支出。廖博的预测展望比已排至2027年的光模块订单更长,勾勒的是更长期的投资前景,而非企业的交付时间表。
相关报道按时间顺序如下:
- 2026年1月至9月:公司在此期间累计实现了业绩报告所涵盖的收入、利润、现金流和投资。
- 2026年10月31日:披露截止时,已有5,224家沪深公司披露业绩;创业板全部1,411家公司均已发布第三季度报告。
- 2026年11月1日:总体数据以及深圳和创业板的详细盈利摘要公布。
- 2027年:光模块订单已排至该年。
- 2028年:廖博预计,全球人工智能和机器人领域的强劲投资将持续至该年。
对于计算设备、电池和部分工业材料供应商而言,业绩显示需求增长,投资仍在继续。但对许多其他上市公司来说,季度盈利走弱意味着,中国企业利润总额的上升尚未转化为普遍受益的复苏。
要点
- 广泛统计中的5,571家A股公司2026年前九个月实现利润5.10万亿元,增长8.5%。
- 这些公司中有52.51%利润下降,利润增速中位数为负4.13%。
- 42家上市银行实现利润1.75万亿元,占市场总额的34.27%。
- 广泛统计中的电子行业利润增长178.40%,人工智能计算基础设施需求为其提供支撑。
- 深圳公司利润增长19.27%,科技、电池和金属行业增势强劲。
- 3,190家公司第三季度利润环比下降,表明最强势行业以外的领域仍面临压力。