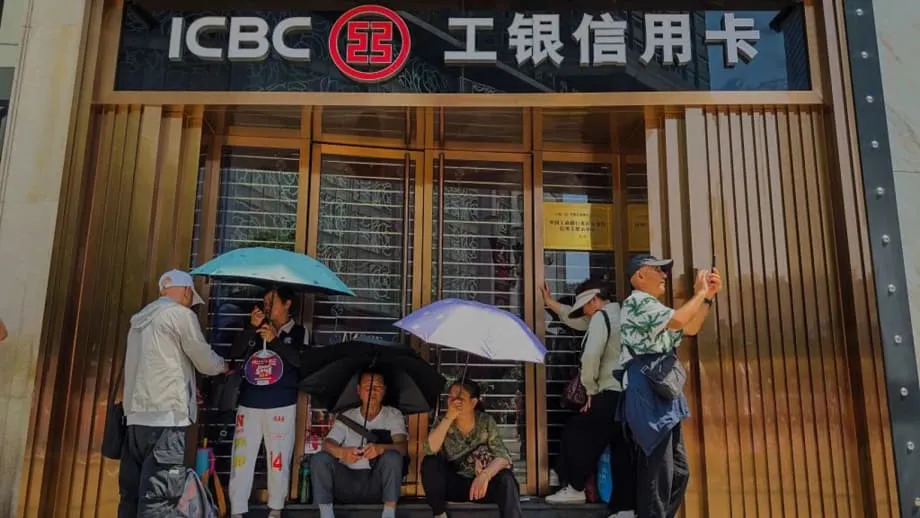
北京动用金融力量
中国正准备向八家国有银行和保险公司注资3600亿元人民币(536亿美元),政策制定者希望以此保护金融体系,并提振正在放缓的经济。
这项由财政部牵头的计划将为三家银行和五家保险公司补充资本。在贷款需求疲软、经济增长动能减弱之际,这笔资金旨在提升它们吸收损失、维持放贷和支持企业的能力。
此举正值中国面临多重压力之际。国内消费依然疲软,房地产市场长期低迷,劳动年龄人口持续减少,与美国及其他西方国家的贸易和技术紧张关系仍在延续。与伊朗战争相关的油价上涨,也给这个仍高度依赖工业活动和能源进口的经济体增添了负担。
中国领导人长期将金融稳定视为国家安全问题。这项新方案表明,北京愿意动用国家资源,强化被视为维护经济管控不可或缺的机构。
哪些机构将获得资金?
该计划覆盖中国规模最大、影响力最广的一些金融集团。获得资金的银行包括中国工商银行、中国农业银行和中国进出口银行。
获得资金的保险机构包括中国人寿保险、中国太平保险集团、中国人民保险集团、中国出口信用保险公司和中国再保险集团。这些机构在引导储蓄、为贸易融资和支持政府经济重点工作方面都发挥着重要作用。
中国最大的人寿保险公司中国人寿将获得350亿元人民币。中国太平预计将获得70亿元人民币。中国人民保险集团计划通过向财政部定向发行境内A股,募集不超过150亿元人民币。
银行方面,中国农业银行计划募集不超过1600亿元人民币,中国工商银行计划募集不超过1000亿元人民币。预计这笔资金将补充其核心一级资本,这是银行资本中质量最高的部分,用于吸收损失并支持持续放贷。
北京为何此时为银行补充资本?
中国的银行规模庞大,与国家联系紧密,但正承受信贷需求疲软和盈利能力下降的压力。企业和家庭对借贷持谨慎态度,反映出人们对房价、就业和未来销售前景的不确定。当寻求贷款的客户减少时,银行更难通过传统放贷创造收入、支持经济活动。
保险公司面临的问题则有所不同。利率长期偏低压低了投资回报,而金融环境走弱影响了中小型保险公司的盈利能力和偿付能力比率。偿付能力比率衡量保险公司是否有足够资本履行理赔及其他义务。大型国有保险公司资本实力增强,或能给监管机构更大的操作空间,以应对实力较弱的公司并防止问题蔓延。
财政部出资也旨在帮助国有机构吸收外部冲击。更充足的资本基础可以让银行在经济低迷时继续放贷,而不必为了保护自身资产负债表而迅速收紧信贷。
中国官方通讯社新华社称,此次注资将增强相关机构的运营能力、风险抵御能力以及服务实体经济的能力。在中国官方政策话语中,实体经济通常指金融交易以外的企业、工厂、家庭和基础设施项目。
此举将进一步提升它们稳健经营的能力、抵御风险的能力以及服务实体经济的能力。
此次补充资本将如何实施?
这项方案结合了政府直接注资和定向增发。在定向增发中,新股出售给特定投资者,而非在公开市场广泛发行。在此方案中,财政部和国有资本关联投资者,包括中国烟草总公司及其子公司,预计将提供大部分新增资本。
三家国有银行将合计获得2900亿元人民币。中国进出口银行是中国主要的政策性银行之一,将获得财政部提供的300亿元人民币。政策性银行为贸易、基础设施和战略产业等领域提供资金,这些领域可能被商业银行视为风险过高或投资周期过长。
预计这些资金将计入核心资本,而不是用于短期支出计划。这一区别很重要。注资并不意味着同等金额会直接进入消费者口袋,也不能保证企业会申请新贷款。它能让金融机构在满足监管资本要求的同时,有更大空间放贷和投资。
中国过去也曾采用类似的补充资本工具。目前的计划最初于3月的全国人大年度会议上公布,延续了此前一年用于增强数家大型国有银行实力的做法。
经济需要银行发挥什么作用?
在民间需求依然低迷之际,北京要求国有银行支持经济活动。重点支持领域包括制造业、科技、贸易、基础设施以及其他符合国家发展重点的行业。新增资本可以帮助银行在不削弱资本比率的情况下扩大贷款,但其本身无法解决信贷需求不足的问题。
政府也鼓励保险公司将更多长期资金投向股市和经济其他领域。保险公司庞大的保费资金池可以提供相对稳定的投资资本来源。有关部门敦促大型保险公司以长期资金支持股市,这或有助于降低短期交易的影响。
中国人寿表示,此次注资将增强其抵御风险和服务经济的能力。中国太平表示,这笔资金将改善其偿付能力及相关财务指标。
此次注资是国家增强金融业服务实体经济能力、推动金融和保险业高质量发展的重要举措。
这一政策目标反映出北京正努力引导金融资源流向生产性活动,而不是再次涌入投机性房地产投资。这种做法可能支持特定企业,但即使市场需求有限,也可能使资金继续流向受到国家扶持的行业。
经济增长低于北京的目标
7月公布的官方数据显示,中国国内生产总值第二季度同比增长4.3%,低于今年前三个月的5%。这一结果也低于政府3月设定的全年4.5%至5%的增长目标。
这是中国自1991年以来最低的年度增长目标。一些分析人士认为,较低的目标区间表明,政策制定者愿意给承认经济现有疲软留出更多空间,而不是承诺恢复此前数十年间的高速增长。
出口依然是经济的一大支撑,但不足以抵消国内需求疲软。房地产低迷拖累建筑活动和家庭信心,人口老龄化和劳动年龄人口减少则限制了劳动力供给,并进一步加重公共财政压力。
贸易限制和技术管制给出口商和制造商带来更多不确定性。地缘政治紧张局势推高能源成本,也构成了另一重压力。在这种背景下,强化银行和保险公司既是防御性措施,也是支持经济增长的尝试。
更强的金融体系能否提振需求?
补充资本可以防止信贷紧缩、维护市场信心,并让大型贷款机构在压力时期继续运营。它还可以支持依赖银行融资的政府项目,包括基础设施、产业投资和贸易。
但其局限同样重要。如果家庭仍担心就业和住房问题,就不会仅仅因为银行拥有更多资本而增加借款。如果企业看不到产品需求增长,也可能不愿申请新贷款。在这种情况下,放贷能力增强并不一定会转化为更多贷款。
此外,国家支持也可能带来不良贷款确认延后的风险。银行若继续为经营困难的房地产开发商或无利可图的企业融资,或许能维持短期稳定,却会累积未来损失。因此,监管机构面临的任务是将资金引向有经营前景的借款方,同时限制对无法恢复经营的企业提供支持。
金融市场对这一消息反应平淡。尽管该方案被视为一项重要的支持措施,但并未带动中国股市普遍大涨。这一反应表明,投资者可能希望看到新资本能够转化为更强劲的盈利、更健康的放贷状况和改善的消费者信心。
对中国经济模式的更广泛考验
这项计划展现了中国国家主导型金融体系的优势与代价。由于政府掌控着大型银行、保险公司和机构投资者,能够迅速调动资本并协调多家机构。这种体制有助于降低突发金融恐慌的可能性。
国家掌控也意味着金融机构可能被要求在追求商业回报的同时落实公共政策目标。它们可能需要向战略产业放贷、支持股市或帮助金融体系中较弱的部分。这些职责有助于稳定经济,但也可能给未来利润带来压力,并增加衡量借款方真实经营状况的难度。
对北京而言,这项方案是更大规模经济转型努力的一部分,目的是摆脱房地产驱动的增长模式,转向制造业、科技、服务业和内需。更稳健的资产负债表可以为银行和保险公司提供时间,支持这一转型。
此次注资无法扭转人口结构变化,无法单独让房地产市场恢复,也无法消除贸易紧张关系。但在政策制定者试图应对这些压力、防止一个行业的疲软蔓延至整个经济之际,它可以为中国金融机构提供更大的缓冲空间。
要点
- 中国将向八家国有银行和保险公司注资3600亿元人民币,约合536亿美元。
- 三家银行将合计获得2900亿元人民币,用于补充核心资本。
- 中国人寿保险将获得350亿元人民币,中国太平将获得70亿元人民币。
- 该计划旨在支持放贷、股市投资和金融稳定。
- 中国经济第二季度增长4.3%,低于全年4.5%至5%的增长目标。
- 国内需求疲软、房地产问题、人口结构变化和贸易紧张局势仍在拖累经济增长。