股价下跌之际,监管机构转向融资工具
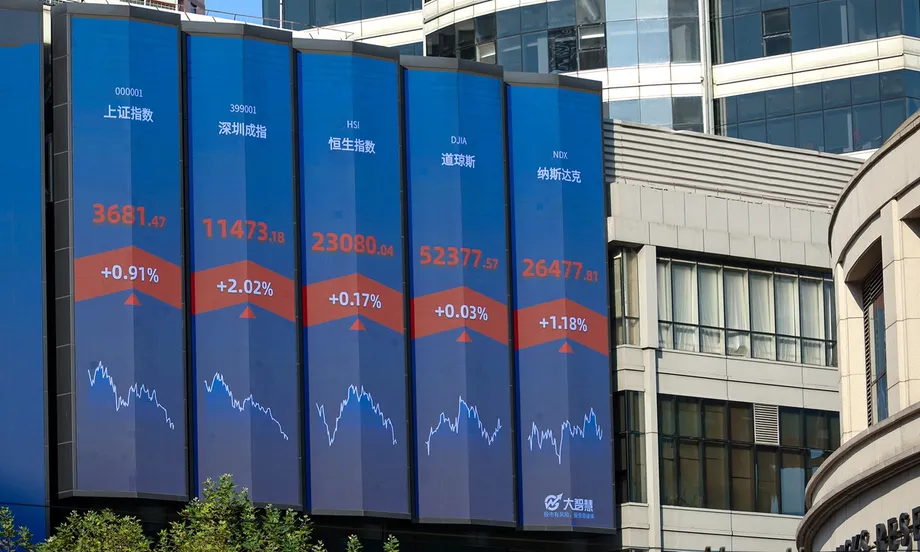
10月抛售潮令上证综指跌破3600点,并导致两项科技和成长型指数当月跌幅超过20%。中国金融监管机构计划于2026年11月2日召开两场会议,讨论如何进一步运用现有股市支持工具。
目录
预计中国人民银行和中国证券监督管理委员会(证监会)将在央行与部分证券公司和基金管理公司举行会议,讨论预计于上午9时左右开始。部分公司已收到会议通知。
第二场会议将由央行、国家金融监督管理总局、证监会和大型银行共同参加,研究调整一项贷款计划。该计划旨在帮助上市公司和主要股东购买股票。
讨论涉及2024年推出的两项工具:面向证券公司、基金管理公司和保险公司的互换便利,以及央行提供的再贷款,用于支持银行发放贷款,供企业回购股份和主要股东增持股份。自2025年5月起,两项工具的合计资金上限为8000亿元。
实际问题在于,这些额度有多少能够通过金融机构转化为股票购买资金。已有企业宣布了规模可观的借款安排;据报道,一家大型国有银行正在考虑分别向两家国有资本投资集团新增最高1000亿元的贷款额度。
11月2日会议尚未公布任何决定。因此,调整资金限额、借款成本或适用资格仍处于讨论阶段,并非投资者已经可以使用的措施。
10月成长股跌幅最大
上证综指10月30日收于3599.02点,10月累计下跌6.33%。深证成指当月下跌15.94%,创业板指和科创综指跌幅均超过20%。
深证成指当月的百分比跌幅约为上证综指的2.5倍。创业板指和科创综指跌幅超过20%,是上证综指跌幅的3倍以上,显示市场抛售压力在不同板块间分布极不均衡。
深证成指、创业板指和科创综指也都在10月30日触及近期低点。对于考虑买入股票的企业和股东而言,拟议中的会议再次将关注点引向专为市场承压时期提供买入支持的融资安排。
国际科技股也承压。10月30日,纳斯达克综合指数下跌2.86%,费城半导体指数下跌7.2%。在11月会议召开前,这些跌幅构成了中国投资者所面对的市场环境之一。
两项工具通过不同渠道进入市场
证券、基金、保险公司互换便利(SFISF)面向符合条件的金融机构。金融机构可通过该央行安排以资产作抵押,获取更易使用的流动性,从而提升其为股票投资提供资金的能力。
流动性是指用于支付或购买的资金,或能够迅速变现的资产。机构可能持有价值可观的投资,但在购买更多股票前仍需要融资。
股票回购和增持贷款计划通过银行开展。银行向符合条件的上市公司和主要股东发放贷款,央行则提供再贷款支持。股票回购是指公司购买自己的股票;增持是指现有股东购买更多股票。
11月2日的两场会议将分别讨论这两种渠道。证券公司和基金管理公司将讨论如何运用资本市场支持工具,银行则将研究股票回购和增持贷款计划的相关条款。
对投资者而言,融资渠道很重要,因为资金最终到达的买方不同。一项工具支持金融机构投资股票;另一项则帮助企业和主要股东为购买特定上市公司的股票融资。
相关计划自2024年以来的发展
中国人民银行行长潘功胜于2024年9月24日在国务院新闻办公室举行的吹风会上宣布计划推出这两项工具。不到一个月后,详细实施安排陆续出台。
股票回购再贷款计划最初额度为3000亿元,央行贷款利率为年息1.75%,初始期限为一年,并可延期。1.75%是央行最初设定的再贷款利率;企业和股东使用的贷款由银行另行提供。
- 2024年9月24日:潘功胜宣布设立两项股市支持工具。
- 2024年10月18日:监管机构发布股票回购再贷款计划和SFISF的实施通知。
- 2025年5月:5000亿元互换便利额度和3000亿元再贷款额度获准统筹使用。
- 2026年10月30日:吴清主持召开证监会会议,提出维护市场稳定;央行宣布调整货币市场操作安排。
- 2026年11月2日:监管机构计划分别与证券公司、基金管理公司和银行举行讨论。
2025年5月的调整使合计8000亿元的额度能够灵活使用。此前,5000亿元分配给互换便利,3000亿元分配给再贷款。允许统筹使用后,在不增加原有两项额度总和的前提下,更容易满足不同类型机构的需求。
贷款期限延长,自有资金要求降低
监管机构已经调整多项条款,以鼓励参与。股票回购和增持贷款的最长期限从一年延长至三年,使还款安排更接近企业可能持续开展股票购买的较长周期。
借款人自有资金出资比例要求从30%下调至10%。以一笔成本为100元的简化交易为例,借款人只需出资10元,而非30元,借款可覆盖更大比例的金额,但仍须遵守计划规定并通过银行审批。
监管机构还鼓励银行更多依据企业的财务实力和信用状况进行评估,而不是过度依赖抵押资产。这样一来,资产负债状况稳健、但可用作担保的资产较少的企业,也可能更容易获得贷款。
国有资本运营平台也被纳入符合条件的借款人范围。这些机构管理国有投资持股,为主要股东融资购买股票提供了另一条渠道。
因此,11月会议是在监管机构多轮调整之后召开的。会议聚焦工具使用情况和贷款条款,意味着关注点将落在银行和借款人的实际决策上:融资是否负担得起、还款期限是否符合购买计划,以及机构是否愿意承担更多承诺。
企业公告涉及781亿元贷款
2026年前10个月,300多家A股公司披露了股票回购或增持贷款相关公告。根据一份使用万得数据汇总的统计,这些公司公告中的贷款金额上限合计为781亿元。
海尔智家专项贷款金额达到50亿元。京东方科技获得两笔专项贷款,合计59亿元。两者合计109亿元,约占公告贷款总额781亿元的14%。
781亿元是公司公告所列贷款上限的合计。实际借款和股票购买取决于公司如何实施计划,因此资金可能会在一段时间内逐步进入市场,而非在公告日一次性到位。
股价承压时,相关融资需求此前曾上升。2025年4月市场承压期间,股票回购和增持融资申请增加。2026年7月,国有资本运营平台更多使用相关工具,也推动当月业务量在另一轮市场波动期间上升。
这些情况有助于解释此次计划会谈的时机。随着抛售压力再度出现,监管机构正在重新审视机构此前在市场下跌期间用过的工具,以提升其使用效果。
大型国有投资集团或将获得更多融资额度
据报道,一家未具名的大型国有银行正计划为中国国新控股有限责任公司和中国诚通控股集团有限公司新增股票回购和增持贷款额度。两家集团各自获得的新增额度最高可达1000亿元。
如果两项额度均达到这一水平,合计将达2000亿元。贷款额度为机构提供了借款空间;最终实际提款金额取决于借款决策、银行要求和投资计划。
这一潜在扩容进一步凸显了国有资本运营平台的作用。将其纳入计划后,银行可以为大型国有投资集团以及上市公司和其他符合条件的主要股东提供股票购买融资。
证券公司前首席经济学家李大霄认为,支持工具应根据当前市场规模进行调整。他建议提供更优惠的利率、延长使用期限,并采取激励措施鼓励证券公司和基金管理公司参与。这些是市场人士提出的建议,并非已经公布的监管调整。
支持措施讨论与更广泛的政策调整同步推进
证监会主席吴清于10月30日主持召开证监会党委扩大会议。会议提出,要努力稳定市场和预期,深化投融资领域改革,并完善对全市场的监管。
同日,中国人民银行宣布调整常态化货币市场操作,相关安排自11月2日起实施。央行表示,将在每个工作日开展固定利率、数量招标的隔夜逆回购操作,当前利率为1.25%。
逆回购操作是央行以证券为抵押,向金融体系提供短期资金的一种方式。隔夜利率将成为主要政策利率,是央行反映短期资金成本的核心信号。
期限为7天的操作将改为固定总量、利率招标,主要在缴税期和月末开展。其他指定工具的利率将参照隔夜利率计算,并维持现有的基准利率上下利差。
这些货币市场调整涉及整个金融体系中现金的价格和供给。股市工具则针对符合条件的机构、企业和股东提供融资支持。因此,11月2日既将迎来常态化货币操作调整,也将讨论针对性更强的股票市场支持措施。
利润增长也是整体情况的一部分
截至10月31日,沪深两市已有5224家上市公司披露2026年前三季度业绩。它们的营业收入合计56.6万亿元,净利润合计5.1万亿元,同比分别增长5.8%和8.5%。
无论是规模还是增速,均为2022年以来最高;73%的公司实现盈利。在已完成业绩披露的614家科创板公司中,营业收入增长41.88%至约1.515万亿元,净利润增长474.56%至2235.2亿元。另有3家多地上市公司计划于11月公布业绩。
广发证券首席策略分析师刘晨明认为,近期调整主要归因于市场情绪和资金压力,同时指出企业基本面并未发生逆转。业绩数据说明,投资者为何会在评估公司表现的同时,关注市场支持融资是否可得。
南开大学金融发展研究院院长田利辉此前解释称,股票回购再贷款可以增加流动性、降低融资成本,从而鼓励上市公司和主要股东购买股票。这构成了一条具体的支持渠道:更便宜或更容易获得的融资,可以帮助有意买入的投资者落实购买计划。
下一步预定安排是11月2日的讨论。对企业、银行和基金管理公司而言,关键细节将是融资可以按什么条件取得,以及机构会作出怎样的使用承诺。
要点
- 中国计划于11月2日召开两场会议,讨论资本市场支持工具和股票购买贷款。
- 上证综指10月下跌6.33%;创业板指和科创综指跌幅均超过20%。
- 互换便利和股票回购再贷款计划的合计额度为8000亿元。
- 1月至10月,300多家公司公告了相关贷款安排,贷款金额上限合计781亿元。
- 一家大型国有银行正在考虑分别向中国国新和中国诚通新增最高1000亿元的贷款额度。
- 央行每日开展、当前利率为1.25%的隔夜逆回购操作也计划于11月2日启动。