电子行业推动利润突破6万亿元
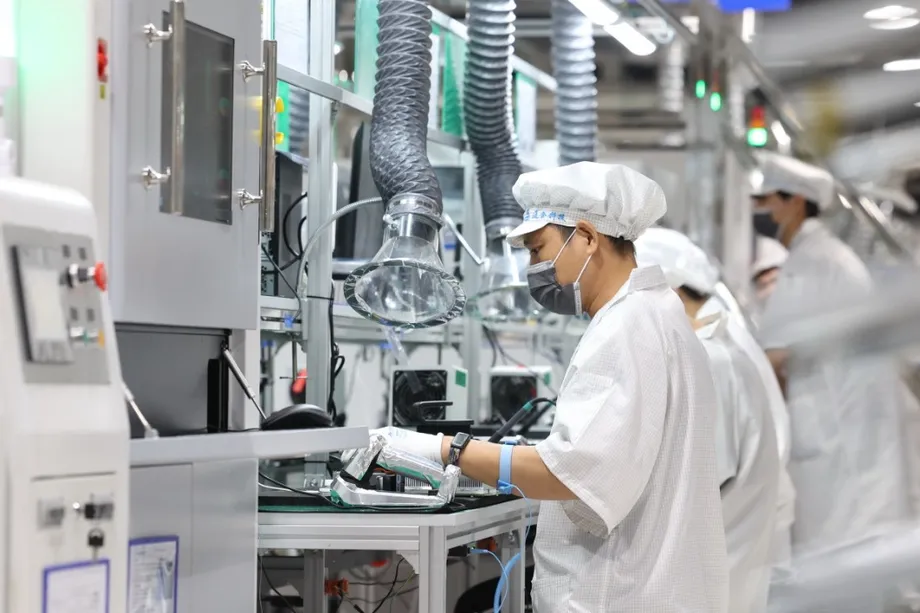
国家统计局10月27日公布的数据显示,2026年前9个月,中国规模以上工业企业实现利润总额6.03374万亿元,同比增长15.5%。电子行业拉动利润增长9.6个百分点,约占利润总额增量的62%。
目录
9月利润同比增长14.4%,高于8月的4.2%,创6月以来最快增速。人工智能计算设备、数据中心以及相关建设材料需求增长,带动多个上下游行业收益提升。
各行业的表现并不均衡。计算机、通信和其他电子设备制造业利润增长103.8%,汽车制造业利润下降22.8%,家具制造业利润降幅超过一半。电力、热力、燃气及水生产和供应业的合计利润也有所下降。
因此,中国工业复苏主要由一批实力强劲但集中的企业推动。科技供应商和部分原材料生产商利润快速增长,而面向家庭消费的制造商则面临消费疲软和竞争激烈的局面。
数据统计范围
国家统计局的调查范围包括年主营业务收入达到2000万元及以上的工业企业,涵盖采矿业、制造业和公用事业。收入低于这一门槛的小型企业不在统计范围内。
1月至9月,调查企业营业收入达到106.21万亿元,同比增长6.6%。营业成本增速较慢,为6.1%,达到90.30万亿元。成本占收入的比重有所下降,利润增速因此快于销售额增速。
前三季度,规模以上工业增加值增长5.3%。工业增加值衡量生产过程中创造的价值,扣除了生产所消耗的商品和服务价值。利润则衡量企业扣除支出后留存的收益,因此这两项指标反映工厂经营情况的不同方面。
9月单月利润表现走强后,前9个月累计利润增速仍略低于1月至8月的15.7%。前9个月数据汇总了整个期间的表现,而9月数据是将当月利润与上年9月进行比较。
近期数据展现了复苏的进展:
- 2025年:工业企业利润在连续三年下降后小幅增长。
- 2026年1月至8月:工业企业累计利润同比增长15.7%。
- 2026年9月:利润单月增速从8月的4.2%加快至14.4%。
- 2026年10月27日:国家统计局公布数据显示,前9个月利润增长15.5%。
人工智能需求如何传导至工厂
随着人工智能算力和先进存储技术需求增长,电子行业利润大致翻了一番。人工智能系统的建设和运行需要一系列产品,从电子材料、零部件到计算机、服务器和通信设备。
电子专用材料制造业利润增长220%,意味着利润达到上年同期的3.2倍。分立半导体器件制造业利润增长51.7%,光电子器件制造业增长69.8%,电子电路制造业增长62.5%。
数据中心建设也带动了生产设备间信息传输连接产品的企业。光纤制造业利润增长570%,达到上年同期的6.7倍。光缆制造业利润增长110%,增幅超过一倍。
计算机生产也表现强劲。计算机外围设备制造业利润增长280%,整机制造业增长170%,工业控制计算机及系统制造业增长90.9%。这些数据表明,投资热潮正沿计算供应链的多个环节扩散。
中信银行(国际)首席中国经济学家丁孟表示,人工智能供应链带来的国内外需求已成为工业企业利润的重要支撑。他预计,除非全球人工智能投资出现重大逆转,否则利润仍将快速增长。
先进制造业占比继续提升
高技术制造业利润增长52%,高于工业平均增速36.5个百分点。该行业贡献了工业企业利润总额的25.5%,同比提高6.2个百分点。
这意味着其上年同期占比为19.3%。换言之,先进制造业一年内从贡献工业企业利润略低于五分之一,提升至超过四分之一。
增长不只局限于计算领域。导航、测绘、气象及海洋专用仪器制造业利润增长190%,牙科设备及器具制造业利润增长59.6%。
国家统计局工业司首席统计师于卫宁将利润结构变化归因于产业升级和新兴生产活动发展。国家发展和改革委员会产业经济与技术经济研究所工业室主任徐建伟也指出,先进制造业占比上升,生产正向价值更高的环节迈进。
电子行业和高技术行业的统计范围有所重叠,因为部分电子制造企业也属于高技术行业。两组数据从不同角度反映了生产向先进领域转型的趋势。
金属和化工行业也实现增长
原材料制造业利润增长44.9%,拉动工业企业利润增长5.9个百分点。人工智能基础设施和新能源产业对铜、铝等基础金属的需求,支撑了企业收益。
有色金属冶炼和压延加工业利润增长79.7%。有色金属是铁以外的金属,包括铜和铝,广泛用于电气设备和基础设施。
化学原料和化学制品制造业利润增长49.2%,石油加工行业扭亏为盈,实现利润842.2亿元。国际原油价格上涨有助于改善相关行业收益。
采矿业利润增长38.2%,达到约8813.7亿元。其中,煤炭开采和洗选业利润增长57%,石油和天然气开采业利润增长21.3%。
制造业的利润绝对规模仍大得多,实现利润约4.57万亿元,同比增长17%,约占工业企业利润总额的四分之三。
大宗商品价格上涨对生产链各环节的影响不同。供应商可以提高金属或燃料的售价,而采购这些材料的制造商则要承担更高成本。若企业提价空间有限,利润率就可能受到挤压。
消费行业面临不同的经济环境
汽车制造业利润下降22.8%,电气机械和器材制造业下降5.9%,农副食品加工业下降17.3%。家庭需求疲软持续影响消费,家具制造商利润降幅超过一半。
多个基础工业行业也面临困境。非金属矿物制品业利润下降46.9%,黑色金属冶炼和压延加工业利润下降73.3%,后者包括钢铁生产。
公用事业实现利润约5785.6亿元,下降14.3%。其中,电力、热力生产和供应业利润下降17.9%。
全球最大的电动汽车电池制造商宁德时代公布,季度净利润增速大幅放缓,原因包括电池行业竞争加剧和汽车销量走弱。该公司的表现说明,即便是推动中国近期制造业扩张的核心行业,也面临售价和利润率承压。
牛津经济研究院高级经济学家沈悦表示,先进制造业投资和电子产品产能利用情况仍具韧性,但整体投资和工业产能利用偏弱。她指出,家庭需求是薄弱环节,房地产市场下行影响住房购买及相关耐用消费品需求。
沈悦谈到依靠海外销售的局限时表示:
“中国的出口优势还不足以完全抵消国内需求疲软,”她说。
大型企业进一步领先
调查范围内大型工业企业利润增长18.8%,中型企业增长15.4%,小型企业增长8.7%。大、小型企业之间的增速差距为10.1个百分点。
所有制数据也显示出明显差异。股份制企业利润增长20.8%,国有控股企业增长13.1%,私营企业增长8.7%。外商及港澳台投资企业利润仅增长0.5%。
这些分类反映了企业的不同特征。企业规模是一项特征,所有制则是另一项。国有控股、私营和股份制结构也可能在公布的分类中有所交叉。
私营企业实现利润约1.51万亿元,国有控股企业实现利润约1.94万亿元。私营企业和小型企业增速较慢,为本已存在行业分化的复苏增添了另一层差异。
利润率改善,回款速度放缓
工业企业每100元营业收入实现利润平均为5.68元,高于上年同期的5.24元。利润率提高0.44个百分点,有助于解释利润增速为何快于销售额增速。
每100元营业收入中的营业成本下降0.45元,至85.02元;其他费用下降0.13元,至8.35元。
国家发展和改革委员会宏观经济研究院研究员陈曦将效率提升归因于设备更新、人工智能在制造业中的应用以及税收政策支持。他还指出,中国拥有完整的工业供应链,企业能够迅速响应需求。
资金回笼速度则有所放缓。应收账款,即客户为已售商品所欠的款项,截至9月底达到29.77万亿元,增长10%。平均回收期延长1.3天,达到71.6天。
产成品存货增长11.6%,达到7.37万亿元;存货周转天数增加0.6天,达到21天。应收账款和存货增速都快于营业收入,更多资金因此被客户欠款和待售商品占用。
负债增长7.4%,达到116.61万亿元,超过资产6.7%的增幅。资产负债率上升0.4个百分点,达到58.6%。该比率衡量企业资产中有多少由对贷款方及其他债权人的负债提供资金。
提振国内需求仍是政策难题
中国经济第三季度增长4.5%,前9个月增长4.6%,处于政府全年4.5%至5%的目标区间内。9月社会消费品零售总额仅增长1.1%,显示家庭消费增速放缓,与工业企业利润走强形成对照。
欧亚集团中国区主任王丹表示,政策制定者认为没有紧迫必要出台大规模新刺激措施,正依靠技术出口帮助实现增长目标。她说,制造商利润微薄,债务问题也在抑制地方政府支出。
于卫宁表示,下一步政策重点包括扩大内需、改善供给,以及加快培育新的增长动能。数据公布时,官方并未宣布大规模新刺激方案的时间表。
民生银行首席经济学家温彬指出,进入施工阶段的投资项目、清理拖欠账款的工作以及治理无序价格竞争的措施都能提供支撑。他还提到,全球对人工智能基础设施的投资持续推进,电动汽车、储能和电力设备出口需求也保持增长。
温彬指出,全球货币环境趋紧、美国贸易政策不确定性、地缘政治紧张局势和能源价格波动,都是影响需求和企业成本的风险因素。对中国制造商而言,关键在于强劲收益能否从科技和大宗商品供应商扩散至更多行业,同时客户能够支付货款、家庭消费逐步恢复。
要点
- 2026年1月至9月,工业企业利润增长15.5%,达到6.03374万亿元。
- 9月利润增长14.4%,高于8月的4.2%。
- 电子行业贡献了工业企业利润总增量的约62%。
- 高技术制造业贡献了利润总额的25.5%,高于上年同期的19.3%。
- 汽车、家具、钢铁和公用事业企业利润下降。
- 利润率有所改善,但客户回款时间、库存和资产负债率均有所上升。
- 政策重点包括提振国内需求、改善供给和培育新的工业增长动能。