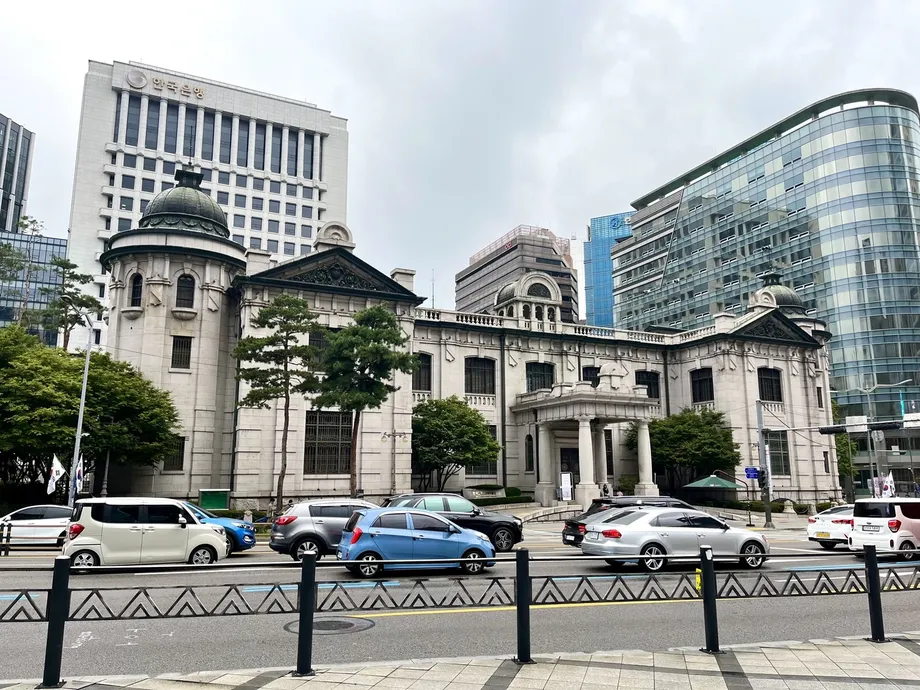
9月房贷利率升至2012年以来最高水平
韩国9月平均固定房贷利率升至5.11%,这是韩国银行自2013年1月开始分别记录固定和浮动房贷利率以来,该利率首次突破5%。在许多家庭面临现有贷款利率调整之际,还款确定性的成本也随之上升。
目录
韩国银行10月29日公布的9月加权平均利率数据显示,新发放房贷平均利率为4.88%,高于8月的4.66%。这是该利率自2012年4月达到4.94%以来的最高水平,房贷利率也连续第五个月上升。
浮动利率房贷也有所上涨,从4.53%升至4.76%。固定利率上升了同样的0.23个百分点,从4.88%升至5.11%,两类房贷利率相差0.35个百分点。
这些数据反映的是9月新发放的贷款。现有借款人的利率变化取决于合同条款,包括浮动利率的重设时间,或固定利率初始期限的结束时间。国内各银行第四季度计划调整利率的房贷规模达165万亿韩元。
10月的情况则更为复杂。影响固定房贷定价的银行债券收益率有所下降,而许多浮动利率房贷采用的资金成本指数COFIX则上升。因此,借款人面临两种不同力量:部分新发放固定利率房贷的报价有所回落,而现有浮动利率贷款的成本仍可能上升。
利率如何一路上升
最新数据是在韩国银行7月和8月连续上调政策利率之后公布的,两次上调幅度均为0.25个百分点。随后,韩国银行于10月22日将基准利率维持在3.00%,货币政策委员会七名委员一致支持这一决定。
- 2025年10月:固定房贷利率开始连续12个月上升。
- 2026年7月和8月:韩国银行在连续两次会议上上调基准利率。
- 9月:固定房贷平均利率升至5.11%,房贷综合平均利率升至4.88%。
- 10月15日:韩国银行协会公布9月COFIX为3.43%,高于此前的3.18%。
- 10月22日:韩国银行将基准利率维持在3.00%。
- 10月29日:9月银行利率数据显示,房贷、个人信用贷款和企业贷款的借款成本均有所上升。
7月和8月的连续加息是韩国银行自2023年1月以来首次连续上调政策利率。此前一轮连续加息从2022年4月开始,在连续七次会议上均有加息。
为何暂停加息并未阻止贷款利率上涨
韩国银行的基准利率会影响整个金融体系的资金成本,但商业银行还会根据自身融资成本和市场利率为贷款定价。因此,即使央行维持利率不变,这些成本仍可能继续变动。
9月,信用评级为AAA、期限为5年的银行债券收益率从4.35%升至4.53%。此类债券是固定房贷定价的重要参考。COFIX上升0.25个百分点至3.43%,创2024年6月以来最高水平,也是自2022年11月以来最大的单月涨幅。
较短期市场利率也有所上升。期限为91天的存单利率从2.97%升至3.17%。期限为3个月的AAA级银行债券收益率从3.07%升至3.32%,期限为6个月的债券收益率则上升0.29个百分点。
韩国银行金融统计团队负责人金成俊将贷款利率上涨归因于8月政策利率上调以及9月参考利率上升。他还指出,银行附加利率调整和收紧贷款管理也可能推高利率。
房贷利率通常由参考利率加上银行设定的附加利率,再扣除客户可享受的优惠构成。因此,参考利率下降可能需要一段时间才会传导至借款人,而银行的定价决策也会影响个别贷款能从利率下降中受益多少。
利率上升会带来多少韩元利息支出
假设一名借款人欠款5亿韩元,利率为7%时,每年需支付3500万韩元利息,相当于每月约292万韩元,假设本金余额保持不变。利率为5%时,同样的贷款余额每年产生2500万韩元利息,每月约208万韩元。
两者相差每年1000万韩元,或每月约83.3万韩元。这些计算仅包括利息。需要定期偿还本金的房贷还包括本金部分,具体还款额取决于剩余期限和还款计划。
即使利率变动幅度较小,也会产生影响。对于余额不变的5亿韩元贷款,利率上升0.25个百分点会使年利息增加125万韩元,相当于每月约10.4万韩元。
9月固定和浮动房贷平均利率分别为5.11%和4.76%,相差0.35个百分点。按同一贷款余额计算,这意味着每年利息相差175万韩元,按初始利率计算每月约相差14.6万韩元。贷款期间浮动利率的后续变化将决定这一差距如何演变。
现有借款人将迎来大规模利率重设
金融监督院提交给社会民主党议员韩昌珉的数据表明,第四季度计划调整利率的房贷规模为165万亿韩元。2021年以约2%至3%的利率获得贷款的借款人,可能会在初始期限结束时面临大幅加息。
待调整贷款规模比上一季度计划调整的143.9万亿韩元高出21.1万亿韩元,增幅约为14.7%。因此,更多房贷将进入当前借款条件可能影响家庭预算的阶段。
在10月房贷利率上调后,压力已显现。2021年10月办理5亿韩元房贷的借款人,本月利率从3.6%升至5.6%。月供从227万韩元增至279万韩元,家庭支出因此增加52万韩元。
浮动利率房贷会按照合同规定的周期调整,因此9月COFIX的涨幅将在不同时间传导给借款人。即使央行在某个月维持政策利率不变,临近下一次利率调整的家庭仍可能面临更高利率。
固定和浮动房贷走势不同
10月房贷报价显示,9月平均数据只能反映新申请贷款情况的一部分。10月27日,KB国民银行、新韩银行、韩亚银行、友利银行和NH农协银行对初始固定期限为5年的房贷报价为4.61%至6.65%。每六个月调整一次的房贷利率则为4.42%至6.48%。
利率区间低端的差距约为0.20个百分点,低于9月底的0.55个百分点。区间高端在10月27日的差距为0.17个百分点。自9月底以来,五家银行的固定利率房贷报价在区间低端下降了0.30个百分点,在高端下降了0.25个百分点。
银行债券收益率有助于解释这一变化。期限为5年的债券收益率从9月30日的约4.53%降至10月23日的4.28%。与此同时,最新公布的COFIX涨幅正传导至浮动利率房贷定价。
另一份截至10月23日的统计显示,浮动利率房贷报价为4.42%至6.795%;而10月27日每六个月调整一次的产品报价为4.42%至6.48%。借款人适用的利率取决于银行、产品、调整周期和可享受的优惠。
固定期限为5年的房贷可在该期限内提供还款确定性,之后则按合同规定调整利率。比较借款成本时,保障期限与初始利率同样重要。
购房以外,家庭也面临更高成本
所有新增家庭贷款的平均利率升至4.96%,创2023年11月以来新高,当时为5.04%。详细数据将月度涨幅列为0.20个百分点;另一份公布的统计也显示平均利率为4.96%,但涨幅较小,为0.14个百分点。
无需以房屋等资产作抵押的一般无担保个人贷款,平均利率从8月的6.33%升至6.49%。这是自2023年12月达到6.58%以来的最高水平。利率已连续四个月上升,6月为5.72%。
用于支付全租房押金的贷款成本也有所上升,利率从4.35%升至4.57%。韩国的全租房制度要求租户支付一笔大额押金,而不是通过月租支付全部住房成本。押金贷款利率上升,会增加借款租户的租房成本。
新增家庭贷款中采用固定利率的比例从23.5%升至24.0%,连续第二个月上升。不过,在房贷中,固定利率贷款占比从35.3%降至34.2%。9月固定房贷仍比浮动利率产品贵,借款人需要在较低的初始成本与还款确定性之间权衡。
企业借款成本上升,存款利率也随之走高
存款银行新增贷款平均利率从4.40%升至4.57%。企业贷款利率从4.30%升至4.49%,其中小企业面临的涨幅更大。
大型企业的平均贷款利率为4.37%,上升0.16个百分点。中小企业的利率为4.63%,上升0.25个百分点。韩国银行将企业借款成本上升归因于短期市场利率走高,包括期限为91天的存单利率上升。部分银行以较低利率向大型企业发放了更多贷款,因此该类别的涨幅受到限制。
储户获得的利率也有所提高。新受理储蓄存款及相关融资产品的平均利率上升0.24个百分点至3.45%。纯储蓄存款平均利率为3.39%,包括存单和金融债券在内的市场融资产品平均利率为3.69%。
9月存款利率的涨幅超过贷款利率,使新增贷款与存款平均利率之差从1.19个百分点收窄至1.12个百分点。按未偿余额计算,平均存款利率升至2.27%,平均贷款利率升至4.48%。
存款利率上升有利于储户,但也会增加银行的资金成本。随着这些成本计入COFIX,浮动利率房贷可能面临进一步上行压力。
10月暂停加息之后,利率可能如何变化?
韩国银行10月22日维持利率不变,同时评估此前加息的影响。央行的决定考虑了国内经济增长强劲和通胀压力持续的情况,也考虑到中东局势长期紧张,以及主要经济体货币和财政政策带来的不确定性。
韩国银行预计,2026年和2027年的经济增长将超过其8月预测的3.3%和2.9%。央行还预计,2027年核心通胀率将高于此前预测的2.5%。核心通胀率不包括波动较大的食品和能源价格。未来利率决策将取决于陆续公布的经济指标。
韩亚证券债券策略师朴俊宇维持了对2026年11月和2027年2月进一步加息的预测。韩华投资证券债券策略师金成洙也预测将加息两次,每次0.25个百分点,使基准利率升至3.50%,并维持至2027年底。这些均为券商预测,央行尚未决定是否加息。
两家券商对债券市场的看法不同。韩亚证券预计市场波动将加剧,而韩华投资证券预测,在11月政策会议前,期限为3年的政府债券收益率底部为3.80%。
对于固定房贷而言,10月银行债券收益率下降可能带来一定缓解。保育住房贷款利率自8月以来也一直保持不变,此前截至7月累计上调五次,共1.25个百分点。金成俊表示,如果10月房贷利率随债券收益率变化,利率可能下降;但银行附加利率以及月底前的市场走势也会产生影响。
要点
- 9月固定房贷平均利率升至5.11%,这是自2013年1月开始分别记录固定和浮动利率以来首次突破5%。
- 房贷综合平均利率升至4.88%,创2012年4月以来最高水平。浮动利率房贷平均利率为4.76%。
- 第四季度计划调整利率的房贷规模为165万亿韩元,比上一季度高约14.7%。
- 对于余额不变的5亿韩元贷款,利率从5%升至7%将使年利息增加1000万韩元。
- 10月银行债券收益率下降,COFIX则上升,给固定和浮动利率房贷带来不同的定价压力。
- 韩国银行10月22日将基准利率维持在3.00%。未来仍可能加息,部分券商预测11月和2月将采取行动。