出口走强带来更乐观的经济预期,但利率不变
泰国央行于2026年10月28日将政策利率维持在1.00%,同时上调经济增长预测。人工智能相关需求提振出口和投资。此决定让借贷环境继续支持经济发展:科技企业势头渐强,但许多家庭和小企业仍面临压力。
目录
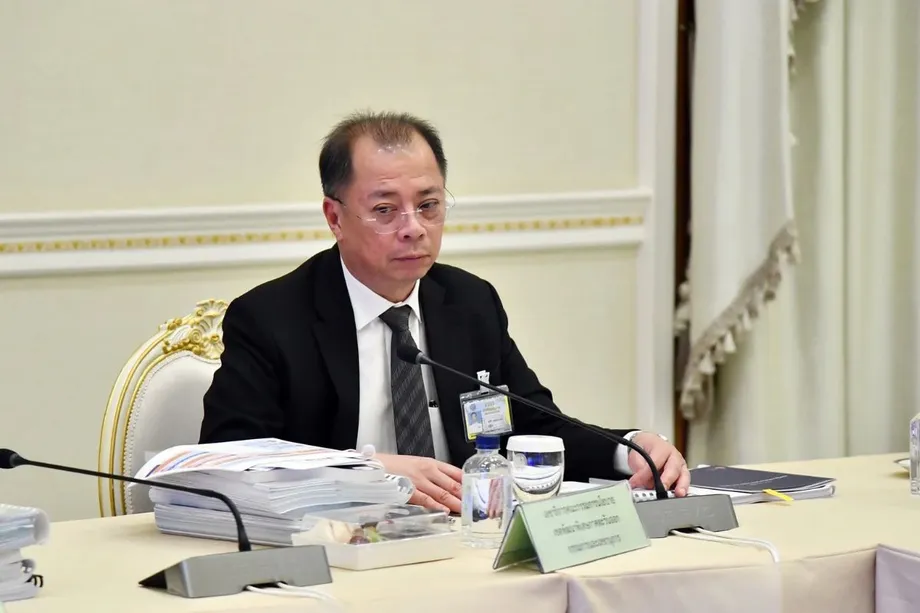
货币政策委员会当天有六名成员出席,其中一人缺席;出席成员一致投票决定维持利率不变。这是连续第四次会议未调整利率,使隔夜回购利率保持在2022年9月以来的最低水平。该利率为金融体系短期借贷成本提供参考,也会影响银行向客户收取的利息。
泰国央行目前预计,作为衡量泰国商品和服务产值的国内生产总值(GDP)将在2026年增长2.4%,2027年增长2.1%。央行6月的预测分别为2.3%和1.8%。不过,央行表示,经济增速仍低于潜在水平,技术投资带来的益处集中在特定企业和劳动者身上。
9月通胀率为2.82%,仍处于央行1%至3%的目标区间内。这让决策者有空间继续支持经济复苏,尽管能源成本有所上升。下一次利率会议定于12月23日举行。
市场普遍预期此次维持利率不变。三项独立调查分别采访了26名、23名和14名受访者,所有受访经济学家都预计利率将维持不变。更重要的问题是,在出口加速增长、家庭支出疲软、油价可能再次推高生活成本的情况下,泰国能将低利率维持多久。
泰国为何连续第四次维持利率不变
泰国央行在2024年10月至2026年2月期间六次降息,累计下调150个基点。一个基点是一个百分点的百分之一,因此这些降息将利率下调了1.5个百分点,从2.5%降至1.0%。
这些降息旨在支持东南亚第二大经济体应对国内需求疲软和家庭债务高企。此后,决策者一直维持利率不变,同时评估支持措施在多大程度上惠及企业和家庭。
- 2024年10月至2026年2月:六次降息将政策利率降至1.00%。
- 2026年8月26日:委员会将利率维持在1.00%。
- 2026年10月12日:行长维泰·拉塔纳功表示,对全年2.3%的增长预期充满信心,出口和外国直接投资将提供支撑。
- 2026年10月28日:委员会再次维持利率不变,并上调增长预测。
- 2026年12月23日:委员会计划举行下一次利率决策会议。
经济前景转好,央行为何仍保持谨慎
泰国经济第二季度同比增长1.9%,低于第一季度的2.8%。增速下降0.9个百分点,这有助于解释为何尽管出口前景改善,决策者仍保持谨慎。
新预测显示,泰国2026年经济增长2.4%,与2025年的增幅持平。较大幅度的上调针对2027年:央行将该年预测上调0.3个百分点,而2026年预测上调了0.1个百分点。
国际货币基金组织也将泰国2026年增长预测从1.9%上调至2.1%,并预计2027年增长2.1%。其今年的预测仍低于泰国央行的估计,但两家机构对明年增长率的预期相同。
经济增长低于潜在水平,意味着经济扩张速度慢于决策者认为可以持续的水平。泰国部分出口行业表现强劲,但与此同时,民众购买力疲弱、就业状况脆弱,小企业也面临困难。
人工智能需求推动出口预测大幅上调
泰国央行目前预计,2026年出口增长22%,高于6月预测的14%,也高于10月早些时候估计的17%至18%。对于2027年,央行预计出口增长15%,高于6月预测的4.6%。
9月出口同比增长24%,原因是全球人工智能投资周期带动电子产品需求。对人工智能设备和服务的支出,正推动与泰国科技产业相关的订单和私人投资。
9月进口增幅更大,同比增长50.4%,主要受燃料和资本品进口推动。资本品是企业用于生产其他商品或服务的机械设备。采购这类产品有助于支持未来生产,而进口燃料则满足当前能源需求。
进口激增也有助于解释,为何出口预测大幅上调,GDP预测的变化却小得多。在计算国内产出时,GDP核算会扣除进口,因为国外生产的商品已计入支出数据。因而,泰国部分增加的支出流向了海外供应商。
泰国央行预计,衡量对外贸易及其他收入往来的经常账户在2026年大致平衡。央行预计2027年经常账户盈余将达到180亿美元,高于此前预测的80亿美元。
家庭支出和旅游业仍是较弱环节
家庭债务高企继续制约私人消费。需要偿还大笔债务的家庭,可用于其他消费的资金更少;就业状况脆弱、购买力疲弱也加重了压力。泰国央行特别指出,低收入家庭尤其容易受到生活成本上涨的影响。
技术发展带来的收益仍集中在相关工业和服务业的企业及劳动者身上。对这些行业之外的家庭而言,出口数据改善未必能立即缓解家庭预算压力。
旅游业预测有所下调,出口预测则有所上调。泰国央行预计,2026年外国游客将达3200万人次,2027年达3450万人次,两年的预测均下调100万人次。央行称,油价上涨是影响游客人数的因素之一,不过新预测仍显示,2027年游客人数将比2026年增加250万人次。
通胀处于目标区间内,油价和天气风险仍需关注
9月年度总体通胀率为2.82%,接近1%至3%目标区间的上限。总体通胀衡量家庭购买的广泛商品和服务价格变化,包括食品和能源。
尽管如此,泰国央行将2026年总体通胀平均预测从10月早些时候的2.2%和6月的2.8%下调至2.1%。2027年预测则从1.4%下调至1.3%。单月年度通胀读数与全年平均预测衡量的时期不同,因此9月通胀率高于年度预测并不矛盾。
剔除波动较大的食品和能源价格后的核心通胀,预计2026年为1.2%,2027年为1.3%。这低于央行6月预测的1.5%和1.4%。核心通胀有助于决策者追踪家庭最易波动开支之外的价格压力。
委员会预计,能源价格上涨和厄尔尼诺现象将在2026年余下时间及2027年初暂时推高通胀。厄尔尼诺是一种可能扰乱降雨和农业生产的气候模式。中东冲突、缓解能源价格措施的限制,以及企业将成本上涨转嫁给消费者,都可能使通胀高于预测。
央行预计,随着国内需求持续疲弱,且比较基期转为此前价格较高的时期,通胀之后将有所回落。官员正密切关注能源成本是否会扩散至核心通胀,并改变人们对未来价格上涨的预期。
利率虽低,小企业仍面临信贷紧缩
贷款总额正在增长,但新增贷款主要流向大型企业。中小企业(SME)贷款在几乎所有行业持续收缩,而家庭贷款增速缓慢。
大型企业借款主要用于营运资金,即日常运营所需资金、流动性和成本上涨。部分贷款也用于新投资。银行对其认为更可能出现还款困难的借款人仍持谨慎态度。
因此,金融支持的分布并不均衡:低政策利率有助于稳定借贷成本,但小企业仍难以获得贷款。委员会表示,贷款质量保持稳定,同时指出,中小企业和弱势家庭的还款能力需要密切关注。
助理行长敦·纳空塔说,宽泛的货币政策在应对复苏不均衡方面已接近极限,并指出有必要采取有针对性的金融措施。中小企业信贷促进计划在10个月内用完全部资金额度,反映出市场对专门支持小企业措施的需求。
官员还估计,在计入修复和重建活动后,近期洪灾对实际GDP的影响将小于0.1%。这一评估已纳入经济预测。
泰铢反应平静,但全年走势偏弱
在市场早有预期的利率决策公布后,泰铢即刻几乎没有变化。不过,从更长时期来看,自2026年年初以来,泰铢兑美元已贬值约7%;自上次委员会会议以来则贬值约2%。
泰国央行称,泰铢贬值部分源于市场预期美国货币政策将收紧,以及油价上涨。以美元计价的商品在本币计价时会变得更贵;而进口能源价格已经高企,泰铢走弱会进一步加重压力。
泰国政府债券收益率随全球金融市场温和上升。作为私营部门主要融资渠道的银行贷款成本,随着政策利率保持不变而维持稳定。因此,企业的融资条件因借款渠道不同而有所差异:从银行借款的企业与通过债券市场融资的企业面临不同情况。
区域内各地政策决定也不尽相同。菲律宾于10月22日加息50个基点以遏制通胀;印度尼西亚和新加坡近期则维持政策设置不变。泰国国内需求较弱、通胀前景温和,使央行得以继续支持经济增长。
下一次会议在12月,利率长期走势仍不明朗
据开泰研究所10月政策评估,该机构预计12月会议将再次维持利率不变。10月利率决策公布前接受调查的大多数经济学家预计,利率将保持在1%,直至2027年底。
其他机构的预测则指向不同方向。凯投宏观预计2027年还会降息一次,下调25个基点;摩根大通、华侨银行和美国银行则指出,明年收紧政策的可能性正在上升。
助理行长兼货币政策委员会秘书敦在简报会上解释了央行为何考虑低利率的长期影响:
货币政策委员会认为,低利率会产生长期影响。如果经济足够强劲,利率可以逐步上调,以保留政策空间,
政策空间是指未来遭遇冲击时,央行仍有下调利率的余地。经济复苏走强期间逐步加息,有助于恢复部分政策空间。敦还表示,长期维持低利率可能让投资者低估风险,或为追求更高回报而转向风险更高的投资;但他强调,这些问题目前需要监测,并非需要立即采取行动的现实风险。
副行长披迪·迪萨亚塔此前于10月表示,在经济具备条件、利率可以回归较正常水平之前,政策将继续保持支持性。央行尚未设定调整利率的日期。12月的评估将权衡出口势头与家庭支出、信贷获取情况,以及油价和天气压力向物价传导的风险。
要点
- 泰国央行于2026年10月28日将政策利率维持在1.00%,这是连续第四次会议维持利率不变。
- 六名出席的委员会成员一致投票支持维持利率不变;一名成员缺席。
- 在出口和技术投资的支持下,经济增长预测上调至2026年的2.4%和2027年的2.1%。
- 预计2026年和2027年出口分别增长22%和15%,旅游业预测则有所下调。
- 家庭债务高企、购买力疲弱和中小企业信贷收缩,继续制约经济复苏。
- 总体通胀平均预测为2026年2.1%、2027年1.3%;油价和厄尔尼诺现象带来风险。
- 下一次利率会议定于12月23日举行;开泰研究所预计届时将再次维持利率不变。