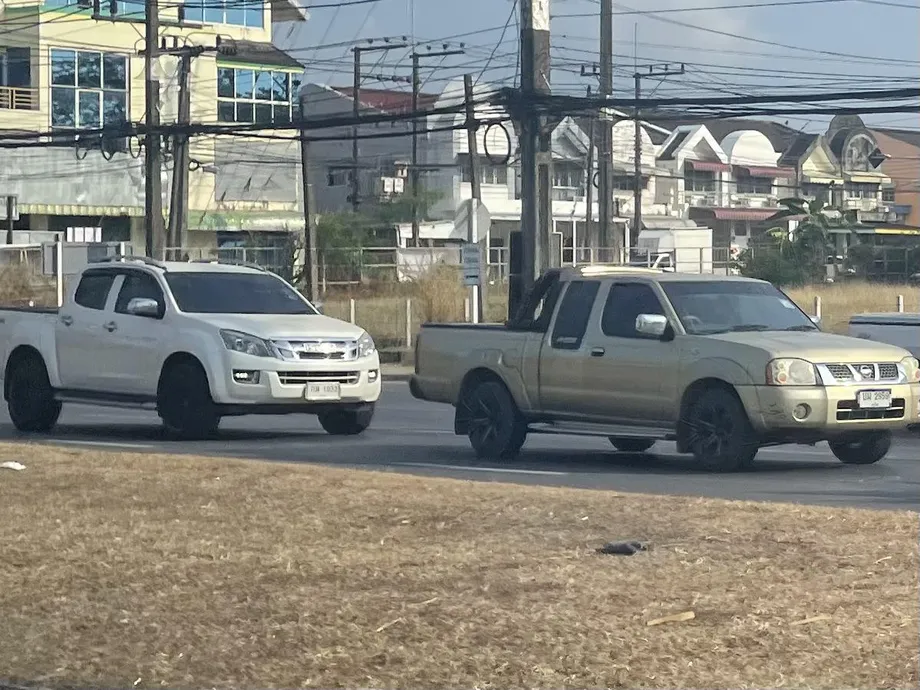
汽车市场持续增长,皮卡工厂却陷入困境
泰国2026年前九个月售出521,266辆汽车,较上年同期的447,969辆增长16.35%。但皮卡销量持续下滑,给汽车供应网络带来压力。泰国工业联合会(FTI)表示,该网络涉及2,500多家企业,雇用超过800,000人。
目录
9月皮卡销量下降7.11%,至10,315辆;同期国内汽车总销量增长14.28%,达到55,255辆。电动汽车是推动增长的主要力量。皮卡使用的本地制造零部件占比远高于其他车型,但仍受到贷款条件严格、企业收入疲软以及对中东出口减少的挤压。
FTI要求政府提高皮卡融资的可获得性,并明确拟议中的进口汽车消费税调整方案。该协会最关心的是,汽车需求增长带来的收益流向何处:一笔销售可以支撑泰国工厂及其供应商,也可以让一辆整车从海外进入泰国。
9月下旬的洪灾又带来新的干扰:由于零部件无法运抵,部分组装厂被迫暂时停产。该联合会表示,截至10月中旬,受影响工厂已恢复正常生产。FTI维持全年生产145万辆汽车的目标。
对农民、贸易商和小企业而言,眼下的问题是能否买得起用于谋生的车辆。对制造商而言,则是在市场变化之际,如何保持足够的订单,以维持生产、供应商收入和就业。
皮卡销量下滑了多少?
泰国皮卡市场已连续多年萎缩。年销量从2022年的约388,000辆降至2023年的265,000辆,随后在2024年降至163,000辆,2025年降至144,000辆。业内最新预计,2026年销量约为140,000辆。
若销量达到140,000辆,将比2022年低约64%。2022年,皮卡约占泰国汽车市场的46%;而在2026年前九个月,这一比例约为20%,同期皮卡累计销量约为100,000辆。
如今,乘用车在国内需求中占据主导地位。1月至9月,乘用车销量达到366,910辆,占市场总销量的七成略多。
9月数据反映出各类皮卡都面临压力。FTI记录的1吨级皮卡销量为5,003辆,同比下降11.50%;双排座皮卡销量下降4.95%。在前七个月,1吨级皮卡销量已下跌17.38%,至37,369辆。
FTI汽车工业俱乐部顾问兼发言人素拉蓬·派西帕他纳蓬(Surapong Paisitpatanapong)在8月谈到月度销量下滑的幅度时说:
“7月皮卡销量仅略高于10,000辆,而此前月均销量为30,000辆,”素拉蓬说。
买家为何难以获得贷款
据FTI称,随着经济增长放缓、家庭债务维持高位,银行收紧了汽车贷款。泰国经济2026年第二季度增长1.9%,低于第一季度的2.8%。该联合会还指出,中小企业收入疲软,生活成本上升。
皮卡往往是经营工具,而不只是个人代步车辆。农民用它运送农作物和物资,贸易商用它将货物运到市场,小型承包商则用它运送工人和设备。这些买家可能需要依靠车辆创造收入,同时也需要贷款购车。
贷款机构会评估借款人能否持续还款。当经营收入不稳定、现有债务又较高时,贷款审批就会更加困难。FTI希望政府鼓励金融机构放宽皮卡信贷准入,让国内需求支撑工厂产出。
据素拉蓬称,截至8月,一项规模为50亿泰铢的政府贷款担保基金仅吸引约2,000名参与者。担保可在符合条件的借款人无法还款时,为贷款机构提供一定保障。行业领袖表示,参与人数过少,难以提振皮卡需求。
副财长帕乌蓬·罗查纳萨昆(Paopoom Rojanasakul)于2025年3月21日通过泰国信用担保公司推出这项名为“กระบะพี่ มีคลังค้ำ”的计划。该计划最初通过PGS 11项目提供50亿泰铢的担保额度,每名借款人的最高担保额为150万泰铢。申请时间为2025年4月1日至12月30日,担保期限最长为七年,即84期。
政府承担前三年的担保费用,并补贴第四年至第七年的费用;后四年借款人每年需支付1.5%的费用。根据计划条件,若车辆拍卖所得低于未偿债务,担保公司将承担两者之间的差额。该措施旨在帮助企业购买用于工作的新皮卡;当时贷款机构担忧中小企业还款能力以及二手车价格下跌。
计划推出时,预计将支持购买超过6,250辆新皮卡,并带动超过50亿泰铢的新贷款,产生至少210亿泰铢的经济效益。这些数字是计划的预估,并非实际参与借款人的人数。
皮卡订单减少为何会波及众多企业
据FTI称,燃油发动机皮卡使用的本地采购零部件比例最高可达90%。因此,一笔皮卡订单能为泰国散热器、排气系统、座椅、空调、玻璃、钢铁和石化产品制造商带来业务。
该联合会表示,皮卡零部件产量已减少超过300,000件。供应商削减产量,工人收入减少,影响还波及展厅、销售人员、金融机构以及政府税收。
这一产业涉及2,500多家企业,雇用超过800,000名员工,涵盖汽车制造、零部件、原材料、配套产业和相关服务。FTI希望皮卡需求回升,帮助这些企业维持生产和就业。
据业内消息,截至8月,部分零部件供应商已经倒闭或将投资转移到海外。工厂产能利用率低于60%,意味着经测算的产能中有超过五分之二闲置。追踪工厂产出的泰国制造业生产指数,在部分月份也有所下降或增长乏力。
订单减少会迅速沿供应链扩散。组装厂对座椅和散热器的需求下降,零部件制造商随之减少钢材、玻璃和化学品采购。FTI提出的信贷支持措施旨在帮助更多国内买家完成购车,从而打断这一连锁反应。
电动汽车提振销量,对工厂的影响各不相同
9月,纯电乘用车销量为16,404辆,同比增长80.13%。1月至9月销量达到161,532辆,增长98.56%。这类汽车依靠电池储存的电力驱动,而非通过发动机燃烧燃料行驶。
FTI还列出9月纯电动汽车销量为16,626辆,同比增长81.61%,并同时提供了乘用车数据。混合动力乘用车销量达到14,113辆,增长10.78%;插电式混合动力汽车销量为1,497辆,增长137.24%。混合动力汽车将发动机与电动机结合;插电式车型还可以通过外部电源为电池充电。
燃油发动机乘用车则呈现相反趋势。9月销量下降14.50%,至7,776辆;前九个月销量下降20.20%,至77,837辆。
泰国的电动汽车产量也在增加。业内数据显示,1月至7月,国内纯电动汽车产量增长73%,达到47,452辆。一组乘用车数据则显示,同期电动乘用车产量为46,924辆。
不过,FTI认为,电动汽车市场增长需要为泰国境内的制造商带来更多业务。该联合会的1月至7月乘用车电动车数据为销量125,411辆、国内产量46,924辆。FTI指出进口车型占比为62.58%,并以此推动调整汽车税制。
对供应商而言,实际关键在于消费者购买的车型组合,以及车辆在哪里组装。进口整车会为销售和售后服务带来业务。在泰国本地制造的车辆则还能创造组装工作,并带来对本地零部件的订单。
中东市场受扰,另一项需求来源减少
据FTI称,1月至9月,泰国对中东的皮卡出口减少33,118辆,降幅为37.73%。该联合会将下降归因于美伊冲突以及霍尔木兹海峡关闭。霍尔木兹海峡是连接海湾地区与国际市场的重要航运通道。
FTI还引用了一项中东地区汽车出口数据:14,419辆,下降30.60%,但该数据所对应的统计时期未得到一致说明。该联合会反复提及的皮卡出口缺口,是前九个月减少33,118辆。
上一完整年度,泰国向中东出口了超过100,000辆皮卡。失去这一市场的订单,加剧了国内购买疲软带来的压力,使生产商更难通过其他订单弥补本土市场的低迷。
随着燃料、食品和农业成本上涨,这场冲突此前已促使泰国推出紧急价格纾困措施。皮卡行业如今面临双重压力:家庭和企业的可支配支出减少,海外局势动荡也削弱了出口需求。
其他目的地市场助力9月汽车出口增长4.55%,达到89,972辆。对亚洲市场的出口增长27.16%,占出口总量的28.61%,略低于澳大利亚和大洋洲的29.30%。不过,1月至9月整车出口总量仍下降4.94%,至655,009辆。
洪灾暴露工厂之间的依赖关系
9月下旬,春武里府安美德工业园区周边洪灾直接影响了零部件制造商。部分汽车组装厂虽然厂区本身没有进水,却因供应商无法交付零部件、运输路线受阻以及员工无法到岗而停产。
FTI汽车工业俱乐部主席素瓦·素帕甘德查库(Suwat Supakarndechakul)表示,受影响工厂已于10月中旬恢复正常生产。该俱乐部的成员车企还推出了援助活动,包括减免人工费、折扣销售备件和新车,以及暂缓还款。
近期事件显示,需求疲软与生产中断如何交织在一起:
- 2026年7月:皮卡月销量仍略高于10,000辆,远低于此前约30,000辆的月均水平。
- 2026年8月:行业领袖警告供应商倒闭风险,并指出贷款担保计划参与度有限。
- 2026年9月下旬:洪灾扰乱零部件交付,并导致部分组装线暂时停工。
- 2026年10月中旬:据FTI称,受影响工厂恢复正常生产。
- 2026年10月27日和28日:行业最新消息维持全年生产目标,并再次呼吁出台信贷和税收措施。
9月汽车产量下降6.08%,至120,319辆。前九个月累计产量仍略高于上年同期,增长0.39%,达到1,080,030辆。
FTI希望政府作出哪些决定
FTI提出的要求主要涉及皮卡信贷、拟议中的汽车以旧换新计划和消费税。行业领袖希望皮卡被纳入任何以旧换新计划,让更换旧车的企业也能从中受益。
截至8月,政府尚未明确拟议计划的补贴金额、车辆年限限制或符合条件的车型。10月下旬,该联合会也仍在等待有关调整整装进口汽车税收待遇的正式公告。政府没有给出这些决定的确切实施日期。
消费税是针对包括汽车在内的特定商品征收的税。调整税制结构会改变进口整车与国内生产车辆之间的相对成本。无论生产燃油车还是电动车,FTI都希望公平对待在泰国设厂投资的企业。
该联合会在一份声明中阐述了对税收调整的立场:
“明确调整消费税结构,将表明泰国重视长期投资和本土价值创造,有助于保护和支持泰国汽车产业,使其成为可持续发展的全球主要生产和出口基地,”FTI说。
这些诉求的共同目标是在泰国保留制造业活动。放宽皮卡融资有助于支撑眼前的订单,而税收规则则会影响企业决定未来在哪里生产汽车时所面对的激励。
实现全年目标需要达到什么水平
为达到FTI设定的145万辆年度目标,泰国需要在2026年最后三个月再生产369,970辆汽车,相当于月均约123,323辆,比9月的120,319辆高出约2.5%。
目标包括生产900,000辆出口汽车和550,000辆供国内销售的汽车。1月至9月,工厂生产了686,647辆出口汽车和393,383辆国内销售汽车。
要完成生产目标,第四季度还需生产213,353辆出口汽车和156,617辆国内销售汽车。FTI表示,工厂正在计划追回洪灾期间损失的产量。
这一产业的整体商业价值依然可观。9月,汽车、发动机、零部件和备件出口总额约为826.5亿泰铢,增长8.15%。前九个月出口额约为6,380.8亿泰铢,下降2.99%。
工厂恢复运转后,制造商具备了重新生产的能力。尚待解决的商业难题是确保订单充足,尤其是皮卡订单,因为其本地采购的零部件能为庞大的泰国企业网络带来收入。
要点
- 2026年1月至9月,泰国汽车销量增长16.35%,达到521,266辆,但皮卡需求持续萎缩。
- 尽管电动汽车销量强劲增长,9月皮卡销量仍下降7.11%,至10,315辆。
- FTI希望放宽皮卡融资,并调整税收政策,以支持在泰国生产汽车的企业。
- 据该联合会称,汽车供应网络涉及2,500多家企业,雇用超过800,000人。
- 前九个月,泰国对中东的皮卡出口减少33,118辆。
- 受洪灾影响的工厂于10月中旬恢复正常生产。
- FTI维持全年生产145万辆汽车的目标,最后一个季度还需生产369,970辆。