捍卫汇率,同时为放贷腾出更多空间
印尼央行于2026年10月21日维持基准利率在5.75%,将隔夜银行存款利率上调至5.00%,并宣布下调准备金率,预计向银行体系释放190万亿印尼盾,约合105.6亿美元。这套措施旨在稳定印尼盾,同时为银行增加可供放贷的资金。
目录
这一决定出台前,印尼股市连续两天创纪录下跌;指数提供商明晟(MSCI)警告称,可能将印尼股票市场调整为独立市场地位后,印尼盾再次承压。公告发布后,印尼盾小幅走弱;今年以来,该货币兑美元已贬值逾7%。
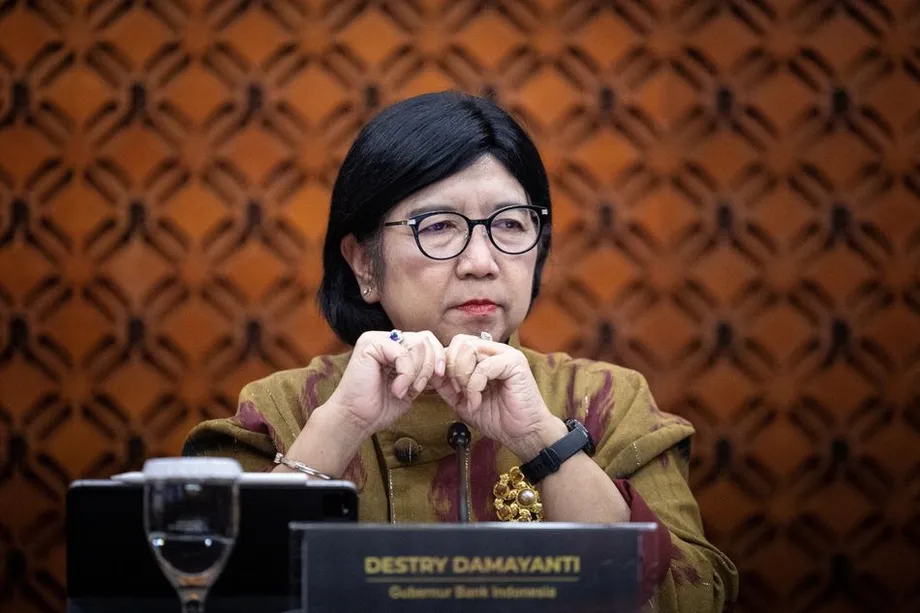
行长德斯特里·达马扬蒂在董事会于10月20日至21日在雅加达举行会议后宣布了这些措施。基准利率连续第四次政策评估维持不变,银行向央行借入隔夜资金的利率也保持在6.50%。
传统银行的准备金率将从9%降至8%,计划于11月初前完成,之后于12月1日进一步降至7%。印尼央行还宣布下调伊斯兰银行的准备金率,从7.5%降至5.5%。
副行长索利金·M·朱赫罗解释了央行为何让不同政策工具朝不同方向调整:
由于我们要应对多重挑战,因此需要采取不同政策加以应对。
对企业和家庭而言,关键问题是这些措施能否在不加剧汇率压力的情况下促进放贷。印尼盾走弱会推高进口成本,而借贷条件收紧则可能抑制投资和招聘。
三种利率分别发挥什么作用
基准利率,即七天期逆回购利率,是印尼央行为整个经济的借贷条件释放的主要信号。维持在5.75%,意味着在央行于5月和6月分三次累计加息1个百分点后,不再全面上调利率。
存款便利利率的作用则不同。银行将剩余资金隔夜存放在印尼央行,可获得该利率。将这一利率上调25个基点,即0.25个百分点,至5.00%,会提高这种选择的吸引力,并有助于支撑短期市场利率。
贷款便利利率的作用恰好相反:需要隔夜资金的银行可以按6.50%的利率向央行借款。存款利率和贷款利率共同引导银行间资金借贷的价格。
存款利率上调后,其与基准利率之间的差距从1个百分点缩小至0.75个百分点。因此,尽管央行的基准利率维持不变,它仍在调整货币市场条件。
决策公布前,经济学家的预期分歧明显。在接受调查的29人中,15人预计基准利率维持不变,14人预计至少上调25个基点。维持利率不变符合略占多数的预测,但也令希望央行针对市场抛售采取更强硬利率措施的人感到失望。
下调准备金率如何释放190万亿印尼盾
准备金要求决定银行必须将多少存款留存在央行,而不能用于其他用途。降低准备金率后,银行可用于贷款、投资或其他支付的资金会增加。
对传统银行而言,准备金率从9%降至7%,意味着相关存款每100印尼盾所需缴存的准备金从9印尼盾降至7印尼盾。此次下调分两阶段实施,让银行有时间逐步调整,并于12月1日全面生效。
伊斯兰银行按照禁止传统利息支付的金融规则运营,也将获得同等幅度的下调:准备金率降低2个百分点,从7.5%降至5.5%。央行未说明这项调整的具体实施时间表。
达马扬蒂表示,准备金措施将释放190万亿印尼盾。索利金称,下调准备金率将增强银行放贷的灵活性,并支持就业创造。印尼央行还将调整流动性激励机制,这是另一项用于影响银行可用资金的工具。
印尼一直难以将充裕的银行资金转化为实际借款。2025年8月,信贷同比增长7.56%,而截至第三季度末,已获批但尚未提取的贷款超过2,372万亿印尼盾。这些数据在此前推动扩大放贷的举措中有所讨论,说明除了资金供给,借款需求同样重要。
市场抛售为何重要
MSCI的警告给原本已承受汇率走弱压力的市场带来了新的冲击。其市场分类有助于国际投资基金决定将哪些国家纳入投资组合。如果印尼从新兴市场调整为独立市场,其在追踪这些分类的投资产品中的地位可能发生变化。
外国投资者抛售印尼股票后,可能会将所得印尼盾兑换成美元并转移资金。这使股价下跌与汇率承压相互关联,而政府债券遭到抛售则可能推高政府借贷成本。
在10月16日市场抛售期间,印尼盾兑美元汇率跌破每美元18,000印尼盾,雅加达综合指数在早盘交易中跌幅超过11%。随着压力蔓延至各类资产,印尼央行介入外汇和债券市场。
最近连续两天的股市跌幅超过亚洲金融危机期间有记录的任何跌幅。截至10月政策会议时,印尼盾仍是年内亚洲新兴市场中表现最弱的货币,兑美元贬值超过7%。
MSCI的分类流程还有后续时间安排:征求意见计划于2027年4月30日结束,最终决定预计于2027年6月30日前公布。因此,投资者还将面临数月的不确定性,不清楚印尼最终会被归入哪种市场类别。
降低外国投资者的汇率保护成本
印尼央行也在通过降低汇率风险保护成本,努力提高印尼盾资产的吸引力。达马扬蒂表示,此前针对外汇对冲的优惠措施已吸引99亿美元资本流入。
对冲可以让投资者安排保护措施,以应对不利的汇率变动。购买印尼资产的投资者可能获得以印尼盾计价的回报,但如果印尼盾走弱,出售资产时换回的美元就会减少。对冲有助于管理这种风险,但需要付出成本。
达马扬蒂表示,央行将通过名为国内无本金交割远期(DNDF)的工具提供进一步激励。这类合约结算的是约定汇率与之后参考汇率之间的差额,而不是要求交付全部标的货币。
行长表示,这些措施旨在吸引外国资本、稳定印尼盾,并深化国内货币市场和外汇市场。除了利率和准备金率,对冲激励措施也为印尼央行提供了另一种影响印尼盾资产需求的途径。
经济学家认为政策平衡难度不小
凯投宏观高级亚洲经济学家加雷思·利瑟质疑这套政策组合能否同时支持经济增长和汇率。他将这些举措形容为“非常令人困惑”,并解释了自己的担忧:
我认为他们试图同时做两件事(支持印尼盾和促进增长),但我不确定这是否可行。
利瑟还警告称,这种做法可能削弱央行的公信力。公告发布后印尼盾小幅走弱,凸显了说服投资者相信这套组合能够奏效所面临的直接挑战。
雅加达丹纳蒙银行经济学家伊尔曼·法伊兹则解释了这些政策工具如何配合。他表示,上调存款便利利率或有助于防止下调准备金率释放的额外资金将货币市场利率压得过低,从而降低持有印尼盾的吸引力。
两种看法都聚焦于同一矛盾:银行获得了更多可用资金,借贷条件因此可能放宽;与此同时,央行提高隔夜存款利率,以支撑市场利率。最终结果将取决于银行如何使用这些资金,以及投资者如何作出反应。
通胀留有空间,汇率压力则不然
印尼9月年通胀率升至3.28%,为三个月来的最高水平。衡量较窄一组价格、用于追踪潜在价格压力的核心通胀率则降至2.84%。
这两项数据均处于印尼央行1.5%至3.5%的目标区间内;官方表述为2.5%,上下浮动1个百分点。9月总体通胀率比区间上限低0.22个百分点。
达马扬蒂表示,央行在5月和6月累计加息1个百分点,足以稳定通胀预期。印尼央行维持2026年经济增长预测在4.9%至5.7%不变,并表示2026年和2027年的通胀目标也将保持不变。
目前基准利率比1月维持利率不变时的4.75%高出1个百分点。这一变化表明,汇率压力如何在今年推动货币政策转向,同时官员仍在寻找支持经济活动的办法。
对家庭而言,汇率会影响进口食品、燃料和生产材料的成本。对企业而言,利率会影响设备、库存和扩张所需的融资成本。印尼央行正试图管理这两方面的影响,同时避免再次上调基准利率。
预算担忧与央行独立性仍受关注
投资者还对印尼公共财政、昂贵的燃油补贴以及普拉博沃·苏比安托总统的支出计划表示担忧。除了MSCI警告造成的直接冲击,这些问题也会影响市场对印尼盾资产的信心。
央行独立性也是这场讨论的一部分。投资者希望相信,即使央行需要与寻求更快增长的政府协调,通胀和利率决策仍由印尼央行掌控。
达马扬蒂在10月关于利率自主权的表态中回应了这一问题,称是否加息、降息或采用其他激励措施,只由央行决定。最新政策组合将这一权力置于新的审视之下,因为它同时包含支持汇率和鼓励放贷的措施。
印尼央行接下来的实际考验,是在11月和12月释放更多银行资金。MSCI的征求意见程序仍在进行,政府财政状况也持续引发担忧,央行的市场措施必须在这样的环境下发挥作用。
决策背后的时间线
10月的公告延续了数月以来的政策变化:印尼央行先维持利率,随后加息,之后暂停加息,同时增加其他政策工具。这一过程有助于解释为何最新应对措施不止涉及基准利率。
- 2026年1月21日:印尼盾承压之际,印尼央行将基准利率维持在4.75%。
- 2026年5月至6月:央行三次加息,基准利率累计上调1个百分点,至5.75%。
- 2026年10月16日:股市大幅下跌之际,印尼盾兑美元汇率跌破18,000印尼盾。
- 2026年10月20日至21日:董事会同意维持基准利率、上调存款便利利率并下调准备金率。
- 2026年11月初:传统银行的准备金率计划从9%降至8%。
- 2026年12月1日:准备金率计划再次下调至7%。
- 2027年4月30日和6月30日:MSCI征求意见预计结束,随后是其最终市场分类决定的截止日期。
因此,眼下的变化在于隔夜存款回报以及银行可使用资金的规模。更长远的考验是,这些措施能否在支持国内信贷的同时,帮助外国资本继续投资印尼。
要点
- 印尼央行连续第四次评估维持基准利率在5.75%不变。
- 隔夜存款便利利率上调至5.00%;贷款便利利率维持在6.50%。
- 下调准备金率预计将向银行体系释放190万亿印尼盾。
- 在股市再次动荡之际,印尼盾今年以来兑美元已贬值逾7%。
- 9月通胀率为3.28%,处于央行目标区间内。
- 进一步的对冲激励措施旨在吸引外国投资;与此同时,MSCI正在审查印尼的市场分类。