印尼盾承压之际,银行放贷空间扩大
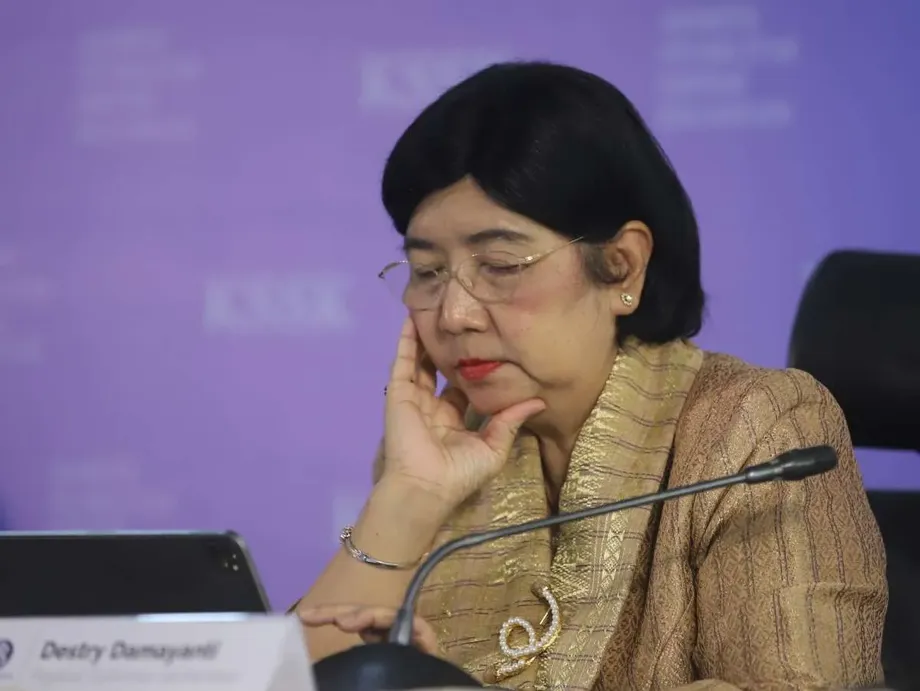
印尼央行将在2026年11月和12月分别下调传统银行和伊斯兰银行的存款准备金率两个百分点。行长德斯特丽·达马扬蒂表示,此举将向银行体系释放约190万亿印尼盾。此时,贷款增速快于存款,股市大幅抛售后银行也再度面临压力。
目录
印尼央行于10月21日在雅加达宣布这项决定,此前央行董事会于10月20日至21日召开会议。传统银行的存款准备金率将从9%降至7%。伊斯兰银行及伊斯兰业务部门的准备金率将从7.5%降至5.5%。两项下调均分两个相等阶段实施。
印尼央行在释放银行资金的同时,也采取了不同的利率措施:将隔夜存款便利利率上调0.25个百分点至5%,基准利率BI Rate维持在5.75%,隔夜贷款利率维持在6.50%。这一组合旨在为银行融资企业提供更多空间,同时维持有利于印尼盾的货币市场环境。
9月数据有助于说明此举为何迫切。银行信贷同比增长13.26%,存款增幅为8.22%。因此,贷款增速比银行从存款人处吸收资金的增速高出5.04个百分点。
银行业负责人对下调准备金率表示欢迎,不过他们对问题的描述各有不同。有人表示流动性紧张,也有人说资金虽有,但成本高。对借款人而言,实际关键在于银行资产负债表上新增的空间,能否转化为容易获得且利率可负担的贷款。
准备金率下调将如何实施
存款准备金率在印尼称为Giro Wajib Minimum,简称GWM,用于规定银行必须在印尼央行账户中持有多少资金。下调该比率会减少银行被冻结在央行的资金,让银行在管理支付、发放贷款或投资方面更灵活。
公布的时间表如下:
- 2026年10月21日:印尼央行在10月政策会议后宣布调整措施。
- 2026年11月1日:传统银行的GWM从9%降至8%;伊斯兰银行及伊斯兰业务部门从7.5%降至6.5%。
- 2026年12月1日:传统银行的GWM降至7%;伊斯兰银行及伊斯兰业务部门降至5.5%。流动性激励措施和准备金付息安排也将同步调整。
两类银行的准备金率均下调两个百分点。简单来说,在适用激励措施调整前,每100印尼盾相关存款对应的法定准备金将减少2印尼盾。印尼央行估计,由此增加的流动性约为190万亿印尼盾。
银行为何感到资金紧张
印尼银行协会Perbanas副主席、印尼中亚银行总裁董事亨德拉·伦邦形容银行流动性有些紧张,并表示印尼央行的措施将有所帮助。Perbanas另一位副主席、CIMB Niaga总裁董事拉妮·达马万则表示,市场有流动性,但资金成本较高。
这些说法反映出两种相互关联的压力。银行需要有足够的可用资金来应对提款并提供贷款,也需要以不影响放贷商业可行性的成本获得这些资金。存款竞争可能推高银行支付给储户的利息,使其更难降低贷款利率。
印尼央行数据显示,银行体系流动资产与存款之比从8月的23.04%升至9月的24.08%,上升1.04个百分点。与此同时,信贷扩张速度远快于存款。这种组合有助于解释,为何整体流动性指标走强的同时,银行仍会抱怨资金成本高、资金获取不均。
Perbanas主席、印尼人民银行总裁董事赫里·古纳迪表示,下调准备金率可能增加贷款并改善贷存比。该比率比较未偿贷款与存款,可帮助银行评估有多少存款资金已用于放贷。
伊斯兰银行和地方银行看好即时用途
印尼伊斯兰银行协会Asbisindo秘书长、Bank Aladin Syariah总裁董事科科·查图尔·拉赫马迪表示,前一个周五股市遭遇冲击后,流动性非常紧张。他欢迎下调伊斯兰银行的GWM,并呼吁进一步采取措施改善流动性和营商环境。
科科还提到时机问题。他说,银行通常会在第四季度竞相吸收存款,而市场动荡加剧了这种压力。对伊斯兰银行及伊斯兰业务部门而言,11月和12月的下调措施恰逢争夺资金的时期。
地方发展银行协会Asbanda主席、雅加达银行总裁董事阿古斯·哈里约托·维多多表示,新增的灵活性可支持地方放贷。他指出,微型、小型和中型企业、企业营运资金以及创造就业的生产性行业应是优先支持对象。
营运资金用于支付企业日常经营所需,例如库存、原材料和工资。对地方银行而言,资金安排更灵活有助于满足这些需求。阿古斯表示,衡量成效应看能否让更多人获得稳健融资,并为企业和社区带来切实益处。
流动性激励措施下调并调整投向
除下调GWM外,印尼央行还将宏观审慎流动性政策激励(简称KLM)的最高比例从6%降至5%,自12月1日起生效。该机制根据符合条件的贷款和货币市场活动,为银行提供准备金减免。
融资部分将从最高占第三方资金的4%降至3%。第三方资金是银行对客户存款的称呼。该部分还将进一步支持创造就业的行业。货币市场深化部分仍以2%为上限,旨在鼓励资金在银行间流动,并流向有融资需求的放贷机构。
截至10月第一周,银行已获得458.5万亿印尼盾的KLM激励。其中,融资部分为336.4万亿印尼盾,货币市场深化部分为122.1万亿印尼盾。这些数字表明,在新的准备金率下调措施出台前,该激励计划已是印尼央行支持银行流动性的重要组成部分。
副行长索利金·M·朱赫罗表示,随着情况变化,印尼央行可以调整行业激励措施;此前获得支持的行业状况改善后,央行可将支持转向其他领域。他说,范围更广的GWM下调将与规模较小的融资激励共同提供额外流动性。
印尼央行还规定,平均印尼盾准备金缴存额中可获得付息的部分设有上限,即由央行支付回报的准备金部分。从12月1日起,可获付息的部分最高为平均印尼盾GWM的5%。各家银行从190万亿印尼盾释放资金中获得的金额,将取决于其存款规模及适用的激励安排。
印尼央行为何在释放资金的同时上调一项利率
印尼央行的决定将银行资金的可用性与短期市场利率指引区分开来。降低准备金要求能让银行有更多资金可供使用。提高存款便利利率,则会增加银行将资金隔夜存放于央行时获得的回报,有助于支撑短期市场利率。
索利金解释这一做法时表示,印尼央行正同时应对多重压力:
“由于我们要应对多重挑战,因此需要采取不同的政策来处理,”印尼央行副行长索利金·M·朱赫罗说。
雅加达达能银行经济学家伊尔曼·法伊兹表示,提高存款便利利率有助于避免下调准备金率导致货币市场利率过低。维持这些利率有助于保持印尼盾资产的吸引力。
凯投宏观高级亚洲经济学家加雷思·利瑟质疑印尼央行能否兼顾支撑汇率和经济增长。他这样表达了担忧:
“我认为他们试图同时做两件事(支撑印尼盾并提振经济增长),但我不确定这是否可行,”利瑟说。
德斯特丽此前表示,5月至6月累计上调一个百分点的利率,足以稳定通胀预期。印尼央行2026年和2027年的通胀目标仍为2.5%,上下浮动一个百分点。此次10月决定出台之际,她此前曾捍卫利率决策自主权,回应外界对货币政策受政治影响的担忧。
汇率支持措施不止于利率
印尼央行记录显示,10月20日印尼盾兑美元汇率为17,985印尼盾,较9月底贬值0.61%。在10月16日市场抛售后,印尼盾继续承压;当日印尼盾兑美元跌破18,000关口,印尼股市也大幅下挫。
市场动荡发生在明晟公司(MSCI)发出警告之后。该公司表示,可能将印尼股票从新兴市场类别调整至独立市场类别。相关咨询预计于2027年4月30日结束,最终分类决定将于2027年6月30日前公布。
印尼央行将继续通过离岸无本金交割远期、境内无本金交割远期和即期交易干预汇市。即期交易按当前市场价格兑换货币。无本金交割远期则允许参与者通过合约管理未来汇率风险,结算金额取决于约定汇率与届时市场汇率之间的差额。
印尼央行还将提高境内无本金交割远期对冲成本的折扣。期限为6个月的合约,折扣从25%提高至40%;期限为12个月的合约,折扣从30%提高至45%。两项折扣均提高15个百分点。
激励措施适用于符合条件的外国证券投资、银行海外借款和外国直接投资。德斯特丽表示,截至10月20日,6月推出的对冲激励已吸引99亿美元资本流入。降低对冲成本可以减少投资者防范汇率波动的支出,从而提高印尼盾资产对担忧汇率损失的投资者的吸引力。
其他保障措施维持不变
印尼央行在放宽准备金要求的同时,维持多项银行业保障措施不变。宏观审慎中介比率维持在84%至94%,银行外部融资比率上限仍为银行资本的40%。逆周期资本缓冲维持在0%。
宏观审慎流动性缓冲维持在4%,回购灵活度为4%。伊斯兰银行对应的指标仍分别为2.5%和2.5%。回购灵活度允许银行将符合条件、作为流动性缓冲持有的证券用于回购交易,以获取临时资金。
8月银行业数据显示,资本充足率为24.10%。资本是抵御损失的财务缓冲。不良贷款率为2.11%,净不良贷款率为0.84%。这些指标也反映了在印尼央行寻求支持进一步放贷之际,银行体系的状况。
印尼央行还表示,将加强落实包容性宏观审慎融资比率政策。总体而言,这些措施旨在扩大融资,同时保留有关资本、流动性和银行资金结构的要求。
住房、汽车和支付也在政策范围内
印尼央行将允许房产融资最高达到抵押物价值的100%、新机动车最低首付比例为0%的规定延长至2027年全年。两项措施原定于2026年12月31日到期,现将从2027年1月1日起延续至12月31日。
房产措施涵盖独立住宅、公寓、商住楼和办公楼。银行须符合特定条件方可适用,包括有关问题贷款或融资的要求。银行将根据自身放贷评估,确定向个人借款人提供的融资额度。
对家庭而言,较低的首付可以减少购房时所需现金,而更高的融资额则意味着需要偿还更多债务。这项延期让符合条件的放贷机构在印尼央行寻求扩大企业和就业融资的同一时期,继续提供此类融资。
印尼央行还计划于2026年第四季度与香港和东帝汶开展跨境QRIS支付试点。QRIS是印尼的二维码支付标准。这些试点是更广泛政策组合中的支付部分,该组合还包括汇率管理、银行融资和支持经济活动等措施。
要点
- 传统银行的存款准备金率将在2026年11月1日和12月1日分两阶段从9%降至7%。
- 伊斯兰银行及伊斯兰业务部门的准备金率也将下调两个百分点,从7.5%降至5.5%。
- 行长德斯特丽·达马扬蒂估计,下调准备金率将为银行体系增加约190万亿印尼盾流动性。
- KLM激励最高比例将于12月1日从6%降至5%,其中融资支持上限为3%,货币市场激励上限为2%。
- 印尼央行维持基准利率在5.75%,并将隔夜存款便利利率上调至5%。
- 9月贷款同比增长13.26%,高于存款8.22%的增幅,资金可用性和成本仍是关注重点。
- 汇率对冲激励,以及符合条件的房产和汽车融资规定延期,也将配合准备金率下调措施实施。