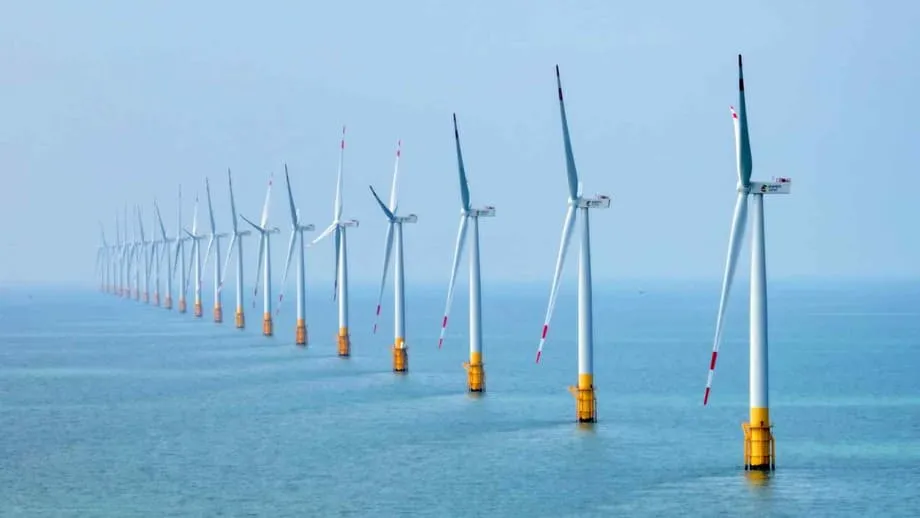
中国海上风电为何发展迅猛
中国海上风电扩张速度远超其他主要经济体,这一增长得益于政府支持、国内制造商提供的低价风机,以及沿东部海岸线储备充足的项目。行业预测显示,到2030年,中国将占新增海上风电装机容量的约一半。独立研究还预测,到2030年,中国海上风电累计装机容量可能约占全球的45%。这使中国成为这项技术发展的核心,而许多政府都认为海上风电对清洁电力和能源安全至关重要。
目录
中国势头强劲,其他地区的情况则喜忧参半。一些市场因通胀、利率上升和项目取消而放缓。中国凭借规模优势、成熟的供应链和稳定延续的政策,保持了项目成本竞争力;与此同时,电网运营商正将大型沿海风电场接入能源需求旺盛的地区,这些地区由重工业和不断发展的数字基础设施驱动。
海上风电也正成为沿海科技产业集群的战略电力来源,涵盖先进制造业和数据中心。工业用电需求、政策目标与深厚的供应链基础共同解释了中国为何有望主导全球海上风电建设的下一阶段。
领先优势背后的数据
据国际行业统计,截至2024年底,全球海上风电装机容量约为83吉瓦,当年新增并网容量为8吉瓦。各国政府通过招标授予了创纪录规模的未来装机项目,目前全球在建项目接近50吉瓦。预测显示,海上风电年新增装机容量将从2020年代中期的个位数吉瓦升至2030年的约34吉瓦。
多年来,中国一直是海上风电建设规模最大的国家。到2023年年中,中国海上风电运营装机容量已超过31吉瓦,位居全球第一。近期增长主要集中在中国和欧洲;日本、韩国等亚太市场也在推进政策框架建设和电网升级,以便在本十年后期推动项目投运。
一家领先的能源咨询机构预计,到2030年,中国将占全球海上风电累计装机容量的约45%。该行业另一个常见估计是,从现在到2030年,全球新增海上风电装机的一半将落在中国。这两种预测都凸显了中国在实现全球风电目标方面的核心作用。
到2030年中国可能占据多大市场份额
新增装机份额和累计装机容量份额,是观察同一趋势的不同角度。如果全球年新增装机容量到2030年增至30吉瓦出头至中段,而中国继续以每年两位数吉瓦的速度建设,那么即使更多国家开始新增项目,中国仍将占据较大市场份额。简言之,全球市场增长越快,多个地区扩张的空间就越大;但中国的建设速度仍使其处于主导地位。
政策、价格与制造业优势
政策清晰是关键推动因素。中国能源规划部门通过五年规划、招标和并网要求引导投资。近期政策调整鼓励可再生能源电力采用市场化定价,旨在提高项目融资能力,同时使开发商的激励机制与电网需求相协调。稳定的规则有助于降低项目融资风险,因为这类项目从建设到并网可能需要数年时间。
制造能力是另一项优势。2023年,全球风电工厂的设备年产能可能达到170亿至180亿瓦,中国是主要生产中心。这一制造体系涵盖叶片、塔筒、机舱,以及日益增多的海上风电基础和电缆。规模效应有助于降低成本;中国原始设备制造商已推出更大型号的风机,从而减少每个项目所需的机组数量,降低每兆瓦的安装和维护成本。
供应链成本下降会传导至平准化度电成本,也就是衡量电站整个生命周期内建设和运营总成本的指标。项目设计、安装船只和港口物流的改善相结合,使开发商能够以每元投资建成更多装机容量。随着部分西方市场面临利率上升和汇率波动,这一成本优势进一步扩大。
中国的风机成本为何更低
多家风机制造商之间的国内竞争、密集的零部件供应商网络,以及靠近沿海项目所在地,都降低了运输和物流成本。开发商还受益于更短的开发周期和成熟的港口基础设施,这些港口能够处理尺寸不断增大的部件。这些因素压低了招标报价,即使全球融资环境趋紧,项目仍能推进。
从广东到海南的省级建设布局
中国第一轮海上风电建设集中在少数沿海省份。全国约四分之三的海上风电运营装机容量位于江苏、广东和福建。如今,项目储备已沿海岸线向南北延伸,包括浙江和山东的大型规划,以及海南岛周边的新项目。
广东尤为突出。省级规划文件和学术评估显示,广东计划到2030年建设23座海上风电场,总装机容量约66.9吉瓦。此前的规划将福建、山东、浙江和江苏等多个省份列为截至2025年的海上风电基地,各省规划装机容量均达数吉瓦。中国海洋石油集团有限公司(CNOOC)也在扩大海上风电业务,计划在海南CZ7海域建设一个1.5吉瓦项目,并于2030年前投产。
广东到2030年的66.9吉瓦规划
广东是重要的制造业和科技中心,附近南海海域风能资源丰富。建设数十吉瓦的装机容量,将使该省能够为工业集群和数据驱动型企业提供清洁电力。实现这一建设目标需要完善电网连接、配备能够将电力转移至夜间使用的储能设施,并协调港口物流,确保部件稳定供应。
全球形势、美国阻力与欧洲调整
美国曾被认为有望迅速扩大海上风电规模,但一直受到政策反复、成本上升和法律挑战的困扰。美国东北部一些知名项目曾收到停工令,后来部分限制才得以解除。2025年初,可再生能源投资大幅下滑,开发商重新评估对美国市场的风险敞口。这些挫折拖慢了建设步伐,也削弱了市场对近期招标的信心。
经历一段时间的招标失败和成本飙升后,欧洲投资者已将资金转投其他领域,并寻求更可预期的政策框架。欧洲政策制定者也在尝试通过支持本土叶片、机舱、塔筒和电缆工厂,减少对中国进口产品的依赖。这并非易事。西方风机平台关键部件的生产工厂相当一部分位于中国,如果没有更高的消费者成本,迅速将生产转回本土将困难重重。
这对供应链意味着什么
供应链需要兼顾成本、质量和韧性。中国制造业覆盖面广,短期内难以替代,但更加多元化的全球布局有助于减少瓶颈。预计各国政府将调整招标规则,在开发商和购电方之间更合理地分担风险,同时为港口、电网和劳动力培训提供资金支持,以保障建设进度。
海上风电与中国数字经济
海上风电正日益与数据中心和工业园区相结合,为它们提供低碳、全天候电力。上海临港新片区就是一个鲜明案例。当地水下数据中心一期项目的供电容量约为24兆瓦,设计上几乎完全使用附近海上风电场的电力。该中心将服务器模块浸入海水中进行冷却,大幅减少空调所需的电力。
走进海底数据中心
项目负责人表示,该系统的设计目标是将电能使用效率(PUE)控制在不高于1.15;相比之下,典型的陆上设施往往高度依赖空调。承建方之一、上海海兰云科技有限公司总经理苏阳介绍了该项目如何利用海洋环境的优势。
苏阳表示:“海水可作为天然冷却系统,将冷却能耗降低至不足10%。”
另一家承建方申能集团董事长黄迪南指出了当地风能资源的优势及其对稳定运行的重要性。
黄迪南表示:“东海拥有独特的海上风能资源,年利用小时数超过3000小时。”
扩大规模带来新挑战
项目合作方已签署协议,计划建设规模大得多的风电驱动水下数据中心,装机容量约为500兆瓦。从试点项目转向公用事业规模系统,需要周密的工程设计和运营经验积累。第三航务工程局董事长王世峰强调,必须循序渐进地改进。
王世峰表示:“要进一步推广,必须首先优化运营和维护,并确保技术可靠性。”
环境效益与电网接入
中国海岸线拥有丰富的风能资源。研究人员估算,按技术潜力计算,海上风电每年可发电约17.5拍瓦时,超过中国当前全国用电量的两倍。如果开发持续至本世纪中叶,沿海地区每年可通过减少煤炭使用,避免约2.94亿吨二氧化碳当量的排放。这一数字高于大多数国家的全年排放总量。
大规模海上风电并网,不仅需要海上风机,还需要强大的输电线路、升级后的变电站、数字化控制系统和储能设施。电网高效输送和储存电力时,弃风现象就会减少。中国已开始对可再生能源实行市场化电价,这有望奖励灵活的用电需求和储能,帮助平抑风电出力的高峰与低谷。国际机构预计,到2030年,可再生能源在电力结构中的占比将稳步上升,风电将成为仅次于太阳能的主要电力来源。
固定式与漂浮式风电
中国大多数海上风机建在相对较浅海域的海床固定式基础上。漂浮式风电平台能够开发风力更强的深海海域,但目前在全球装机容量中占比仍很小,仅为数百兆瓦。多家中国开发商和研究机构正在测试漂浮式设计。如果规模扩大能够降低成本,漂浮式风电就有望开辟大陆架浅水区以外的新区域。
2030年前值得关注的动向
预计全球行业将在2030年新增并网海上风电装机容量超过30吉瓦,年新增装机量将在经历一段成本压力期后再次增长。开发商和各国政府正在重新设计招标机制,以更均衡地分担风险、改进成本指数化机制,并确保签订购电协议,为长期融资提供保障。港口扩建、电缆工厂和安装船队也需要跟上步伐。
在中国,省级规划预示着广东、江苏、福建、浙江、山东和海南将迎来新一轮项目建设。行业目标要求2026年至2030年每年新增至少15吉瓦海上风电装机容量。国家支持的开发商正从近海迈向更深水域,油气企业也通过海南CZ7等大型项目进入市场。电网运营商正在投资新的海底输电线路和陆上电网加固工程,将电力输送至城市和工业负荷中心。
有几类风险值得关注。利率和供应链限制可能推高投标价格。输电工程延误可能制约新增装机。部分市场的本地化要求可能推高成本,尽管这有助于培养本土技能。另一方面,风机设计、基础结构和运营方面的经验积累能够继续控制成本。如果项目储备按计划推进,中国的建设仍将是本十年末全球海上风电发展的支柱。
要点
- 行业预测显示,到2030年,中国将贡献全球新增海上风电装机容量的约一半。
- 一家主要研究机构预测,到2030年,中国将占全球海上风电累计装机容量的约45%。
- 2024年全球海上风电装机容量约为83吉瓦,预计到2030年年新增装机容量将升至约34吉瓦。
- 广东计划到2030年建设约66.9吉瓦海上风电装机;中国海油则计划在2030年前建成海南1.5吉瓦项目。
- 美国项目面临停工令和成本上升;欧洲投资者则推动建立稳定规则并发展本土制造业。
- 中国的供应链规模、较低的风机价格和稳定延续的政策,帮助其保持项目成本竞争力。
- 海上风电正为新的科技基础设施供电,包括上海一座设计上使用风电运行的24兆瓦水下数据中心。
- 研究人员估算,到本世纪中叶,海上风电每年可使中国沿海地区减少约2.94亿吨二氧化碳当量排放。
- 电网升级、储能和市场化定价,是将大规模海上风电接入中国电力系统的关键。