哪些因素推动马来西亚市场在2025年出现分化?
随着2025年步入年中,马来西亚房地产市场呈现两种不同的走势。官方数据显示,成交量有所放缓,但价格保持坚挺。国家房地产信息中心报告称,2025年上半年成交196,232宗,较上年同期下降1.3%;成交总额则小幅增长1.9%,达到约1,077亿令吉。总体数据掩盖了明显的地区差异。受新一轮工业投资和新加坡相关买家推动,柔佛和槟城势头渐强;吉隆坡则受到大量未售高层住宅库存的拖累。
目录
这种分化在不同细分市场中均有所体现。工业和物流房地产表现最为突出,受数据中心开发热潮以及马来西亚作为制造业和贸易枢纽的地位支撑。随着入住率改善、新一批品质更高的空间陆续入市,首都的办公楼和零售市场趋于稳定。住宅市场的情况则更为复杂。许多州的有地住宅需求保持稳定,但大城市公寓的销售周期有所拉长。
市场分析师用“滞销库存”一词描述推出九个月或更久仍未售出的已竣工单位。这类库存占用开发商资金、拖累新项目推出,并给相关细分市场的价格带来压力。国家房地产信息中心最新数据显示,已竣工但未售出的住宅单位有26,911套,估值164.4亿令吉。公寓和共管公寓约占总数的58%。2024年全国滞销库存有所减少,但2025年初,随着部分城市地区项目竣工,而购房步伐放缓,库存再次小幅增加。
尽管受到库存拖累,房价尚未下跌。排屋和半独立式住宅的交易依然稳定,二手市场交易占主导地位;开发商则放缓新项目推出步伐,重新调整产品,以适应买家的承受能力。这些变化有助于解释为何市场放缓并非全面发生,而是因地而异。
跨境需求与工业增长推动柔佛强势上扬
柔佛的增长势头十分明显。国家房地产信息中心的数据和行业追踪机构显示,柔佛州上半年新住宅项目推出量居首,同时吸引了更多工厂、物流园区和开发用地投资。莱坊报告称,2025年第一季度柔佛住宅交易额增长约14%。两项政策因素正在塑造当地前景。柔佛—新加坡特别经济区有望加快贸易和投资流动;连接新山与新加坡兀兰的跨境快速交通系统预计于2026年开通。两者将共同便利日常通勤,并提升长堤马来西亚一侧的住宅、办公楼和工业资产吸引力。
新加坡外溢需求与快速交通系统连接线
新加坡与柔佛之间的房价差距仍然很大,因此新加坡买家和租户常常到边境另一侧寻找性价比更高的选择。交通连接改善会进一步推动这一趋势。对于在新加坡工作的柔佛居民而言,与目前经由公路过境相比,铁路连接可让通勤时间更稳定、成本更低。这将扩大靠近快速交通系统车站的住宅买家群体,增强成熟郊区的租赁需求,也会吸引更多需要跨境人才的企业。
工业与数据中心增长势头
工业房地产是推动柔佛增长的基础。仲量联行第二季度研究指出,柔佛、巴生谷和槟城对优质厂房的需求强劲。本季度马来西亚新增逾200万平方英尺的现代仓储空间,但由于汽车、电子和第三方物流行业的租户吸纳了新增供应,空置率收紧至约2%。物流和工业房地产的资本价值同比上涨约4%,显示投资者仍在转向收入更具韧性的资产。
数据中心的发展为需求增添了另一重动力。马来西亚目前已有超过600兆瓦的在线容量,超过1,300兆瓦的容量正在建设中,未来储备项目总规模则远超3吉瓦。莱坊统计,单在2024年,与数据中心相关的投资承诺就超过1,600亿令吉。柔佛的项目用地供应充足,毗邻新加坡的云服务需求市场,电网基础设施也在改善。这将带动就业和供应商生态发展,并为周边地区持续创造住宅和服务需求。
电子产业与交通新规划支撑槟城稳步发展
槟城的发展轨迹有所不同,但同样引人注目。数十年前扎根当地的电子电气产业集群,至今仍吸引跨国制造商、拓展供应链,并支撑多元化的房地产市场。新的工业园区正在成形;包括槟城硅岛项目和珍珠线轻轨在内的长期规划基础设施,预计将带动主要发展走廊的开发。办公楼需求保持稳定,住宅市场也总体平稳:高层住宅交易量和交易额略显疲软,但交通和配套完善地区的有地住宅需求为市场提供了支撑。
制造业中心带动住房需求
制造业薪资收入支撑着中产家庭收入,进而带动住房购买和租赁需求。槟城岛土地面积有限,因此买家越来越多地转向威省等大陆地区,以更实惠的入市价格购买面积更大的住宅。开发商正在规划综合用途城镇项目,使其靠近交通枢纽、零售设施和学校。这种模式在多个市场周期中都展现出韧性。
吉隆坡大众公寓市场降温,办公楼和零售市场则有所改善
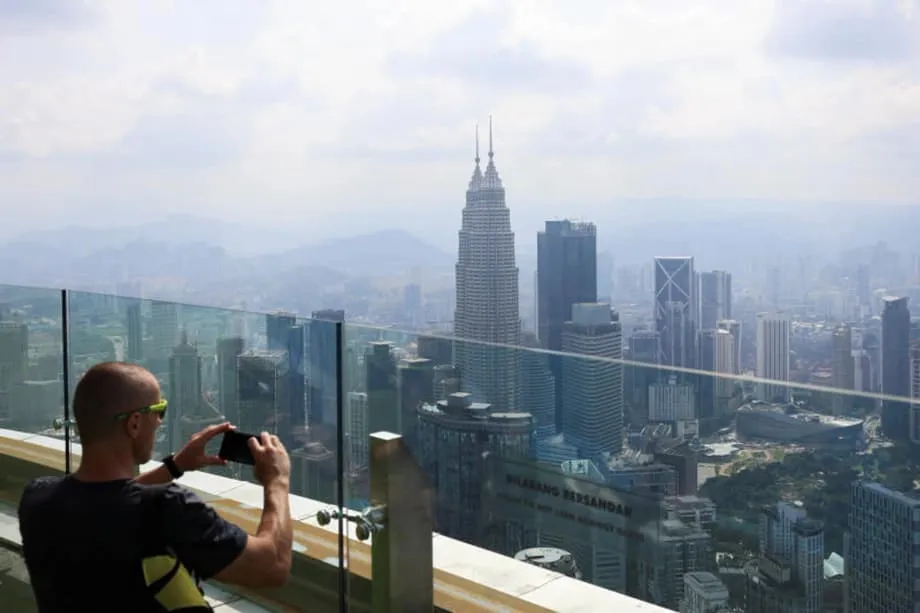
吉隆坡呈现出一种矛盾局面:办公楼市场正在复苏,零售业趋于稳定,但许多面向大众市场的共管公寓仍在寻找买家。仲量联行报告称,随着各细分市场吸纳逾23万平方英尺的办公空间,吉隆坡办公楼空置率从2024年第二季度的约24%降至一年后的约19%。最新落成的敦拉萨国际贸易中心Lendlease Campus提供了20万平方英尺的高规格空间。The Capitol和UOA Duo Tower等项目加快推进,预计2026年将有更多供应入市。零售物业空置率降至约15.7%;餐饮、时尚和体验式消费业态支撑了租户需求;地标性购物中心Ombak KLCC和118 Mall预计将在未来12个月内开业。
高层住宅供过于求制约市场势头
住宅市场则是另一番景象。国家房地产信息中心指出,已竣工但未售出的库存中,公寓和共管公寓占比较大;分析师称,吉隆坡是全国滞销库存压力最重的地区之一。莱坊观察到,尽管吉隆坡房价在第一季度同比上涨约3.2%,交易量却下降近9%,显示在供应充足的情况下,买家态度谨慎。高收入买家仍在高端市场进行交易,新落成的豪宅单位达到数千套,但普通城市公寓的租金回报率往往低于全国水平。市场研究显示,首都的毛租金回报率约为3%至5%,具体取决于地段和楼龄;大型公共设施区域的维护费也会压低回报。
房价、贷款与可负担性
从全国来看,房价涨幅温和。2024年房价指数同比上涨约1.4%。按季度计算,多数细分市场在当年最后一个季度下跌,随后于2025年初趋于稳定。2024年第四季度的平均成交价接近48.4万令吉;截至2025年年中,全国平均房价约为49万令吉,涨幅约0.7%。按成交量计算,排屋仍是最受欢迎的住宅类型;高层住宅的价格则因地区和价位区间不同而差异最大。
可负担性取决于收入、借贷成本,以及供应是否符合家庭需求。马来西亚国家银行在2025年上半年将政策利率维持在3%左右,未偿住房贷款继续以适度速度增长。目前,抵押贷款占国内生产总值的比重略低于一半,劳动力市场保持稳定,失业率接近3%。超过五分之四的家庭居住在自有住房中,私人租赁市场相对较小;政府通过信贷担保、印花税减免以及2025年预算案中的可负担住房配额,支持首次购房者。今年早些时候令吉走强,加上经济增长预期为4.5%至5.5%,进一步提振了家庭信心。
政策调整与供应选择
政策选择会影响市场表现。马来西亚第二家园签证于2024年改为三级制度;多个州继续对外国买家实施最低购房门槛,金额从50万令吉至200万令吉不等。行业团体呼吁更有针对性地制定配额和补贴政策,在保障真正首次购房者置业机会的同时,减少市场高端未售单位数量。开发商则缩减新项目推出规模,转而倾向于推出面积较小、价格更实惠的有地住宅,以及交通便利的紧凑型城市住宅。
投资者考量、租金回报率与税费
投资者正在权衡资产价值与收入回报。部分估算显示,全国毛租金回报率平均接近5%,其中吉隆坡的典型回报率较低,柔佛部分细分市场则较高。税收政策也很重要。租金收入按个人所得税率征税,居民税率最高约为20%,非居民约为25%;住宅若在购入后数年内出售,还须缴纳房地产盈利税。年度门牌税和地税按国际标准衡量并不高,但大型高层住宅项目的维护费可能累积成一笔不小的支出。即便计入这些成本,马来西亚的资本价值仍低于区域同类市场。吉隆坡市中心的优质住宅每平方英尺售价仍约为240美元,仅为新加坡的很小一部分。
价值与风险相交之处
以获取租金收入为目标的房东,往往关注巴生谷外围环线中靠近铁路或主干道的联排住宅和排屋,或是靠近快速交通系统连接线和工业带的新山家庭型住宅。偏好资本增值的投资者可能会关注槟城的峇六拜和威省,那里工厂扩建计划与基础设施规划相互交汇。机构投资者仍持续青睐巴生谷、柔佛和槟城的工业及物流资产,这些资产租金稳定、资本价值上涨,且租户需求旺盛。主要风险包括可能拖慢工厂投资决策的关税不确定性、数据中心的电力成本和供电能力,以及支持先进制造业所需的熟练劳动力。
2025年下半年值得关注的因素
有几个指标将有助于判断当前的市场分化会缩小还是持续。柔佛—新加坡特别经济区的推进情况、快速交通系统和槟城轻轨的融资与监管进展,以及东海岸铁路项目的招标决定,都将影响新增就业岗位和住房需求的集中区域。在巴生谷,预计年底前交付的逾400万平方英尺仓储空间,将检验物流运营商吸纳新增供应的速度。吉隆坡的办公楼租赁情况将显示,随着新楼宇开业,空置率能否继续下降。住宅方面,老旧城市公寓的价格调整幅度、柔佛和雪兰莪新城镇项目的销售速度,以及抵押贷款审批的节奏,都是关键观察指标。
要点
- 2025年上半年全国成交量下降1.3%,至196,232宗;成交总额上涨1.9%,达到约1,077亿令吉。
- 柔佛新住宅项目推出量居首,2025年第一季度交易额上涨14%。柔佛—新加坡特别经济区和快速交通系统连接线是重要利好因素。
- 槟城市场保持韧性,受到电子制造业、新工业园区以及珍珠线轻轨等即将到来的交通投资支撑。
- 吉隆坡办公楼空置率从一年前的约24%降至约19%,净吸纳量为正,且有一批更高等级的空间即将入市。
- 吉隆坡大众市场的高层住宅面临滞销库存压力。2025年第一季度当地房价同比上涨约3.2%,但交易量下降近9%。
- 国家房地产信息中心报告称,已竣工但未售出的住宅有26,911套,估值164.4亿令吉,其中公寓和共管公寓占比最高。
- 开发商重新调整供应后,2025年上半年新住宅推出量降至约23,000套,接近上年同期的一半。
- 政策利率维持在3%左右,抵押贷款稳步增长,政府计划继续支持首次购房者。
- 毛租金回报率因地段和资产类型而异,约为3%至5%。租金收入税和资本利得税会影响净回报。
- 工业房地产仍是表现最强的板块,物流物业空置率低,且有大量数据中心项目正在建设。