管理银行系统中的过剩现金
斯里兰卡正面临金融体系中资金严重过剩的问题,近几个月的超额流动性已攀升至4750亿卢比以上。当过多的现金四处流动时,银行便拥有充足的资金用于放贷,这可能会迅速推高通胀,并对该国的进口和汇率造成压力。为了控制货币供应量,斯里兰卡中央银行(Central Bank of Sri Lanka)利用各种货币工具将过剩现金从流通中抽离。央行通常通过调整政策利率、改变商业机构的存款准备金率,或者在公开市场上买卖政府债券来管理流动性。
理解这些金融机制有助于阐明货币当局采取的行动为何对普通百姓至关重要。当银行资金过多时,它们可能会降低贷款标准或过度推动信贷增长,根据近期的官方评论,信贷增长依然保持在20%以上。尽管当人们拥有稳定的收入来偿还贷款时,借贷能够支持企业扩张和消费者支出,但不受控制的流动性却会引发价格的迅速上涨。这种微妙的平衡需要央行不断调整其政策立场,以保护更广泛的经济。
提高法定存款准备金率
斯里兰卡央行为收紧流动性采取了一项直接措施,将通常被称为SRR的法定存款准备金率上调了100个基点,从2%提高至3%。在此次调整的同时,当局还将隔夜政策利率上调了25个基点。新的存款准备金率要求将于2026年12月9日生效。这一调整标志着自2023年8月(当时从4%下调至2%)以来存款准备金率的首次变动,也是自2021年9月(当时从2%上调至4%)以来的首次上调。这一政策转变逆转了多年来维持的低准备金政策,并反映出采取更为激进的方法来为过热的银行业降温。
要求银行将更高比例的存款作为准备金发挥了强制性储蓄规则的作用,迫使商业机构锁住更大一部分现金,而不是用其发放新贷款。该政策变动预计将在今年年底前通过直接从银行体系抽回约1400亿卢比的资金,将约4750亿卢比的剩余现金降至2000亿至3000亿卢比之间。然而,商业机构通常将无息存款准备金要求视为对其业务的一项沉重税收,因为这些被冻结的资金无法获得任何利息。
重组债券持仓的起源
当前面临的超额流动性挑战与动荡年代过去的经济决策直接相关。早在2020年,央方便购买了大量的国库券,这是在困难时期为弥补经济产出缺口而创造货币的一种方法。这种货币创造向市场注入了大量的流动性。当斯里兰卡随后实施全面的国家债务重组时,这些短期国库券被转换为长期政府债券。这些重组后的债券在最初的两到三年内采用了阶梯式递减的利率,旨在减轻政府眼前的财政压力。
由于这些阶梯式债券不断变化的收益率使其极难被准确定价,它们给金融市场带来了一个独特的问题。商业机构和私人投资者大都避免购买或交易这些债券,这使得央行手握巨额资产,无法轻易将其用于公开市场操作。缺乏可交易的工具迫使货币当局严重依赖存款准备金率的变动,而不是通过更平稳的市场交易来控制现金水平。
向标准常规工具转型
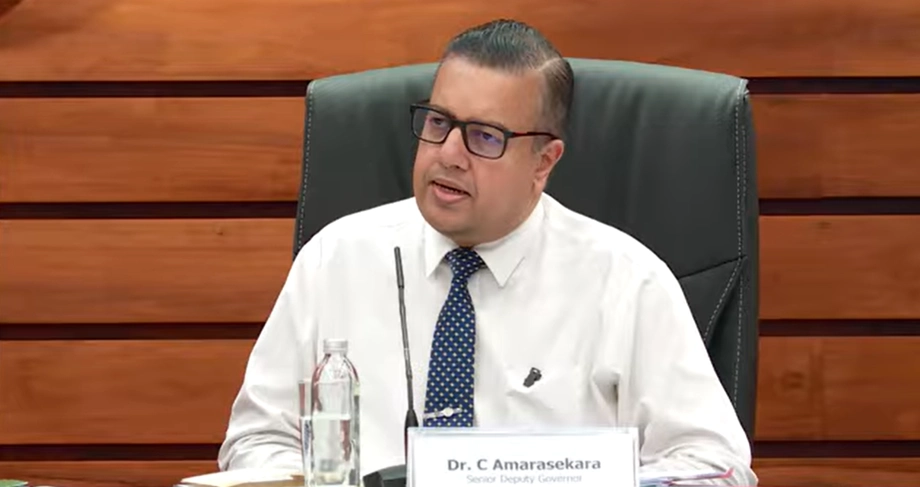
2027年3月即将迎来重大转变,这将为央行提供一个全新的、基于市场的工具来永久管理流动性。副行长昌德拉纳特·阿马拉塞卡拉(Chandranath Amarasekara)解释说,重组政府债券持仓上暂时的阶梯式利率特征将在3月份到期,从而将这些资产转换为带有5%票息的标准固定利率债券。在金融市场中,这些直接且可预测的固定利率证券被广泛称为常规工具(plain vanilla instruments)。一旦这些债券在剩余期限内能够提供稳定的5%回报率,投资者和商业机构便能够轻松对其进行评估。
副行长昌德拉纳特·阿马拉塞卡拉在回答有关货币政策工具的问题时,清晰地概述了即将到来的结构性变革。
从明年3月开始,国债存量将被标准常规工具所取代。在其剩余期限内,利率将固定在5%。
一旦转型完成,央行便能够以折价方式出售这些标准债券,以使其收益率与当前市场利率相匹配。在评估实际投资者胃纳之后,这种能力将使当局能够有效地抽干银行体系中过剩的卢比,从而消除了完全依赖银行准备金率等生硬工具的必要性。
更广泛的金融稳定与气候压力
国内流动性的管理是在更广泛的经济脆弱性背景下进行的,其中包括严重天气事件挥之不去的金融冲击。早期的自然灾害(如迪特瓦气旋)在全国所有25个区造成了估计高达41亿美元的直接物质损失,这一数字相当于该国国内生产总值的4%左右。尽管该国金融体系在上半年总体保持稳定,但各机构不得不应对不断增加的信贷风险和日益上升的借款人压力。随着生产性资产和家庭收入受到打击,农业和渔业等脆弱行业的贷款组合面临着持续的还款障碍。
这些气候冲击及其带来的信贷风险,与通过法定准则发布的《金融稳定评估》等报告所监测的更广泛的金融健康状况紧密交织。当借款人面临来自自然灾害或经济转型的收入中断时,其偿还贷款的能力就会减弱,进而对银行的资产负债表和资本缓冲施加压力。因此,央行必须在流动性管理目标与支持一个信贷增长依然强劲但潜在风险仍需谨慎监管的复苏中经济的现实之间取得平衡。
货币政策的前景展望
提高存款准备金率与即将到来的将重组债券转换为可交易工具的举措相结合,标志着斯里兰卡货币管理的一次明确演变。尽管新上调的存款准备金率将于2026年12月9日生效,但由于准备金调整仅吸收了总过剩资金的一部分,流动性预计在一段时间内仍将保持相对高位。一旦标准常规工具在2027年3月可用,官员们尚未具体说明后续债券拍卖的确切时间表,这使得未来流动性吸收的确切步调仍取决于即将到来的市场状况。
这些政策调整改变了全国商业机构和借款人的日常运营环境。更高的存款准备金率减少了可用于放贷的资金池,而未来引入的可交易债券将为当局提供一种灵活的机制来微调货币供应,同时又不会通过无息准备金惩罚银行。市场参与者将密切关注这些工具在年底前将未偿流动性降至目标区间的有效性。
要点概述
- 斯里兰卡央行将法定存款准备金率上调100个基点,从2%提高至3%,自2026年12月9日起生效。
- 存款准备金率的上调预计将从银行体系中吸收约1400亿卢比,在年底前将超额流动性降至2000亿至3000亿卢比之间。
- 银行系统中的超额流动性近期曾飙升至超过4750亿卢比的历史最高水平。
- 副行长昌德拉纳特·阿马拉塞卡拉宣布,重组政府债券持仓将从2027年3月开始转换为标准的5%固定利率常规工具。
- 转换后的债券存量将为央行提供一种基于市场的工具,通过折价出售证券以匹配市场收益率,从而永久吸收过剩现金。