气旋灾害凸显日益加剧的金融风险
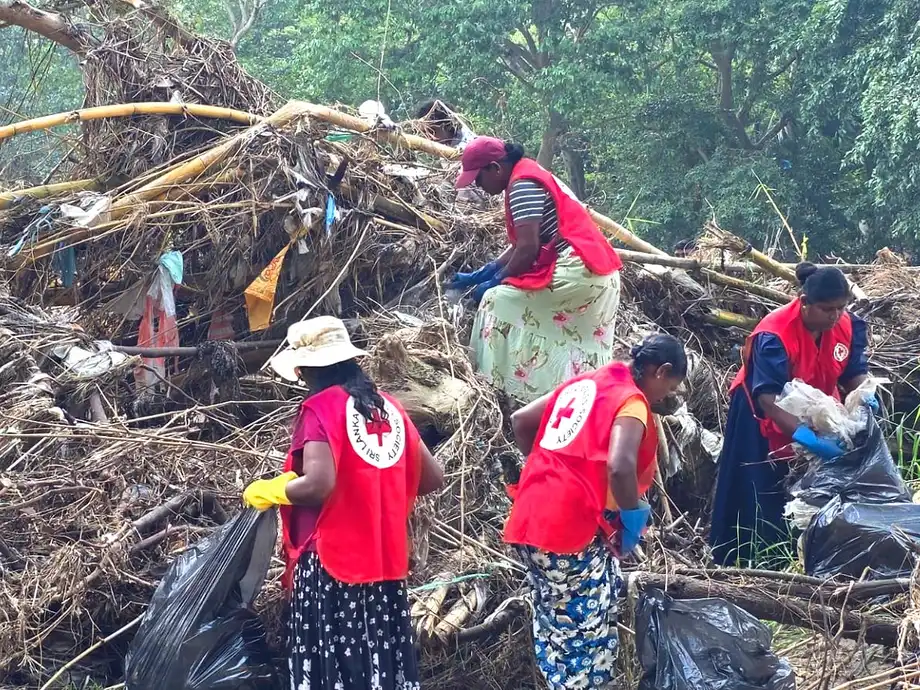
2025年11月,迪特瓦气旋在斯里兰卡全部25个行政区造成的直接实物损失估计达41亿美元,相当于该国国内生产总值的约4%。斯里兰卡中央银行如今警告称,金融影响可能不止于建筑、基础设施和农业资产遭到破坏,还可能波及贷款偿还能力减弱、抵押品价值下跌以及保险压力加大。
目录
不过,央行在其《金融稳定评估报告》中指出,2026年上半年金融体系保持稳定。经济复苏、公共财政改善,以及充足的资本和流动性缓冲,帮助银行和金融公司抵御了多重冲击。
这些结论反映了同一局势的两个不同侧面:金融机构仍保有缓冲,但借款人承压的迹象正在增多。2026年第二季度,表明贷款信用风险上升、但尚未发生减值的第二阶段贷款有所增加。金融公司的增幅尤为明显,部分与气旋和中东冲突有关。
因此,这项警告针对的是一个仍具韧性的体系内部正在形成的风险,并非宣告金融危机已经开始。气候灾害既可能削弱用于偿还贷款的收入,也可能损害作为贷款担保的财产,使放贷机构面临多重渠道的风险。
41亿美元的估算未涵盖哪些损失
气旋损失数据来自世界银行的“全球快速灾后损失估算”评估,即GRADE。该评估衡量基础设施、住房和农业资产遭受的直接实物破坏,不包括产量下降、收入损失或复苏期延长所造成的更广泛经济损失。
这一区分有助于理解央行的警告。生产性资产受损会立即产生维修或更换成本。活动中断还可能减少资产所有者的收入,使其在重建期间更难偿还现有债务。
约占GDP 4%的估算反映了损失规模,并不意味着全年经济产出下降了4%。实物资产损失与经济产出损失是不同的衡量指标。41亿美元这一数字也不能视为银行或保险公司所承担损失的估算。
央行指出,农业、渔业和基础设施尤其容易受到气候扰动的影响。生产性资产和收入受损后,受灾家庭、中小企业以及易受影响行业的大型企业都可能面临还款困难。实物损失估算并未确定更广泛的经济损失总额,也未确定金融业最终承受的损失。
气旋灾害及政策应对的进展
该报告通常采用截至2026年6月底的数据,因此涵盖迪特瓦气旋发生后的数月,包括上半年贷款、借款人风险和金融缓冲的变化。
央行的僧伽罗语发布公告记录显示,该报告于2026年10月12日发布。这份年度报告依据《2023年第16号斯里兰卡中央银行法》第70(1)条发布,该条款为金融稳定及相关风险评估提供了法定依据。
- 2025年11月:迪特瓦气旋袭击斯里兰卡,影响全部25个行政区,造成估计41亿美元的直接实物损失。
- 气旋过后:央行发布通告,要求银行和金融公司为受灾个人及企业提供纾困措施。
- 2026年5月:由于对新兴经济和金融脆弱性的担忧,央行上调隔夜政策利率。
- 2026年第二季度:银行业第二阶段贷款增加,金融公司此类风险敞口也大幅上升。
- 截至2026年6月底:年度报告一般采用的数据截止日期。
- 2026年10月12日:央行发布2026年度评估报告。
数据截止日期与报告发布之间的时间间隔值得关注。报告反映的是参考期内的状况,并未完整说明截至10月的贷款质量或保险风险敞口。
第二阶段贷款上升为何值得关注
贷款分类有助于区分风险已经上升的借款人与贷款已发生减值的借款人。第二阶段通常意味着,自贷款最初入账以来,信用风险已大幅上升。第三阶段则涵盖已发生信用减值的贷款,包括被归类为不良贷款的贷款。
报告期内,银行第三阶段贷款比率下降,第三阶段减值覆盖率有所改善。覆盖率反映已确认的减值贷款在多大程度上由预期损失准备金覆盖。这些进展支持了央行对金融体系韧性的评估。
与此同时,第二季度第二阶段贷款增加。已发生减值贷款的占比改善,可以与未来还款问题风险更高的借款人群体扩大同时出现。这两项指标并不矛盾。
气候风险警告关注的是,随着还款能力减弱,贷款可能进一步转入第二阶段和第三阶段。这并不能证明所有气旋纾困贷款都会发生减值,也不意味着第二阶段贷款的每一项增幅都是气候灾害所致。
金融公司面临的局面更加复杂:其第三阶段贷款比率有所改善,但第二阶段贷款大幅增加,减值覆盖率则有所下降。央行认为,迪特瓦气旋和中东冲突是该行业借款人风险上升的部分原因。覆盖率下降意味着应对已确认信用损失的缓冲正在减弱。
借款人纾困可能延迟损失显现
当局通过债务暂缓偿还和优惠还款安排应对气旋造成的冲击。暂缓偿还可临时推迟付款;如果借款人的收入或经营活动受到影响,调整还款条款则能减轻其眼前的还款负担。
央行要求银行和金融公司都向受影响的个人及企业提供纾困措施。此类措施能让借款人获得恢复时间,避免在创收能力受损时立即面临还款要求。
央行还警告称,纾困措施可能掩盖金融业的真实风险敞口,使减值贷款暂时不易显现,并推迟不良贷款的确认。延期付款本身并不能证明借款人已恢复偿债能力。
关键区别在于临时还款援助与偿债能力的持久恢复。监管机构需要持续关注此类贷款的质量,同时观察新增贷款的速度和结构。资产质量最终会受到怎样的影响,取决于受灾借款人的恢复情况,而不只是还款安排是否有所调整。
信贷快速增长加大抵押品走弱带来的风险
气候冲击发生之际,贷款正快速增长。银行信贷在消费、贸易、金融服务、建筑和离岸贷款等领域均有所扩张。金融公司的扩张则主要由旺盛的汽车融资需求和黄金抵押贷款推动。
央行指出,家庭负债上升、对抵押品的依赖加深、抵押品价值变化以及房地产价格上涨,都是新兴脆弱性。央行还报告称,私营部门信贷缺口扩大。该指标用于评估信贷增长是否偏离其与经济长期运行关系所显示的水平。
抵押品是为担保贷款而提供的资产。借款人无法还款时,抵押品可为放贷机构提供潜在的回收来源。气旋灾害可能在破坏收入、削弱还款能力的同时,降低这类担保资产的价值。
这些风险不应混为一谈。报告指出,汽车贷款和黄金贷款快速增长,需要加强保障措施;但报告并未称这些资产遭受了与住房、基础设施或农业资产同等的实物损失。共同的风险在于依赖价值可能在压力下发生变化的抵押品。
央行收紧并简化了汽车融资的最高贷款价值比限制,引入黄金抵押贷款的最高限额,并收紧了黄金贷款适用的风险权重。贷款价值比限制规定,贷款金额不得超过资产评估价值的特定比例。风险权重则影响放贷机构必须为相关风险敞口持有的资本。
保险压力不止于理赔成本
报告期内,保险业资本仍然充足,但盈利能力有所放缓。迪特瓦气旋引发的大额理赔增加了再保险应收款,并加大了承保、流动性和交易对手风险。
再保险允许保险公司将部分风险转移给另一家保险公司。再保险应收款是预期从再保险提供方收回的款项。因此,应收款增加并不等于已有更多现金可用于支付理赔。
这带来了几种不同的压力。承保风险涉及保费和准备金是否足以应对承保风险引发的理赔。流动性风险涉及能否按时付款。交易对手风险则涉及再保险公司能否履行义务。
更广泛的气候风险警告还指出,财产损失、农作物损失和业务中断可能导致理赔增加,进而给保险公司的偿付能力带来压力并推高保费。这些是已识别的风险,并不意味着保险公司已经资不抵债,也不意味着保费已按某个具体幅度上涨。报告发布摘要并未提供全国气旋理赔总额。
金融缓冲仍然充足,但正在收窄
银行的资本和流动性比率仍远高于监管门槛。盈利能力继续改善,但增速较2025年上半年放缓。资本也持续累积,不过按风险调整后的资产增长更快,导致资本充足率下降。
银行将资产从容易变现的类别(尤其是政府证券)转向私营部门贷款,流动性比率因此下降。报告还指出,资产和负债之间的期限错配扩大,在意外压力下可能加剧再融资和流动性风险。
金融公司的流动性同样高于监管要求,但随着贷款扩张,其流动性比率和资本缓冲有所下降。借款增长快于存款增长,加深了金融公司与银行之间的联系。
在净利息收入的支撑下,金融公司利润继续增长,但2026/27财年第一季度的利润增速有所放缓。这些发现说明,盈利改善本身并不能解决金融稳定问题:贷款和风险敞口的增长可能快于吸收损失所需资源的增长。
积极前景取决于复苏和审慎政策
央行总体上仍持积极展望,但这一判断取决于经济持续复苏、财政整顿取得进展以及政策审慎落实。央行呼吁维持强劲的资本和流动性缓冲,加强气候和网络风险管理,并完善恢复和危机准备机制。
气候扰动只是多重压力之一。地缘政治紧张局势持续以及能源价格上涨,可能削弱外部收支、推高通胀并降低借款人的偿债能力。报告期内,中东局势紧张加大了外汇压力并导致卢比贬值;此后,随着政策行动以及汇款、旅游和出口带来的资金流入,市场状况有所改善。
借款人指标也呈现出喜忧参半的情况。2026年上半年,家庭信用评分总体保持稳定;金融业以外的上市公司营收增长加快,但由于销售和运营成本上升,整体盈利能力减弱。营收增加并不必然意味着偿债能力增强。
报告并未量化气候相关因素最终会导致不良贷款增加多少、迪特瓦气旋造成的全部更广泛经济损失,或未来保费变化幅度。报告发布内容也没有给出下一次气候风险评估的具体时间安排。央行指出,眼下的重点是持续监测,并在借款人状况和金融机构缓冲发生变化时及时采取干预措施。
核心警告是,极端天气已成为一种结构性金融风险,会影响生产、价格和偿债能力。斯里兰卡金融机构在此次评估期开始时拥有充足缓冲,但第二阶段风险敞口上升、金融比率收窄,显示进一步冲击可能使这些缓冲面临考验。
要点
- 2025年11月,迪特瓦气旋影响斯里兰卡全部25个行政区,造成估计41亿美元的直接实物损失,约占GDP的4%。
- 损失估算不包括产量损失、收入损失以及复苏期延长带来的更广泛成本。
- 2026年上半年金融体系保持稳定,资本和流动性缓冲充足。
- 尽管银行和金融公司的第三阶段贷款比率有所改善,第二阶段贷款仍在增加。
- 借款人纾困可能延迟确认减值贷款,却无法解决根本性的还款困难。
- 气旋理赔增加了再保险应收款,并加大了承保、流动性和交易对手风险。
- 经济前景总体仍然积极,但取决于持续复苏、财政整顿和审慎政策。