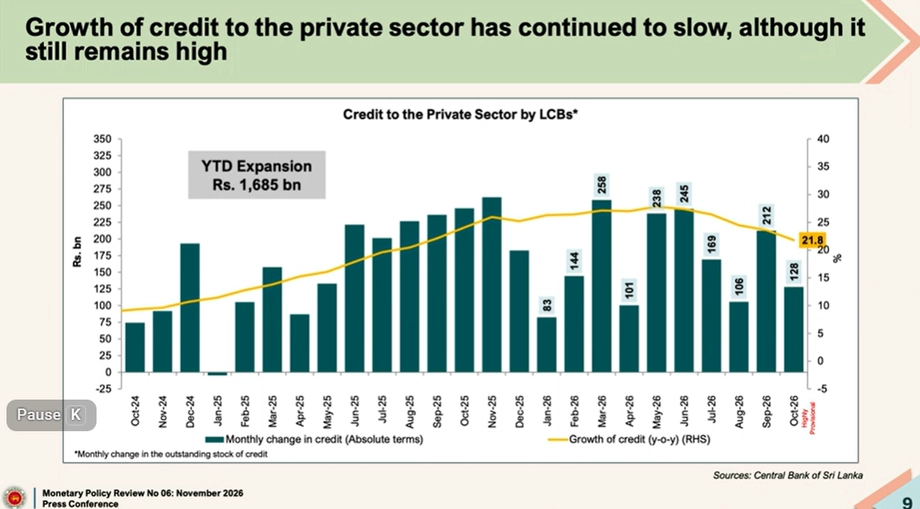
政策制定者权衡风险时,信用仍高于20%
斯里兰卡中央银行行长尼兰德拉·韦雷辛格周五(2026年11月20日)表示,如果人们和企业能偿还贷款,就不应推迟借贷。他说,该行没有设定信贷增长速度目标。相反,它利用利率影响经济范围内的借贷,并观察需求是否可能给价格或进口带来压力。
目录
此项建议是在经济总体信贷增长超过20%之时提出的。这一速度在2024年和2025年危机后的复苏期间从约24%至25%有所放缓,但仍高于斯里兰卡国内标准。韦雷辛格表示,连续两年增长超过20%在国家历史上并不常见,反映了信贷供应强劲。
私人部门信贷,即排除政府借款在内的对企业和家庭的贷款衡量指标,年增长约为21.8%。整体信贷数据和私人部门数据描述了信贷的不同方面,因此不应被视为相互竞争的估计。
韦雷辛格拒绝了建议借款人借贷前应等待的观点。他说,在符合真实需求或支持可行商业机会且借款人有偿还能力时,以当前市场利率借贷可以支持经济活动。他的建议不是指示无论成本或情况如何都应承担债务。
“在目前,根据当前适用的利率,如果一个人有借款能力,他应该肯定贷款,”韦雷辛格说。
对于家庭而言,实际考量是收入是否能覆盖还款以及其他费用。对于企业,银行还检查拟议项目是否可行,以及借款人是否可能偿还。贷款可以支持支出、投资和就业,但无法按时偿还的借款人可能面临财务压力。
为什么中央银行要关注总需求?
中央银行关注私人部门和政府的借贷如何影响总需求。简单来说,总需求是指整个经济中商品和服务的总需求量。更多信贷可以给家庭和企业提供可用于消费的资金,而政府借贷也支持公共支出。
部分支出可能用于进口商品。如果进口需求急剧上升,可能给该国外部金融带来压力。如果企业无法迅速提供足够的商品和服务,强劲需求也可能推高价格。因此,中央银行关注的是借贷是否在推高通胀压力,而不是设定银行必须提供的固定信贷额度。
利率是中央银行影响需求的一种方式。利率升高通常使贷款更贵,可能抑制部分借贷;利率降低则可能使贷款更具吸引力。韦雷辛表示,这项政策旨在影响全经济需求,而非阻止向特定行业或借款人提供贷款。
中央银行并不决定每家银行向特定行业提供多少贷款。它设定政策利率并提供流动性,而银行评估申请,借款人决定是否寻求贷款。流动性是指金融体系中银行为支付和提供信贷而可用的资金。
信贷数据显示了什么?
私人信贷增长从更快速度放缓,但仍高于20%。一些月份仍出现较大增长,包括9月。持续增长源于5月政策利率上调100个基点后市场借贷成本上升。100个基点等于一个百分点。
中央银行经济研究部门负责人拉斯蒂娅·帕特贝里亚博士给出了数据,表明自5月加息以来,银行同业隔夜贷款互动利率上涨了108个基点,一年期国债收益率上涨了146个基点,周度最优信贷率上涨了166个基点。最优信贷率是银行向其最有信誉的企业客户收取的利率。
这些增加表明政策变化如何传递至金融市场利率,尽管不同借款类型的变化幅度不同。中央银行还进行了进一步加息,被描述为本周第二次加息,因为私人信贷增长保持高位。中央银行货币政策委员会在2026年5月25日的会议上将隔夜政策利率(OPR)上调100个基点至8.75%,央行声明,该声明于次日发布。下一次常规货币政策审查声明定于2026年7月22日。
银行正在拒绝借款人吗?
最近中央银行信贷供应调查显示,贷款需求上升的同时供应收紧。韦雷辛表示,这种组合并不意味着银行被指示抑制贷款。较低利率促使更多人、公司寻求信贷,而贷款者仍需检查每个申请人是否能偿还以及企业项目是否可行。
这些检查很重要,因为贷款是以承诺在约定期间内偿还通常伴随利息的资金而来的。未评估借款人财务状况就放贷的银行可能面临损失,而借款人也可能无法管理的付款。中央银行规定,贷款审批前必须考虑偿还能力、项目可行性和风险。
韦雷辛表示,个人贷款、抵押贷款和金融服务是信贷增长较快的领域之一。他说,利率政策旨在全经济范围内的信贷降温或支持,而非在一个行业抑制信贷的同时偏向另一个行业。
调查中供应收紧的信号和行长解释描述了信贷流程的两个方面:可能有更多客户申请,而贷款者仍继续评判每个申请。由信贷供应调查,于2025年5月5日结束,涵盖所有持牌商业银行和持牌专业银行。其扩散指数介于-100和100之间,并按各银行对银行业总贷款组合的敞口加权其回应;指数高于零表示增加,低于零表示减少,零表示不变。2025年第一季度总愿意借款指数为45.3,低于2024年第四季度的47.5,但调查描述愿意借款为高;其2025年第二季度展望为57.3。2025年第一季度愿意借款增加适用于零售、企业和中小企业信贷,而减少适用于国有企业。总体贷款需求指数从2024年第四季度的52.1升至2025年第一季度的63.2,2025年第二季度展望为52.7。总体拒绝贷款申请指数在2025年第一季度为0.8,略有增加。
为什么行长要捍卫以黄金为抵押的贷款?
以物抵押允许借款人以黄金作为抵押获得贷款。韦雷辛表示,农民和其他可能难以获得普通银行信贷的人使用这种借贷形式,包括用于支付种植成本并在收获后偿还贷款。
行长表示,以黄金为抵押的贷款可能比向非正规借贷者借款更易获得,后者可能收取更高利率。他还指出中央银行规定贷款额不得超过所抵押黄金价值的70%。这项贷款价值上限意味着,抵押价值为100卢比的个人在上限下可借不超过70卢比。
“对于没有正常、容易获得信用的的人来说,这是拥有一些信用的最容易的方式。与非正规市场利率相比,这是合理的利率,”韦雷辛说。
黄金价格上涨可能提高抵押品价值,允许借款人获得更多贷款。黄金价格大幅下跌可能使抵押资产相对债务价值降低。韦雷辛表示,70%上限旨在为客户和贷款者双方降低风险。
上限并不取消借款人的偿还义务。个人仍需在贷款条款下偿还以追回所抵押黄金。对于农民来说,偿还时间可能取决于收获带来的收入,这可能使偿还能力成为决定是否借款的重要因素。
非银行借款人适用什么规则?
中央银行将保留对非银行金融机构(包括注册金融公司)提供存款利率的上限。该上限使用与国债票据和债券利率挂钩的公式计算,并每三个月调整一次。
韦雷辛表示,许多公司已提供低于上限的利率。他说,该限制旨在阻止注册金融公司以提供不寻常高利率吸引存款,这种做法可能给企业和客户带来风险。
上限是为了阻止即使是注册金融公司提供不必要的过高利率以吸引存款。这是一种风险。
存款利率是指金融公司为客户保留资金而支付的利息。上限对该优惠设置了最高限值。行长没有给出政策变更的新日期;他说现有公式将继续每季度调整。
信贷和利率如何变化?
在2024年和2025年,危机后的复苏期间,总体信贷增长约为24%至25%。
在2026年5月,中央银行将隔夜政策利率上调100个基点至8.75%,随后更高的银行同业、国债票据和最优信贷率。
在9月,私人部门信贷出现较大月度增长,但年增长仍约为21.8%。
在2026年11月20日,行长尼兰德拉·韦雷辛格表示,中央银行没有固定的信贷增长目标,并呼吁在偿还负担得起时借贷。
这一时间线表明,中央银行正在平衡信贷获取与需求过快增长的风险。信贷仍然强劲,市场利率已上涨,该行表示将通过对全经济需求和通胀的影响来评估借贷。
关键点
中央银行没有固定信贷增长目标。
总体信贷增长高于20%,而2024年至2025年复苏期间约为24%至25%。
私人部门信贷年增长约为21.8%。
中央银行表示,借款人应评估自身偿还能力,而银行评估每笔贷款申请。
2025年第一季度信贷供应调查记录的愿意借款指数为45.3,低于上一季度的47.5,而贷款需求升至63.2。
以黄金为抵押的贷款适用70%贷款价值上限,非银行金融机构的存款利率上限将保留。