第三次加息,货币稳定优先
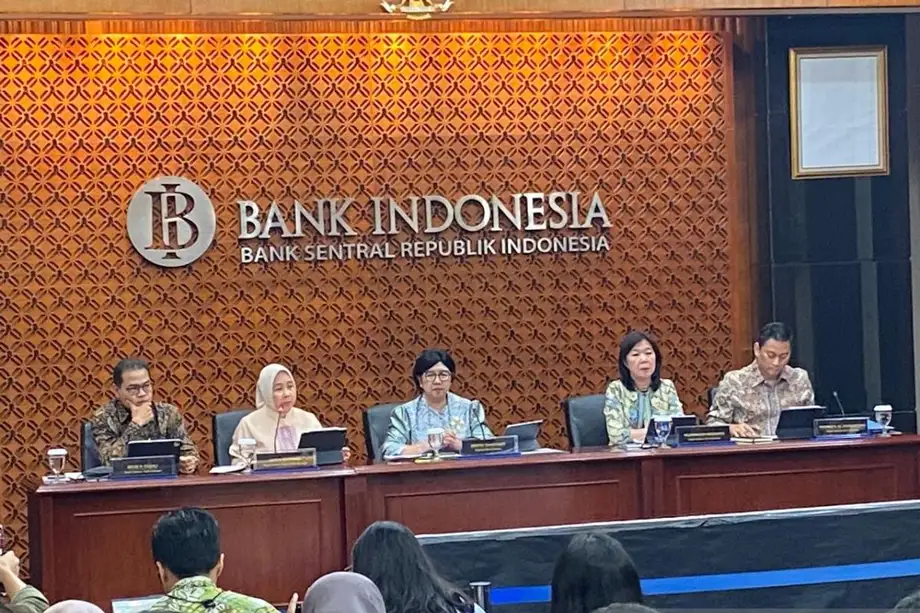
印度尼西亚央行(BI)于2026年11月18日将基准利率上调25个基点至6%,今年累计加息125个基点,以捍卫印尼盾并抑制通胀。根据RTI Business的数据,公告发布后印尼股市下跌,雅加达综合指数收跌1.07%,报5,247.87点。
目录
这一决定是在央行11月17日至18日召开的行长理事会会议上作出的,基准利率由此从5.75%升至6%。行长德斯特丽·达马扬蒂表示,此举是应对全球不确定性以及美国可能进一步加息的风险。
印尼央行还将隔夜存款工具利率上调至5.25%,并将贷款工具利率上调至6.75%。另有报道给出的存款工具利率为5.00%,而行长宣布的数值为5.25%。这些工具分别规定银行将资金存入印尼央行可获得的利率,以及从央行隔夜借款须支付的利率。
央行希望2026年和2027年的通胀率维持在2.5%,上下浮动1个百分点。简单来说,目标区间为1.5%至3.5%。
这一决定让印尼面临两难权衡。较高利率可以提高印尼盾投资的吸引力,并有助于稳定汇率;但也可能增加银行、企业和家庭的借贷成本。印尼央行将此次加息与旨在维持信贷流动性的流动性激励措施配套实施,其中一项融资措施计划于12月1日生效。
发生了什么变化,速度如何?
一个基点是百分点的百分之一。因此,11月加息25个基点,意味着利率上升0.25个百分点,从5.75%升至6%。
印尼央行此前已在5月和6月累计加息100个基点,将基准利率从4.75%上调至5.75%。最新决定是2026年的第三次加息,使利率较此前加息前的水平高出1.25个百分点。
以下关键日期展现了紧缩政策的推进过程,以及下一项配套措施何时启动:
- 2026年5月和6月:印尼央行累计加息100个基点,将基准利率上调至5.75%。
- 11月17日至18日:行长理事会召开会议,评估货币政策。
- 11月18日:印尼央行宣布进一步加息25个基点至6%。
- 12月1日:印尼央行流动性激励政策下的一项融资渠道计划开始实施。
公告发布前,市场预期各不相同。对13家机构进行的调查显示,7家预计会加息,6家预计利率不变。在范围更大的27位经济学家调查中,只有10人预测会加息。因此,尽管规模较小的调查中多数倾向于加息,但这一决定仍令较大调查中的多数受访者感到意外。
印尼盾与美国利率为何重要
德斯特丽将这一决定与印尼金融资产的吸引力,以及美国可能进一步收紧货币政策的风险联系起来。美国利率上升时,美元投资可能更具吸引力,从而加剧对资金的竞争,而这些资金原本可能流入印尼债券或其他资产。
印尼盾走弱也会使以外币计价的进口商品折合本币后更加昂贵。这可能推高企业成本和消费价格,有助于解释为何印尼央行将汇率稳定与通胀视为相互关联的目标。
印尼央行行长德斯特丽将这一决定描述为针对相关风险采取的提前应对措施:
“这确实是一项先发制人的举措,旨在稳定未来通胀,同时应对全球经济形势,尤其是美联储可能在12月加息、并可能在2027年再次加息的情况。”德斯特丽说。
高级副行长艾达·S·布迪曼给出的基准预期则较为有限:美联储在2026年底前再加息一次,随后于2027年暂停加息。她表示,相关决定将取决于后续公布的经济数据。
印尼央行还通过激励措施降低对冲成本。对冲是指投资者或企业通常通过金融合约限制汇率波动造成的损失。降低这类保护措施的成本,可以减少投资印尼盾资产的一项支出。
货币交易仍然波动剧烈。欧洲交易时段,美元汇率在18,260印尼盾左右;据报道,澳元兑印尼盾上涨3.13%后,报价接近12,276印尼盾。澳元兑印尼盾上涨,意味着购买1澳元需要更多印尼盾。
股市回落,银行业以外板块也承压
雅加达综合指数(当地称IHSG)在11月18日逆转早盘涨势。该指数开盘约报5,323.49点,盘中一度升至5,374.36点附近,随后一路下跌至收盘。RTI Business给出的收盘点位为5,247.87点。
市场广度显示普遍下跌:296只股票下跌,91只上涨,70只持平。追踪一篮子大型活跃交易股票的LQ45指数下跌0.77%。
大型国有银行股也位列跌幅股之中。人民银行(Bank Rakyat Indonesia)下跌1.94%,报3,040印尼盾;印尼国家银行(Bank Negara Indonesia)下跌1.92%,报3,570印尼盾;曼迪利银行(Bank Mandiri)下跌0.51%,报3,920印尼盾。
Refinitiv行业数据显示,基础材料板块跌幅更大,下跌3.55%;其次是能源板块,下跌2.64%;房地产板块下跌2.22%,工业板块下跌1.40%。人民银行、Astra International、Amman Mineral Internasional、Bumi Resources和曼迪利银行等股票拖累指数。中亚银行(Bank Central Asia)以及数只消费类和科技股则帮助限制了跌幅。
不同市场统计口径的成交数据有所差异。RTI Business记录的成交量为276.3亿股,成交额14.21万亿印尼盾,共计1,597,332笔交易;另一份收盘统计记录的成交量为2.5081亿手,成交额10.64万亿印尼盾。因此,两项统计的成交额相差明显,尽管两份收盘数据均显示指数下跌1.07%。
银行贷款与存款增速差距扩大
在作出加息决定时,印尼银行业的贷款增速高于存款增速。印尼全国银行协会PERBANAS研究及经济和银行研究部门负责人阿维利亚尼援引的9月数据显示,贷款同比增长13.26%,达到9,245万亿印尼盾。
客户存款增长8.22%,达到10,492万亿印尼盾。两者增速相差5.04个百分点。这一差距之所以重要,是因为银行需要资金来支持贷款,而存款是资金的重要来源。
阿维利亚尼表示,此次加息是对外部压力以及稳定印尼盾需求作出的审慎回应。她还警告说,在贷款增速超过存款增速的情况下,银行需要谨慎管理流动性和资金来源。
基准利率上升可能促使银行提高存款利率,以吸引或留住储户。这会增加银行的资金成本。银行随后可能调整贷款利率,但阿维利亚尼表示,调整幅度将因各家机构的资金结构、可用现金和风险状况而异。
9月银行业指标显示,金融缓冲相当充足。不良贷款总率为2.07%,净率为0.82%。资本充足率为24.30%。该指标衡量银行资本缓冲相对于按风险调整后资产的水平。
流动性比率也高于所引述的门槛。流动资产相当于非核心存款的105.7%,高于50%的门槛;相当于客户总存款的24.1%,高于10%的门槛。流动资产是指在需要时相对容易变现的资产。
银行高管对客户和利润的预期
印尼国际商业银行(CIMB Niaga)总裁董事拉妮·达马万预计,在利率升至6%后,资金成本和存款竞争仍将居高不下。她表示,该行流动性状况良好,贷存比约为88%至89%。
贷存比是贷款与客户存款的比值。比率为88%至89%,意味着每100印尼盾存款对应约88至89印尼盾贷款。该指标直观反映了存款资金中已有多少用于贷款。
印尼萨哈巴特·桑波埃尔纳银行(Bank Sahabat Sampoerna)财务与业务规划总监亨基·苏里亚普特拉也表示,该行流动性相对安全。他说,该行将重新评估客户贷款利率,调整可能影响净息差。
净息差衡量银行的利息收入扣除利息支出后,相对于生息资产的水平。如果存款成本上升,而贷款收入尚未跟上,净息差就可能承压。
BRI Danareksa Sekuritas高级副总裁亨德里·古纳万表示,银行会是最先受到影响的企业之一,因为它们在设定客户利率时会参考印尼央行的基准利率。他也指出了潜在好处:印尼利率上升可能有助于让外资继续留在印尼。
企业融资成本上升
Pinnacle Investment首席执行官贡图尔·S·普特拉表示,此次加息将增加上市公司的借贷成本,也会让融资工作更加复杂。发行债券的企业可能需要向投资者提供更高回报,从而增加运营融资成本,或提高置换到期债务的成本。
债券是投资者向企业或政府提供的贷款。市场利率上升时,新发行债券通常必须提供有竞争力的较高利率。利率固定且较低的存量债券吸引力可能下降,其市场价格也会承压。
贡图尔表示,企业可能需要适应利率长期维持高位的局面。对于投资者,他说,合适的选择仍取决于个人目标,以及承受亏损或价格波动的意愿。
不同共同基金的投资策略也各不相同。有些主要投资政府债券,有些持有公司债或股票,其基金经理面临的限制和目标也各有差异。因此,印尼央行加息会通过不同渠道影响各类基金,而非对所有产品产生相同影响。
印尼央行在收紧利率的同时提供信贷激励
在提高资金价格的同时,印尼央行仍通过整体银行业政策支持信贷。其宏观审慎政策,即针对金融体系健康状况和放贷能力采取的措施,仍保持宽松。
自12月1日起,宏观审慎流动性激励政策(简称KLM)下的融资渠道将提供最高相当于客户存款3%的激励。印尼央行表示,这项措施将支持创造就业的行业贷款,并加强对微型、小型和中型企业的融资。
货币市场发展部分将提供最高相当于存款2%的激励,旨在改善流动性的重新分配,并帮助银行将资金引导至贷款业务。
艾达提到尚未发放的贷款总额为2,526万亿印尼盾,即银行已经批准、但借款人尚未提取的信贷。她在解释加息为何不会自动拉低经济增长时,提到了这部分已批未提款信贷以及持续增长的贷款。
印尼央行还计划扩大数字支付,并加强风险管理和支付基础设施。这些措施与利率及银行业政策相辅相成,旨在经济调整期间维持金融交易可靠运行。
经济增长提供缓冲,但美国政策仍构成风险
2026年第三季度,印尼经济同比增长5.47%,高于上一季度的5.29%。增速加快0.18个百分点,主要受国内消费和投资支撑。
制造业采购经理人指数从9月的52.40升至10月的53.98。指数高于50通常表明制造业活动扩张。印尼央行将这一改善视为支持投资的因素之一,并维持2026年4.9%至5.7%的经济增长预测。
美国的发展仍是汇率前景的关键因素。美国10月零售销售额环比增长0.2%,剔除汽车后的零售销售额和零售控制组销售额均增长0.6%。在通胀仍令人担忧的情况下,消费韧性可能使市场对美国降息的预期更加复杂。
华侨银行(OCBC)策略师预计,美元周期主要将在2027年下半年转弱,届时通胀、美国经济相对韧性以及人工智能投资带来的支撑将逐渐消退。印尼央行眼下的任务则更为具体:在12月贷款激励措施开始实施之际,维持印尼盾资产的吸引力。
要点
- 印尼央行于11月18日将基准利率上调至6%,今年累计加息125个基点。
- 央行旨在稳定印尼盾,并将2026年和2027年的通胀率控制在1.5%至3.5%。
- 雅加达综合指数收跌1.07%,银行股和其他几个主要板块承压。
- 9月贷款增长13.26%,高于存款8.22%的增幅,资金管理的重要性随之上升。
- 印尼央行将从12月1日起推出融资流动性激励措施,同时保留支持银行业的政策。
- 印尼央行维持2026年4.9%至5.7%的经济增长预测。