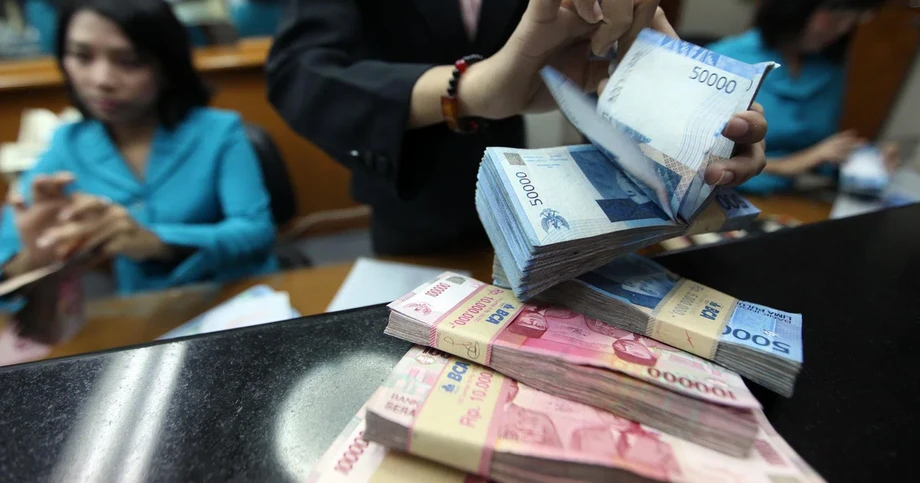
印尼盾走弱,印尼捍卫本币
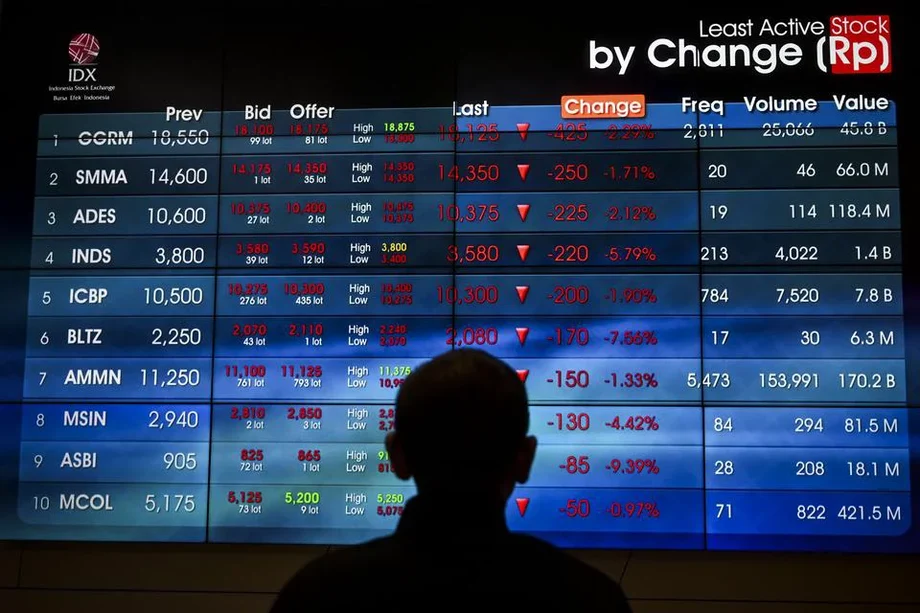
2026年11月12日,印尼盾在市场对美国利率将进一步上升的预期、对印尼在全球股票指数中地位的担忧,以及副总统吉布兰·拉卡布明·拉卡的不确定前景影响下跌至历史新低,印度尼西亚银行随即干预外汇市场。
目录
根据Refinitiv数据,印尼西部时间上午9时40分,印尼盾兑美元报18,231,较前一交易日收盘下跌0.44%。其他交易时段的数据显示,亚洲交易时段美元兑印尼盾一度升至18,272。数值上升意味着印尼盾走弱,因为购买1美元需要更多印尼盾。
印度尼西亚银行货币与证券资产管理部负责人埃尔温·古纳万·胡塔佩亚表示,央行在国内和海外市场开展操作。措施包括外汇交易,以及从现有持有人手中买入印尼政府债券。
印度尼西亚银行数据显示,截至10月底,印尼外汇储备为1,468亿美元。这些储备可用于应对汇率压力,而央行同时面临多重挑战:美元走强、外国投资者可能撤资,以及年底前外币需求上升。
今年年初以来,印尼盾兑美元已贬值逾8%,成为同期亚洲表现最弱的货币。印度尼西亚银行称,印尼盾月度贬值幅度仅为0.11%,并表示近期走势总体与区域内其他货币一致。
印度尼西亚银行如何干预
印度尼西亚银行表示,正在使用离岸无本金交割远期、境内无本金交割远期和即期市场交易。这些工具使央行能够应对不同市场的压力:交易者既会在即期市场立即兑换货币,也会通过远期交易防范未来汇率波动。
即期交易是按当前市场汇率买卖货币。无本金交割远期(NDF)不交换两种货币的全部本金,而是结算约定汇率与之后参考汇率之间的差额。境内无本金交割远期(DNDF)则是在国内市场进行的同类交易。
在这些市场采取干预措施,能让央行应对不同来源的美元需求。企业可能需要外币支付账款,投资者则可能使用远期合约,防范印尼盾进一步走弱导致持仓价值下降。
印度尼西亚银行还表示,正在二级市场买入政府证券,当地称为SBN。二级市场是投资者交易已发行债券的市场。此类买入有助于稳定债券市场,同时配合央行稳汇率的行动。央行未披露干预操作的规模。
美国通胀为何影响印尼市场
美国10月消费者通胀连续第三个月高于预期,强化了市场对美联储将在2026年12月加息的预期。印度尼西亚银行表示,市场预计加息还可能延续至2027年。
美国利率上升会提高美元资产的吸引力。投资者将资金转向这些资产时,美元需求随之上升,印尼等新兴经济体的货币则可能承压。美国国债收益率上升,也意味着印尼投资需要提供更高回报才能与之竞争。
埃尔温表示,衡量美元兑六种主要货币汇率的美元指数升至102.96,为2025年3月以来最高水平。在印尼上午交易时段,该指数从上午9时的102.865升至上午10时的103.005。
美联储理事克里斯托弗·沃勒表示,他支持加息0.25个百分点;若通胀恶化,他也支持加息0.5个百分点。芝商所FedWatch工具的定价显示,市场认为美联储12月加息的概率约为87%,其中也包括加息幅度更大的较小可能性。
美联储官员奥斯坦·古尔斯比也对最新消费者价格数据表示担忧。他将通胀数据形容为:
令人颇为不安
古尔斯比表示,服务业通胀:
没有回落
对印尼市场而言,这些评论进一步强化了美国借贷成本可能上升的预期,而非给已承受美元压力的货币带来缓解。
MSCI的决定为何影响印尼盾
MSCI于2026年10月15日启动征询,提议将其印尼指数从新兴市场重新归类为独立市场,原因是市场可投资性问题长期存在。可投资性是指投资者能否在实际操作中买入、持有和卖出资产,包括交易规则是否可行以及市场准入是否便利。
在征询公告中,MSCI指出,印尼股权结构长期不透明,存在疑似协同交易的情况,且缺乏有力证据证明相关规则得到切实执行。印尼当局此前宣布,将加强对持股比例超过1%的股东的信息披露,细化投资者分类披露,报告高持股集中度(HSC),并制定路线图,朝着最低自由流通股比例达到15%的要求迈进。市场参与者表示,这些改革尚未显示出在整个市场得到持续落实并产生实质影响。
MSCI表示,反馈意见认为,将印尼归入前沿市场无法恰当反映该市场问题的严重程度。除非征询中出现市场治理和运行已有实质改善的明确证据,否则MSCI预计将推进拟议的独立市场分类。
MSCI征询文件称,拟议的重新分类将反映在所有相关全球和区域综合指数中。文件还显示,印尼指数总市值在2025年12月31日至2026年9月30日期间下降55%。印尼在MSCI新兴市场指数中的权重从1.16%降至0.43%,成分股数量也从18只减少至9只。
MSCI指数是投资基金用来决定资金投向的证券名单。被动型基金会紧密跟踪这些名单。如果某个国家被移出新兴市场指数,跟踪该指数的基金可能不得不卖出该国股票,即使基金经理对个别公司并无其他异议。
高盛估计,若印尼被重新归类为独立市场,可能引发约56亿美元被动投资资金流出。这是按拟议分类变更推算的撤资规模,并非已经发生的资金流出总额。
股票抛售也会影响汇率。外国投资者退出印尼资产时,可能将出售所得的印尼盾换成美元,从而进一步推高美元需求。印度尼西亚银行表示,正在关注MSCI宣布相关计划后的资本流动情况。
MSCI表示,自2026年1月起实施的部分指数相关调整冻结措施将持续至另行通知。MSCI不会提高外国纳入因子(FIF)或股份数量(NOS),不会将新增证券纳入MSCI印尼可投资市场指数(IMI),也不会在市值规模分类指数之间向上调升。对于印尼当局依据HSC框架认定的证券,MSCI将继续将其剔除,并使用持股1%股东的披露数据调整自由流通股估算值。
拟议国家重新分类的最终决定及实施日期尚未公布。MSCI将2027年4月30日设为反馈截止日期,并表示将在2027年6月30日或之前公布决定。眼下日程中另有一项安排:个别股票成分调整将于2026年12月1日生效。
哪些印尼股票将面临指数调整
MSCI 11月审查将PT Barito Pacific Tbk(股票代码BRPT)和PT Bumi Resources Minerals Tbk(股票代码BRMS)从全球标准指数中剔除。此次审查没有将印尼股票新增至该指数类别。
BRMS被调至小型股类别。另有七只印尼股票被移出MSCI小型股指数:AVIA、CTRA、MTEL、EMTK、JSMR、RAJA和WIFI。
12月1日的生效日期为基金调整投资组合设定了明确时点。跟踪不同MSCI指数的基金可能面临不同的调仓要求:股票从一个类别转入另一个类别,可能导致一组基金卖出、另一组基金买入。
因此,投资者既要应对个股按计划调整,也要考虑印尼市场分类可能发生更广泛变化。56亿美元的估算涉及后者,其对印尼在全球投资组合中的地位影响要广泛得多。
政治不确定性带来额外压力
政治组织Projo主席布迪·阿里·塞蒂亚迪11月11日表示,吉布兰已向总统普拉博沃·苏比安托递交辞呈。他可能离职,引发了执政联盟内部出现分裂的担忧。
辞职程序是否会有正式结果尚未说明。投资者此前已在评估经济政策的不确定性,以及政府的重大承诺,包括免费学校供餐计划。
政治团结对金融市场十分重要,因为支出决策、政策调整以及应对经济压力,都取决于政府能否采取行动。在印尼盾和政府财政承压之际,执政联盟内部的分歧可能使这些决策更加困难。
高油价推高补贴成本,市场对印尼主权信用评级可能遭下调的担忧也在拖累印尼资产。主权信用评级用于评估政府履行债务义务的能力。评级下调可能导致投资者在借钱给政府时要求更高回报。
股市、债市和区域货币释放不同信号
印尼盾走弱之际,雅加达综合指数在交易时段上涨0.8%。印尼10年期政府债券收益率约为7.6%。
本月早些时候,该收益率曾升至六年来最高水平,主要股指则跌至2020年以来最低水平。当天股市上涨,发生在这段承压时期之后。
债券收益率是根据其市场价格计算出的回报率。收益率上升时,已发行债券的价格会下跌。因此,收益率处于高位会影响债券持有人,也可能增加政府未来的融资成本。
上午追踪的10种亚洲货币中,有8种兑美元走弱。菲律宾比索下跌0.54%,印尼盾下跌0.44%。马来西亚林吉特下跌0.20%,泰铢下跌0.15%,而韩元和人民币走强。
这种区域走势有助于解释印度尼西亚银行为何认为,近期印尼盾走势总体与周边货币一致。不过,MSCI审查和国内政治不确定性还给印尼带来了额外压力。
本币走弱对支付和储蓄意味着什么
印尼企业以美元支付账款时,汇率走弱意味着需要支付更多印尼盾。按1美元兑18,231印尼盾计算,支付1,000美元需要1,823.1万印尼盾。按前一交易日收盘汇率18,140计算,同一笔款项需要1,814万印尼盾,相差9.1万印尼盾。
进口商购买以美元计价的商品时会面临这一成本变化。背负美元债务的企业也需要拿出更多本币还款,除非它们拥有美元收入,或签有可规避汇率变动影响的合约。
收到美元的出口商在兑换收入时可能获得更多印尼盾。不过,其收益还取决于进口原材料、燃料或其他与外币挂钩的成本所占比例。
印尼的石油补贴负担将汇率问题与公共财政联系起来。油价高企且印尼盾走弱时,以本币支付美元计价能源的成本会更高。在政府已经为多项重大计划筹措资金之际,这将进一步增加财政压力。
外国投资者还需要进行另一项权衡:印尼资产的回报和汇率都会影响其以美元计价的收益。若汇率损失降低了利息收入和投资本金的价值,即使债券收益率较高,其吸引力也可能下降。
影响下一轮市场走势的关键日期
印尼货币承压,是指数警示、通胀消息和政治进展接连出现的结果。以下日期说明了为何这些风险在11月交汇:
- 2026年10月15日:MSCI启动征询,提议将印尼指数从新兴市场重新归类为独立市场,理由是存在可投资性问题。
- 2026年10月底:印度尼西亚银行公布外汇储备为1,468亿美元。
- 2026年11月11日:美元大幅走强,布迪·阿里·塞蒂亚迪表示吉布兰已递交辞呈。
- 2026年11月12日:印尼盾跌至历史新低,MSCI 11月股票审查进一步加剧压力,印度尼西亚银行说明了干预措施。
- 2026年12月1日:MSCI指数中印尼股票成分调整生效。
- 2026年12月:美联储政策会议将成为市场关注美国加息预期的下一个焦点。
- 2027年4月30日:MSCI关于印尼重新分类提案的反馈征集截止。
- 2027年6月30日:MSCI将在此日期或之前公布重新分类决定。
在这些进展展开之际,印度尼西亚银行当前的任务是维持外汇和债券交易秩序。12月的指数调整为投资者设定了明确的投资组合调整日期;美国通胀数据和美联储决策则将有助于判断美元资产的相对吸引力会有多强。
要点
- 11月12日上午交易中,印尼盾跌至1美元兑18,231印尼盾;亚洲其他交易时段的数据显示,印尼盾进一步走弱。
- 印度尼西亚银行使用离岸和境内外汇工具,并在二级市场买入政府债券。
- 截至10月底,印尼外汇储备为1,468亿美元。
- 高盛估计,如果MSCI将印尼重新归类为独立市场,可能引发56亿美元被动投资资金流出。
- MSCI在10月15日启动的征询中提到股权结构不透明、疑似协同交易,以及改革落实和执法证据不足;反馈截止日期为2027年4月30日,决定将在2027年6月30日或之前公布。
- 已宣布的MSCI个股成分调整将于2026年12月1日生效。
- 美国利率可能上升的预期,以及围绕吉布兰辞职的不确定性,加剧了印尼资产的压力。