收入足够,为何买家仍可能无法获得房贷
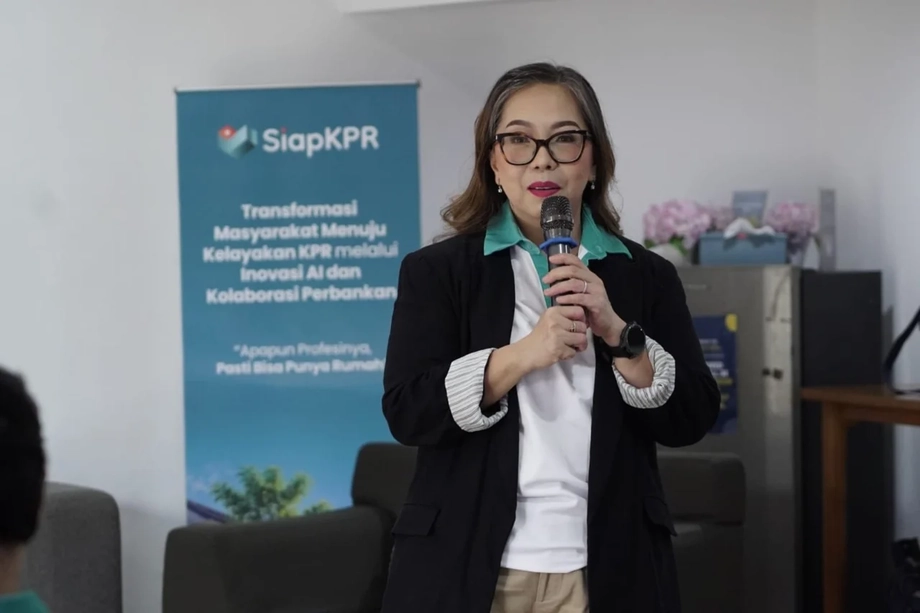
未偿还的数字贷款和缺失的收入记录,正让印尼许多潜在购房者在房贷申请递交银行前就受阻。PT Melayani Sepenuh Hati首席执行官Marine Novita——该公司旗下平台为SiapKPR——称,拒贷比例为50%至70%;她在2026年11月17日于南雅加达Kemang举行的平台发布会上表示,若计入在初步筛查阶段被拦下的买家,比例范围更广,为50%至80%。
目录
障碍包括逾期未付的15万至30万印尼盾“先买后付”账单,以及以现金形式取得、几乎没有书面凭证的收入。自由职业者、摩托车网约车司机、小企业主和部分合同工的收入可能足以偿还贷款,却难以提供贷款机构要求的记录。
印尼住房数据反映出这一挑战的规模。印尼统计局(BPS)记录显示,截至2026年3月,有929万户家庭没有自己的住房。另一项住房指标显示,约有1,801万户家庭拥有的住房未达到宜居标准。
Marine的拒贷估算描述的是潜在房产买家遇到的问题,其中也包括开发商的筛查结果。该数据并非根据所有银行正式房贷申请计算得出的全国拒贷率。
SiapKPR在买家申请印尼语称为Kredit Pemilikan Rumah(简称KPR)的住房抵押贷款之前,提供财务准备服务。该平台将家庭通常分开处理的三项任务结合起来:记录收入、处理现有债务,以及存下完成购房所需的现金。最终贷款决定仍由银行作出。
住房可及性正在改善,但仍有数百万人被排除在外
住房和定居区部发布的住房统计数据称,BPS于2026年8月13日发布了首份《住房统计》报告。报告结合了全国社会经济调查(Susenas)以及各部委、地方政府和其他住房机构的行政数据。
住房拥有情况的数据截至2026年3月,而非报告发布的8月。没有自有住房的家庭占比从2025年3月的13%降至一年后的12.39%。总数减少约35万户,降至929万户。
住房质量也有所改善。拥有不达标住房的家庭比例从2025年的25.33%(1,877万户)降至2026年的24.03%(约1,801万户),减少约76万户。印尼38个省中有37个省的这一指标有所改善。
BPS从建筑耐久性、人均居住面积是否充足、卫生设施是否合适,以及作为辅助指标的电力接入情况评估住房状况。住房部指出,卫生设施仍是需要关注的领域。另一项指标——获得适足住房的比例——从2025年的68.40%升至2026年的70.30%。
这些数据反映出两项具体需求:帮助家庭拥有自己的住房,以及改善人们已经拥有的住房。房贷准备服务针对的是第一项需求;而对于第二项需求,住房翻修援助和基础设施同样重要。
银行如何看待借款人的信用记录
印尼国家储蓄银行(Bank Tabungan Negara)在其SLIK指导文章中解释,金融服务管理局(OJK)于2018年接管了原有的BI Checking系统。接替该系统的金融信息服务系统(SLIK)广为人知。
SLIK向贷款机构提供借贷、未偿信贷、还款表现和逾期情况等信息。银行会结合收入、现有债务和自身贷款政策,综合考量这些记录。OJK称这些信息本身是中性的,信贷决定由各金融机构自行作出。
Marine表示,许多买家遇到困难,是因为其记录显示信用等级为第5类,通常称为Kol 5,即坏账。她指出,部分案例与金额较小但未偿还的“先买后付”账单、网络借贷,以及允许亲属使用他人身份证借贷有关。
如果借款人身份出现在贷款记录中,而实际使用资金的他人未能还款,借款人可能因此受到影响。Marine表示,即使当事人当前收入和现金流已经改善,银行仍可能拒绝其申请。
OJK在2026年的SLIK政策中补充了一项与小额债务有关的细节:自7月1日起,显示的信贷信息涵盖金额超过100万印尼盾的项目;根据适用政策,评估时还会考虑信贷额度、未偿余额和累计记录。因此,买家需要查看完整的信贷额度和记录,同时也要关注单笔逾期账单的金额。
“先买后付”既影响信用记录,也影响月度还款能力
OJK委员理事会第2号2026年条例于5月4日制定,要求提供“先买后付”服务的融资公司警示客户:相关信息会被录入SLIK,债务可能累积,还款出现问题时也可能难以获得其他融资。
现有分期付款也会减少可用于偿还房贷的资金。银行会考察债务负担率(DBR),即每月债务还款总额与月净收入的比率。Marine表示,申请人可能需要降低贷款金额,或先结清现有债务,才能符合银行的评估标准。
一名月收入600万印尼盾的人,如果每月拿出150万印尼盾偿还“先买后付”款项,就已经将收入的25%用于还款。若再加上200万印尼盾的月供,每月债务还款总额将达到350万印尼盾,占收入的58.3%。留给食品、交通、水电和其他需求的只剩250万印尼盾。
“先买后付”条例规定,融资公司在2027年和2028年的还款能力评估上限为收入的40%,自2029年起降至30%。银行房贷则遵循相关银行规定,并由各贷款机构进行信贷评估。对家庭而言,实际需要计算的是付清每笔分期款后还剩多少资金。
准备房贷时,通常建议将每月总分期还款控制在收入的30%至40%左右。具体银行会批准多少贷款,取决于申请人、贷款本身和贷款机构的规定。
非正规就业者面临大规模的文件证明难题
非正规就业者约占印尼劳动者的五分之三。印尼住房与定居区开发商协会(Apersi)主席Junaidi Abdillah称,2024年非正规就业者有8,342万人。根据BPS于2025年2月开展的劳动力调查数据,人数约为8,600万。
Marine将核心困难描述为缺少财务记录。司机可能每天收款,商贩可能主要使用现金,自由职业者的每月收入则可能不尽相同。若没有有序记录收入和支出,贷款机构就缺少证据来评估一项可能持续多年的还款承诺。
雇员通常需要提供最近三个月的工资单和在职证明。企业主可能需要提交涵盖两年的财务报表和营业执照。申请材料还包括身份证明、税务文件和房产文件。
受薪就业者也可能遇到困难。Marine表示,银行会审查雇主和行业、申请人的工作年限以及雇佣条款。即使合同工每月收入稳定,也可能面临更严格的核查。
对申请人而言,让经营和个人现金流清晰易懂、留存交易记录,并提前准备目标贷款机构要求的文件,都是有助于收入评估的具体做法。
年轻买家需要为首付以外的开支存钱
SiapKPR发布会上引用的数据显示,45%的印尼Z世代希望拥有自己的住房。Marine还指出,咖啡、流媒体订阅和外卖等日常开支,每月可能达到150万至200万印尼盾。
按这一金额计算,一年的支出总计为1,800万至2,400万印尼盾。这有助于解释为何反复发生的小额消费会拖慢首付储蓄,尤其是对收入不稳定的人而言。发布会相关介绍还指出,房价上涨速度快于收入增长。
首付只是购房所需现金的一部分。房贷准备指南称,根据融资方式和相关费用,签约及相关成本可能达到获批贷款金额的5%至10%。这些费用可能包括管理费、贷款手续费、保险费和公证服务费。
因此,家庭不仅要为购房本身编列预算,也要为办理购房手续的费用做好准备。同一指南建议预留相当于6至12个月月供的资金,以应对收入中断。
OJK主席Friderica Widyasari Dewi于11月16日在丹格朗SMA 33学校谈及财务责任。她警告学生不要受社交媒体影响而冲动消费,并提醒他们谨慎保护个人信息。OJK数据显示,中小学校和大学生群体的金融服务普及率为92.76%,金融素养水平为62.72%,两者相差30.04个百分点,反映出金融服务可及性与认知之间的差距。
SiapKPR计划如何在申请递交银行前提供帮助
SiapKPR计划在2027年每月协助25至50名客户,重点面向房价低于10亿印尼盾的住房。该公司表示,平台使用人工智能评估财务准备情况、找出信贷障碍并协助准备申请文件。
参与者将接受筛查,并与开发商及银行合作伙伴进行定期评估。支持内容包括还款提醒、财务文件核查和更正、信用状况评估以及选房协助。该服务据称涵盖从咨询、房贷申请到签约和交房的整个流程。
Marine称,补贴住房的准备期为3至6个月,售价低于10亿印尼盾的商品住房为6至12个月。这些时间可供申请人整理记录、处理债务并展示定期储蓄情况。
一项拟议安排允许买家在12个月内向开发商分期支付相当于房价5%的首付。以一套售价5亿印尼盾的住房为例,首付为2,500万印尼盾,平均每月约208万印尼盾。付款记录将成为买家准备房贷申请的一部分。
SiapKPR称有6家开发商支持其平台,包括Pesona Kahuripan、MASGroup、Delta Group和Kemang Eminence。该平台表示,其银行合作网络包括BTN或BSN、Bank Mandiri和Bank Nobu,并计划扩大合作伙伴范围。
参与者购房时,该公司会从开发商处获得佣金;当转介的借款人符合房贷融资条件时,也会从银行获得佣金。因此,其财务准备服务与房产交易完成及贷款转介挂钩。贷款是否获批仍取决于银行的评估。
以租代购是另一条实现住房自有的途径
Apersi曾提议为首付有限或收入不规律的家庭提供“先租后买”安排。根据Junaidi介绍的模式,家庭先租房,租期可能为两年,同时将部分租金积累起来,作为申请补贴房贷的首付款。
这一安排让家庭在储蓄期间可以入住住房。它与向开发商分期支付首付不同:租金用于解决当前的居住需求,其中约定的一部分则用于日后购房。
公共项目也在扩大住房可及性。住房部记录显示,2026年上半年,印尼补贴住房流动性融资机制FLPP资助了91,531套住房。住房计划信贷惠及95,878名借款人,融资额约为20.58万亿印尼盾。
住房翻修和地方政府支持则帮助应对其他成本。住房部记录显示,房屋改善计划涉及88,635套住房;省级预算支持了4,014套住房;101,201套住房获豁免建筑审批费。BSPS住房改善援助计划的目标规模从约4.5万套提高到40万套。
核查信用记录,避免相信虚假的捷径
BTN表示,个人可以通过OJK的iDebKu服务在线申请信用信息,或携带身份证明前往OJK办事处。该行指南称,在线申请人在完成登记和核验后,最迟可于一个工作日内通过电子邮件收到结果。申请人如发现信息不准确,可联系上报该信息的金融机构。
根据OJK的2026年政策,贷款结清后,信用状态须在三个工作日内更新。此前的借贷和还款历史仍是贷款机构评估的内容之一,因此申请人需要核查贷款结清状态以及更广泛的信用记录。
负责监管融资机构及其他金融服务企业的OJK执行委员Agusman在11月16日的一份书面声明中警告称,借款人若通过承诺帮助其逃避网络贷款还款的中介行事,原有债务义务和违约记录仍会保留。
OJK表示,19至34岁借款人占网络借贷逾期融资的50.69%;该数据采用TWP90指标,即跟踪逾期超过90天的还款问题。监管机构计划加强监管,改进贷款分析、监测和金融教育。
诈骗也给寻求财务帮助的人带来另一项风险。2026年1月至9月,OJK工作组叫停了1,489家非法金融机构。印尼反诈骗中心收到超过74.1万份举报,冻结约74.8万个涉及9,703亿印尼盾的账户,并向受害者追回2,107.5亿印尼盾。
影响房贷准备的时间节点
相关变化涉及信用报告、住房统计和新的准备服务。接下来的明确节点包括SiapKPR在2027年的客户目标,以及“先买后付”还款能力评估上限的预定调整。
- 2025年8月4日:Apersi介绍先租房、再将部分租金积累为补贴房贷首付的安排。
- 2026年5月4日:OJK制定“先买后付”条例,要求就信用记录和借贷风险发出警示。
- 2026年7月1日:修订后的SLIK信息显示政策生效。
- 2026年8月13日:BPS发布《住房统计》报告,其中包含截至3月的住房拥有情况数据。
- 2026年11月16日和17日:OJK发布消费者警示,SiapKPR则在雅加达介绍其准备计划。
- 2027年和2028年:“先买后付”融资公司的还款能力评估上限为收入的40%;自2029年起降至30%。
对潜在买家而言,眼下最实际的准备工作是:调取信用记录、整理收入证明、计算所有现有分期还款,并在提交房贷申请前为首付和签约费用做好预算。
要点
- SiapKPR首席执行官称,拒贷估算范围为50%至80%,其中包括初步筛查阶段。
- 截至2026年3月,印尼有929万户家庭没有自己的住房,比一年前减少约35万户。
- 逾期债务、每月还款负担过重和收入记录不完整,都可能阻碍房贷申请。
- 非正规就业者约占就业人口的五分之三,因此收入证明是普遍面临的难题。
- SiapKPR计划在2027年每月服务25至50名客户,但贷款决定权仍在银行。
- 买家需要准备首付、签约费用和备用金,同时确保收入足以支付每月还款。