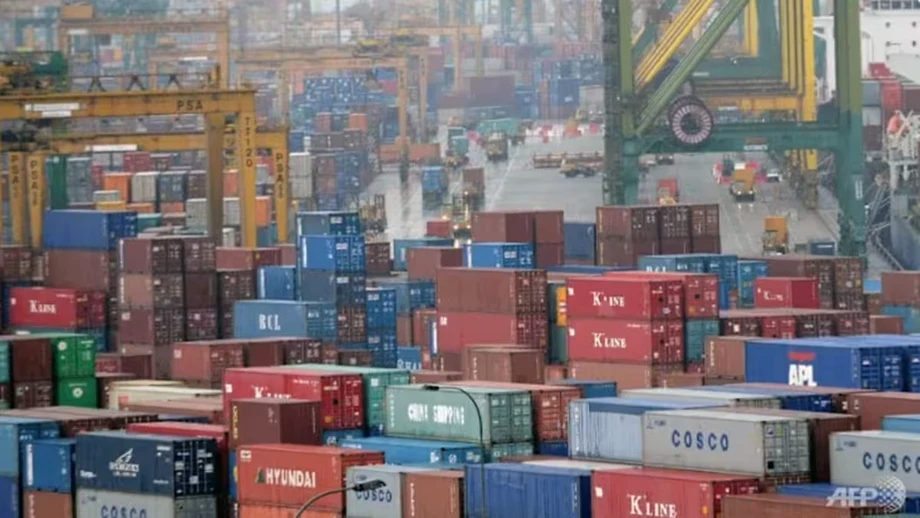
船舶结构和药品推动10月出口异常强劲
新加坡非石油国内出口(NODX)2026年10月同比跃升79.8%,仅船舶和船艇结构就为出口额增加了48亿新元。根据新加坡企业发展局11月17日公布的数据,药品出口激增253.1%,对美国出口额则超过三倍。
目录
这一增幅高于经济学家调查预测的37.7%,也较9月经修正后的68.3%增幅加快。10月是连续第14个月增长,使2026年前10个月非石油国内出口增幅达到33.6%。
非电子产品带动增速加快,不过受人工智能相关需求推动,电子产品出口也继续强劲增长。此次出口表现由多个不同因素共同推动:大型船舶结构出货量增加、药品出口大幅上升,以及芯片、电脑和数据存储产品持续热销。
新加坡商品贸易顺差也从9月的90.3亿新元扩大至193亿新元,超过上月顺差的两倍,也高于市场预测的79亿新元。
10月出口数据表现强劲之际,电子产业也面临新的隐忧。美国11月16日宣布的限制措施规定,向新加坡及另外四个国家出口某些先进半导体须取得许可证。新加坡当局次日表示,正在研究这项措施,并与企业及美国官员讨论其适用范围。
出口数据衡量什么
非石油国内出口通常简称NODX,涵盖在新加坡生产或经实质加工后再运往海外的商品,不包括石油。这类出口单独统计,与再出口区分开来;再出口指商品运抵新加坡后,未经实质加工便转运海外。
10月增长79.8%,意味着NODX的价值约为2025年10月的1.8倍。这个比较是与一年前同月相比,而不是与2026年9月相比。
增长率较9月加快11.5个百分点。在这一总体数据之下,两大主要产品类别走势不同:非电子产品出口增长更快,电子产品则继续增长,但增速低于9月。
非电子类NODX增长81.9%,高于此前的54.1%。电子类NODX增长73.9%,低于9月的107.6%。这些变化使船舶结构、药品和专用机械成为10月出口加速增长的核心动力,同时科技产品也作出了可观贡献。
船舶结构为何产生如此大的影响
在非电子产品出口中,船舶和船艇结构的增幅最大,同比增加48亿新元。这类货物的交付量可能每月大幅波动,因为一笔大型货运出港时,就可能显著推高出口总额。
新加坡企业发展局解释了为何没有公布该类别的百分比增幅:
因为异常高的百分比增幅反映了去年同期基数偏低的影响
基数偏低意味着起始数据异常小。若将一笔大额出货与这一较小的起始值相比,得出的百分比增幅就可能异常高。在此,增加的48亿新元为读者提供了该类别贡献的具体衡量指标。
药品出口增长253.1%,意味着其价值超过2025年10月的三倍半。专用机械出货量增加57.3%。这些产品与船舶结构一起,解释了为何电子产品增速放缓之际,非电子产品出口仍加快增长。
人工智能需求支撑芯片、电脑和存储产品出口
新加坡企业发展局将电子产品持续增长归因于人工智能相关需求保持强劲。电子类NODX增长73.9%,其中磁盘媒体产品、集成电路和个人电脑增幅领先。
在这三类产品中,磁盘媒体产品的百分比增幅最快,增长189.6%,较2025年10月增加11亿新元。这类产品用于存储数字信息,是处理大量数据的计算系统不可或缺的组成部分。
集成电路(通常称为芯片)增长53.1%,增加12亿新元。个人电脑出口增长81%,增加7亿新元。三类产品合计同比增加30亿新元,而船舶和船艇结构增加了48亿新元。
这一对比有助于解释10月出口增长的构成。科技需求仍是主要增长动力,而船舶结构的巨大贡献则推动出口整体增速进一步走高。在电子产品中,尽管芯片的百分比增幅较低,其带来的出口额增量仍高于磁盘媒体产品。
对美和对华采购大幅加速
作为新加坡最大的单一出口市场,美国的NODX增长214.6%,高于9月的73.2%。药品、磁盘媒体产品和个人电脑带动增幅。10月对美出货额超过一年前的三倍。
对华出口增长144.9%,高于9月的36.9%。非货币黄金、专用机械和集成电路是主要支撑产品。非货币黄金指作为商品交易、而非纳入官方货币储备的黄金。
对欧盟出口增速也大幅加快。对欧盟NODX增长90.8%,高于9月的11.1%。对台湾出口增幅从96.9%放缓至79.3%,不过对台电子类NODX增长149%。
这些市场显示,不同产品支撑了不同贸易路线。药品和计算机产品推动对美出口增长;对华出口增长则既包括黄金和机械,也包括芯片。台湾电子产品贸易增速高于其NODX整体增幅。
三大市场走势逆转
新加坡10大NODX市场中有7个在10月实现增长。印度、印尼和泰国是例外,表明整体出口的大幅增长在各个目的地之间并不均衡。
对印度出口下降35.8%,此前9月已下跌5.7%。对印度非电子产品出货量下滑51.9%,是该市场出口疲弱的主要原因。
对印尼NODX下降19%,对泰国出货量则下跌7.9%。这两个市场9月均实现增长,因此10月走势出现逆转。
因此,新加坡出口商面临的情况因产品种类和客户所在地不同而异。对美国、中国及其他增长市场的强劲出口,抵消了上述三个目的地的跌幅。
再出口增长,新加坡贸易枢纽作用扩大
非石油再出口(NORX)10月增长48.1%,接近9月的47.8%。这项指标反映了新加坡贸易活动的另一部分:通过港口、机场和分销网络,将其他地方生产的商品转运给海外买家。
电子产品再出口增长69.1%。集成电路增长73.1%,个人电脑零部件增加358.9%,其他计算机外围设备增长250.6%。计算机外围设备是与电脑配套使用的设备,例如输入、输出或存储设备。
非电子产品再出口增长15%,低于9月的22%。专用机械、艺术品和药品是主要贡献类别。
商品贸易总额涵盖进出口商品,增长50.7%,几乎与9月的50.8%增幅持平。出口增长55.8%,进口增长44.9%。出口超过进口,形成10月193亿新元的商品贸易顺差。
出口激增后,美国新芯片规定带来不确定性
10月数据反映的是美国宣布最新半导体限制措施之前的强劲科技需求。根据11月16日公布的措施,向新加坡、印尼、马来西亚、泰国和巴西出口、再出口或转移先进半导体须取得许可证。
美国将这些国家列为先进芯片被转运至中国风险较高的地区。这些规定将受管制芯片的流转纳入许可程序,其中包括一些初次出口之后发生的交易。
渣打银行经济学家李伟民(Edward Lee)和许俊杰(Jonathan Koh)表示,这些措施也可能影响通过数据中心获取计算能力:
新措施还可能限制一些国家(包括中国)通过使用受管制物项的数据中心获取计算能力。
获取计算能力是指使用设在数据中心的处理能力,可能来自其他国家,而不是直接购买和运营芯片。因此,这些规定不仅关系到实体半导体贸易商,也会影响租用计算服务的企业。
华侨银行集团研究部首席经济学家林秀玲(Selena Ling)表示,目前仍难以估算相关财务影响:
现阶段影响难以量化,但合规成本可能上升,过渡期间的不确定性也会加剧。
林秀玲表示,实体位于新加坡的大部分人工智能计算能力由大型美国云服务公司运营;共享数据中心设施的租户也很可能符合豁免条件。她指出,面向人工智能计算的非美云服务商、贸易和分销中介,以及出租给与中国有关联客户的计算能力,面临的风险更大。
贸易激增与政策变化的时间线
从时间上看,强劲的贸易表现与新的许可要求是两回事。美国11月宣布措施时,10月货物已经出运。
- 2026年9月:NODX同比增长68.3%(经修正),商品贸易顺差达到90.3亿新元。
- 2026年10月:NODX增幅加快至79.8%,商品贸易顺差扩大至193亿新元。
- 2026年11月16日:美国宣布新的许可要求,涵盖运往新加坡及另外四个国家的先进半导体。
- 2026年11月17日:新加坡企业发展局公布10月贸易数据。新加坡当局表示正在研究美国的措施,并与受影响企业及美国当局沟通。
新加坡眼下的任务是明确许可要求的适用方式,同时让企业评估自身面临的影响。对出口商而言,10月多个行业的销售大幅增长;对芯片贸易商和计算服务提供商而言,11月则带来了新的合规工作,以及部分交易面临的不确定性。
要点
- 新加坡10月NODX增长79.8%,超过经济学家预测的37.7%,并实现连续第14个月增长。
- 船舶和船艇结构增加48亿新元,药品出口增长253.1%。
- 受人工智能相关需求推动,电子产品增长73.9%,存储产品、芯片和电脑出货量上升。
- 对美NODX增长214.6%,对华增长144.9%;对印度、印尼和泰国的出货量下降。
- 非石油再出口增长48.1%,商品贸易顺差扩大至193亿新元。
- 美国出台新的芯片许可要求后,新加坡开始与企业和美国当局磋商其适用范围及实施方式。