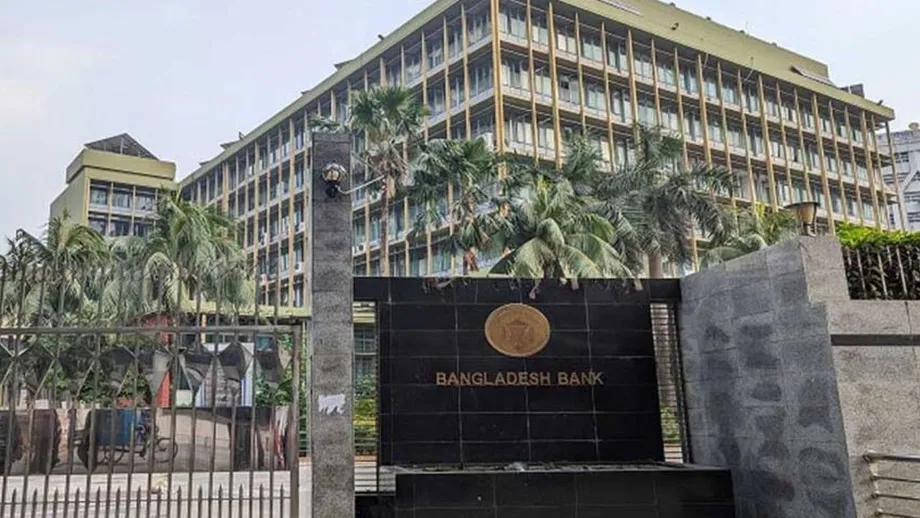
年利率上限为9%的小额数字贷款
孟加拉国银行更新了一项规模为10亿塔卡的再融资基金,为最高5万塔卡的无抵押数字贷款提供支持,并优先面向正规银行体系之外的人群、处境不利的女性、小企业经营者、学生和残障人士。借款人最多可用12个月还款,年利率或利润率上限为9%,并按贷款余额递减计算。
目录
孟加拉国银行传播与出版部于2026年11月15日宣布更新后的电子贷款再融资计划。该行金融普惠部于11月9日发布第02号通知,计划有效期至2028年6月30日。
参与计划的商业银行将通过网上银行、手机银行应用程序、移动金融服务和电子钱包办理贷款。注册、申请、放款和分期还款都必须通过数字渠道完成,客户无需前往银行网点即可办妥手续。
孟加拉国银行将按年利率1%向参与银行提供再融资。再融资是指中央银行针对银行向客户发放的合格贷款提供资金。因此,借款人须通过参与银行及其获批的数字渠道提出申请,孟加拉国银行则为计划提供资金并进行监督。
该计划承诺即时数字放款,但银行必须先评估客户的还款能力并核查信用记录。免抵押意味着申请人无需以房产或其他资产作担保,但是否获批仍取决于申请人是否符合贷款规定。
现有计划采用新规
金融普惠部已将此前的数字小额贷款再融资计划更名并调整为电子贷款计划。新通知取代了2022年和2023年发布的通知函,但此前根据相关指示采取的措施仍然有效。
修订后的指示立即生效。主要日期如下:
- 2022年和2023年:此前的通知函适用于数字小额贷款计划。
- 2026年11月9日:中央银行将这一天列为金融普惠部第02号通知的日期。相关资料也将11月10日列为发布日期。
- 2026年11月15日:传播与出版部宣布更新后的计划。
- 2028年6月30日:更新后的计划到期。
此次修订将降低银行融资成本与数字授权、还款信息、借款人筛查和监督方面的规定结合起来。能否获得贷款,取决于银行是否完成参与要求,以及是否通过数字服务提供符合条件的贷款产品。
哪些人群享有优先权?
孟加拉国银行优先面向边缘化群体、偏远地区居民以及无法使用传统银行服务的人群。处境不利的女性,以及经营家庭手工业、微型和小型企业的女性也属于优先群体。
有特殊需求者、残障人士和第三性别客户也在覆盖范围内。具体贷款条款将创收活动列为这些群体的重点用途,使信贷服务与谋生机会相结合。
中央银行公告将持有学生银行账户的18至25岁学生纳入计划。有关规定的说明中也提到了16岁的较低起始年龄,因此,未满18岁的申请人应在申请前向参与银行确认资格。
学生贷款可用于教育支出、学习材料、职业或技术培训以及信息技术培训。学生也可借款创业,或运用培训中掌握的技能就业。这些获准用途使计划的覆盖范围不限于现有企业经营者。
优先资格使这些群体成为计划重点服务对象,但银行仍须逐一评估申请。根据贷款规定,已有违约记录的客户不得获得新贷款。
利息如何计算
每位客户每次最多可借5万塔卡,贷款期限最长为12个月。年利率或利润率不得超过9%,银行可在此上限内提供更低利率。
利息必须按递减后的贷款余额计算。简单来说,借款人偿还部分本金后,后续利息将按剩余的较少金额计算。本金是尚未计入利息的借款金额。
按最高年利率计算,5万塔卡若全年未偿还,将产生4,500塔卡的单利。若借款人在年内分期偿还、使余额减少,利息也会随之降低。实际还款总额取决于获批利率、还款日期以及各时点的未偿余额。
伊斯兰银行可通过获批的伊斯兰教法投资方式提供融资,年利润率上限同样为9%。客户进行数字授权前,银行必须披露实际还款金额和还款计划。
同意贷款前,借款人应了解哪些信息
参与银行必须在通过应用程序或其他数字渠道征得客户同意前,提供清晰易懂的信息。必须披露的内容包括:
- 借款金额。
- 适用的利率或利润率。
- 应偿还的总金额。
- 分期还款计划。
- 未能还款的后果。
这些要求确保借款人在接受贷款前了解借款成本和还款义务。无论是借款用于培训、教育还是小型企业,客户都应能看到还款总额以及每笔款项的到期时间。
12个月的最长贷款期限设定了期限上限。每笔获批贷款都会有各自的还款计划,银行必须在客户授权前作出说明。因此,数字申请页面不能只显示贷款金额和一个接受按钮。
数字放款仍需进行信用审查
银行必须评估借款人的信用状况,即申请人可能按时还款的程度,并遵守孟加拉国银行信用信息局的要求。该局保存借款和还款记录,银行会在审核申请时参考这些信息。
获准的放款渠道包括网上银行、银行应用程序、移动金融服务和电子钱包。银行若使用移动金融服务平台,必须与服务提供商签署谅解备忘录,正式约定通过该平台发放贷款的合作关系。
规定还禁止第三方参与贷款业务。贷款流程仍由银行负责;获批的移动金融服务提供商则可根据所需协议充当数字渠道。
公告未公布参与银行名单,也未给出面向客户的统一启动日期。客户在提交申请前,需确认自己的银行或数字服务提供商是否提供该计划下的产品,并核实资格要求。
10亿塔卡能覆盖多少人?
孟加拉国银行使用自有资金为这项10亿塔卡基金提供资金。1亿塔卡等于1亿塔卡的计量单位“crore”,也就是1,000万塔卡,因此基金规模为10亿塔卡。按最高单笔贷款5万塔卡计算,在资金回收并循环使用前,该基金相当于可发放2万笔贷款。
该基金采用循环运作模式。贷款偿还、资金重新可用后,可在计划运行期间继续支持新的贷款。若平均贷款金额较低,同一笔资金每轮就能支持更多借款人。
因此,实际覆盖人数将取决于贷款金额、还款情况以及银行使用该融资渠道的积极程度。循环设计使基金能够持续支持新贷款,而非在首轮放贷后耗尽。
参与银行获得的再融资年利率为1%,客户贷款利率上限为9%,两者相差最多8个百分点。银行还须负责审核申请、运营数字服务、收取还款,并管理客户未能偿还的贷款。
银行须做好准备后才能加入
申请参与的银行必须先完成试点计划,并获得董事会对其贷款产品政策的批准。银行还必须与孟加拉国银行签署参与协议。
这些要求意味着银行须在大范围发放贷款前做好准备。银行需要获得批准的贷款政策,并测试数字申请、放款和还款处理流程。若使用移动金融服务提供商,还须与其另行签署所需协议。
银行负责监督贷款发放,并核查资金是否用于预定用途。孟加拉国银行可要求银行提供记录和证明文件,包括随机抽查,并可到银行营业场所进行检查。
中央银行表示,该计划旨在扩大创收活动、减少经济不平等,并让更多人获得正规金融服务。该计划的另一项既定目标是,随着孟加拉国进一步推广无现金支付,让客户更加熟悉手机应用程序和数字交易。
还款责任仍由银行承担
即使客户违约,参与银行仍须向孟加拉国银行偿还款项。中央银行通常每三个月从银行往来账户中扣收一笔再融资分期款;在涉及期限较短或还款期不规则的某些情况下,则按月扣收。
银行若为获得再融资提供虚假信息,或在扣收分期款时账户资金不足,可能须一次性偿还全部未偿金额。额外期间的利息或利润可按规定再融资利率上浮2个百分点计算。
正常再融资利率为1%,因此上浮后的利率为3%。该规定适用于银行对孟加拉国银行承担的义务。客户接受贷款前,银行仍须另行说明其贷款协议中关于违约后果的规定。
虚假或不完整的再融资申请也可能导致融资资格被取消。还款和检查规定共同确保资金进入客户账户后,银行仍承担持续的财务责任。
要点
- 孟加拉国银行的电子贷款计划提供最高5万塔卡的无抵押数字贷款。
- 借款人最多可用12个月还款,年利率或利润率上限为9%,并按递减余额计算。
- 规模为10亿塔卡的基金使用孟加拉国银行自有资金,回收款项可继续用于发放新贷款。
- 优先群体包括服务不足的社区、女性企业家、符合条件的学生、残障人士和第三性别客户。
- 银行必须核查资格和信用记录,并在客户进行数字授权前披露费用、分期还款信息及违约后果。
- 参与银行按1%的利率获得再融资,并仍须负责向中央银行还款。
- 更新后的计划有效期至2028年6月30日。