日元逼近敏感关口,东京发出警告
11月12日星期四,日元兑美元一度贬至159.94,随后趋稳,距离160关口仅一步之遥。日本最高外汇事务官员警告称,近期汇率波动过于剧烈。此前,日元承压再起;日本夏季曾斥资约15.4万亿日元干预汇市,其中包括7月31日与美国协调采取的行动。
目录
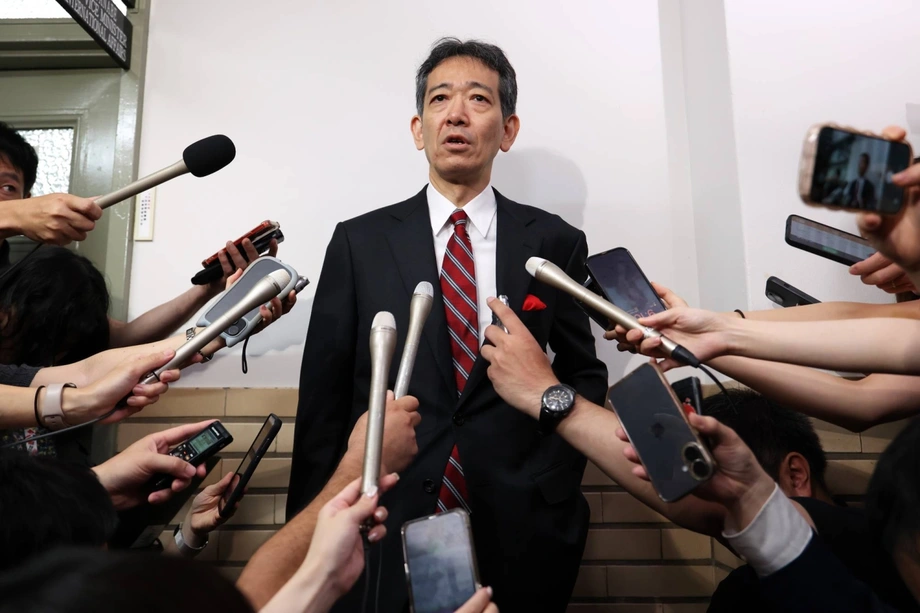
财务省国际事务副大臣三村淳关注的是日元贬值的速度,而非宣布某个目标汇率。他周四上午对记者说:
我不会评论当前汇率水平,但我认为近期汇率波动过于剧烈。
三村还提及政府近期买入日元的行动,警告考虑继续做空日元的交易员:
现在就忘记今年夏天发生的事,还为时过早。
美国通胀高于预期,令市场对美联储进一步加息的预期升温,日元隔夜一度下跌0.8%。此后日元兑美元小幅回升0.1%,至159.63,但反弹昙花一现。之后交易中,美元兑日元约报159.83,日元仍徘徊在两个多月来的最低水平附近。
160关口为何备受关注
160关口格外受关注,因为今年早些时候美元突破这一水平后,日本曾出手干预。日本当局在4月底至5月初的假期前后买入日元,夏季日元进一步走弱时又重返市场。
对关注汇率的读者来说,数字越高意味着日元越弱:购买1美元需要更多日元。因此,汇率从159升至160,意味着持有日元、需要支付美元计价账单的人购买力下降。
三村没有给出触发再次干预的汇率水平或时间表。他拒绝评论当前汇率,意味着交易员将继续关注日元后续波动的幅度和速度。
松井证券市场分析师铃木翔表示,汇率突破160将加剧交易员对官方应对措施的担忧:
一旦美元兑日元升破160,我认为市场的警惕程度会再上一个台阶。
铃木表示,若汇率持续走高,需要新的动能,例如市场对美联储加息的预期增强,或对日本央行加息的预期减弱。两者之间的利率预期角力,是日元短期走势的关键。
美国通胀为美元再添支撑
美国10月消费者通胀高于预期,促使投资者预计美联储将在12月再次加息。美联储官员的言论也推动了这一预期变化:他们对通胀持续存在表示担忧,并未排除加息50个基点的可能性。
一个基点是百分之一个百分点。加息50个基点意味着政策利率上调0.5个百分点。利率上升通常会增加借贷成本,并有助于抑制支出和物价上涨。
高盛及其他大型券商预计,美联储将在12月加息,明年年初还会再次加息。美国10年期国债收益率接近5%,进一步提升了美元资产的吸引力。
美元涨势并不局限于日本。衡量美元兑一篮子主要货币表现的指数上涨0.15%,至103.02,为2025年4月以来最高水平。投资者重新评估美国利率前景之际,日元也面临国内压力。
日本政策利率为1.25%,低于美国和欧洲的利率。如果投资者能在其他地方获得更高利息,就有动力卖出日元,转而买入回报更高的货币。市场对这一利差可能扩大的预期,助推了日元最新一轮下跌。
日本央行面临相互牵制的压力
日本通胀数据也显示货币政策有收紧的必要。10月批发价格同比上涨7.1%,高于9月的6.8%。这意味着企业之间商品和服务交易价格的涨幅加快了0.3个百分点。
许多经济学家预计,日本央行最早可能在12月的会议上加息。日本央行9月已将借贷成本提高至1.25%,并表示,如果通胀超过2%目标的风险加大,可能进一步加息。
不过,日本央行审议委员浅田统一郎反对过早加息。他周四在演讲中警告称,过早加息可能损害经济增长,并压低基础通胀,也就是政策制定者试图剔除短期波动后判断的整体价格走势。
浅田是反对9月加息的两名政策制定者之一。他的表态显示,尽管批发通胀走强、支持采取行动,但日本央行内部对再次加息的时机仍有分歧。
对日元而言,这一差异会立即产生影响。日本加息可能缩小日元资产与美元投资的回报差距。若日本延后加息,而美联储继续加息,日元可能持续承压。因此,两国央行12月的政策决定将是重要的后续事件,但目前双方的决定均未敲定。
干预汇市意味着什么,三村为何为其辩护
日本通过卖出美元、买入本国货币来干预汇市,支撑日元。财务省负责制定外汇政策,日本央行则执行市场交易。买入日元会增加对日元的需求,有助于遏制其快速贬值。
三村曾将干预称为向市场参与者“传递信息的终极手段”。他在此前的一次采访中表示,当偏离经济基本面的汇率波动持续存在时,才应动用干预。经济基本面包括利率水平和经济状况等因素。
三村还表示,日元贬值幅度已超过日美利差所能解释的水平,同时市场上做空日元的投机仓位不断累积。持有此类仓位,意味着交易员押注日元将进一步下跌并从中获利。
在7月1日刊发的一次采访中,他为日本春季的市场行动辩护:
从之后的市场走势来看,我认为这次行动显然是有意义的。
如今汇率再次逼近160,显示利率预期仍在持续施压。干预可以迫使交易员迅速重新评估押注,但借贷成本和预期投资回报仍会影响市场对各类货币的需求。
一年内多次出手
日本此次发出警告之前,曾有两轮大规模买入日元行动。政府与日本央行在4月28日至5月27日期间干预汇市,金额超过11万亿日元。7月底至8月初的夏季买入行动则约为15.4万亿日元。
几个月来,主要进展如下:
- 4月28日至5月27日:日本实施了超过11万亿日元的汇市干预,包括4月底至5月初假期前后的操作。
- 5月12日:日本财务大臣片山皋月与美国财政部长斯科特·贝森特在东京会晤时,确认双方将在汇率问题上合作。
- 7月31日:夏季日元兑美元贬至163以下后,日本与美国联合干预汇市。
- 7月底至8月初:日本干预金额约为15.4万亿日元。
- 11月11日至12日:美国强劲的通胀数据提振美元,日元逼近160,三村随后再次发出警告。
- 12月:市场预计美联储和日本央行都可能加息。
11月11日下午5时,东京市场美元兑日元报158.87至158.89,之后日元在隔夜交易中走弱。不到一天,日元跌至159.94,逼近此前日本官方采取行动时的汇率水平。
与华盛顿合作为何重要
日本和美国在8月初确认了夏季的协调行动。据称,这是自1998年亚洲金融危机以来,两国首次联合买入日元。
三村在7月的采访中还表示,美国并未反对日本春季干预市场。这与前日本财务大臣加藤胜信和贝森特去年9月达成的书面协议一脉相承。协议认可,干预可用于应对过度的汇率波动。
在后来一次谈及该协议的采访中,三村解释了协议的范围:
这是我们首次以书面形式确认,干预既可以作为应对日元走强的有效手段,也可以用于应对日元走弱。
片山皋月和贝森特在5月12日的会晤中重申了合作。这些接触有助于理解三村此次提及夏季行动的背景:日本此前已与华盛顿共同采取行动,而非仅依靠单方面买入日元。
三村还表示,日本已建立相关机制,在当局决定采取行动时,可干预原油期货市场。他没有宣布任何此类行动。油价之所以与汇率讨论相关,是因为日本高度依赖能源进口,而其中许多商品以美元计价。
日元走弱如何影响家庭和企业
以日元计价的日本进口价格同比上涨近25%,其中涨幅主要由石油带动。日元走弱会加剧这一压力,因为进口商需要支付更多日元,才能结清同一笔美元账单。
例如,汇率为159.94时,购买100美元商品需要15994日元;汇率为160时则需要16000日元。两种汇率之间的差异很小,这也说明为何官员关注整体贬值的速度,而交易员则格外留意整数关口。
中东局势紧张推高能源价格,使问题雪上加霜。企业面临更高的燃料、运输和进口材料成本,必须决定自行承担这些成本还是转嫁给客户,进而给家庭预算带来更大压力。
日本高度依赖进口资源,因此这一压力尤其难以应对。加息可以支撑日元,但也会提高企业和家庭的借贷成本。干预汇市能更直接地应对汇率问题,而央行则必须在通胀与经济增长走弱的风险之间权衡。
市场对日本公共财政的担忧又增添了一重压力。首相高市早苗推动增加财政支出,加剧了投资者对日本财政状况的忧虑,而日美之间的利差也仍在持续施压。
交易员接下来关注什么
三村的表态仅为日元带来有限支撑。周四稍晚,美元兑日元回升至约159.83,显示警告并未持久改变市场走势。
纽约联储主席约翰·威廉姆斯定于周四晚些时候参加一场小组讨论。交易员关注他是否会就美联储在10月通胀数据出炉后再次加息释放信号。
东京方面的措辞也将受到关注。如果日元再度快速下跌,而日本发出更强烈的警告,市场对干预的担忧将会加剧。随后,两国央行12月的会议将检验利差是开始收窄,还是继续构成抛售日元的压力。
要点
- 日元兑美元一度贬至159.94,随后小幅回升,逼近此前日本干预汇市时的相关水平。
- 外汇事务官员三村淳称近期汇率波动过于剧烈,并提醒交易员日本夏季曾采取行动。
- 日本在7月底至8月初实施了约15.4万亿日元的干预,其中包括7月31日与美国联合采取的行动。
- 美国通胀强于预期,推高市场对美联储加息的预期,为美元提供支撑。
- 日本政策利率为1.25%。尽管日本央行内部存在分歧,市场仍预计该行可能在12月加息。
- 进口成本和能源价格正将日元走弱的影响传导至日本企业和家庭。
- 三村没有公布触发再次干预的汇率水平或时间表。