业务增长,盈利变化不大
2026年前九个月,Kaspi.kz营收达3.31万亿坚戈,同比增长14.2%,但净利润基本持平,为7918亿坚戈。贷款、购物和支付活动增长带来更多收入,但存款成本上升以及新服务投入抵消了大部分增益。
目录
这家哈萨克斯坦公司于11月9日公布了截至9月30日的未经审计合并业绩。根据国际财务报告准则编制的财务业绩声明还概述了公司拓展社区杂货店、开发Kasper人工智能助手,以及在土耳其发展贷款服务的计划。
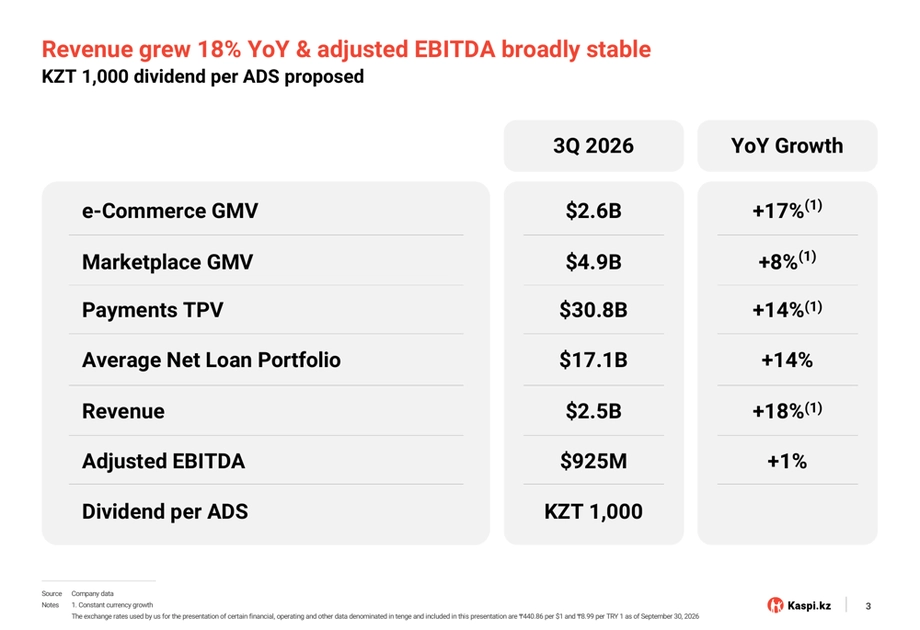
第三季度营收达1.12万亿坚戈,较上年同期增长约1%。净利润增长1.1%,至2810亿坚戈。按固定汇率计算,营收增长强劲得多,达到18%;固定汇率计算剔除了汇率波动对比较结果的影响。
第三季度调整后EBITDA增长1%,至4080亿坚戈;前九个月增长5%,至1.17万亿坚戈。EBITDA指扣除利息、税项、折旧及摊销前的利润;调整后EBITDA还反映了公司的调整项目。净利润则是扣除各项费用后的最终盈利数字。
对股东而言,核心问题是业务活动增长何时能转化为更快的利润增长。对客户而言,这些业绩意味着购物更加频繁、进口商品价格更低、杂货服务网络持续扩大,同时部分存款利率有所下调。
汇率变动为何重要
Kaspi.kz以坚戈编制合并账目,其中包括通过Hepsiburada在土耳其开展的业务。当土耳其里拉兑坚戈贬值时,以里拉取得的收入折算成坚戈后会减少。这有助于解释为何公司报告的季度营收增幅约为1%,而按固定汇率计算则为18%。
公司表示,截至9月的一年间,美元和土耳其里拉兑坚戈分别贬值20%和32%。坚戈走强也降低了哈萨克斯坦进口商品的本币成本,让商家有空间降价。
第三季度,哈萨克斯坦消费者通过公司的商业业务购买的商品数量增加了24%,而单件商品平均金额下降了8%。因此,购买次数增多带来的总支出增幅较小。
商品交易总额(GMV)指通过平台销售的商品和服务总价值。它不同于Kaspi.kz的营收,后者包括公司从这些业务活动中获得的手续费及其他收入。即使消费者购买得更频繁,价格下降仍可能拖慢GMV增长。
存款成本挤压贷款业务收益
第三季度金融科技业务营收增长19%,达到4890亿坚戈,平均净贷款组合增长14%,达到7.5万亿坚戈。尽管如此,调整后EBITDA仍下降1%,至1790亿坚戈。
哈萨克斯坦经济学家图拉尔·阿卜迪认为,吸引存款的成本上升是利润承压的部分原因。Kaspi.kz的平均存款成本从13.4%升至14.9%,存款总额增长21%,达到8.3万亿坚戈。
因此,季度存款利息支出从2460亿坚戈升至3038亿坚戈,增加578亿坚戈,约为23.5%。Kaspi.kz不仅支付更高的利率,存款总额也更大。
Kaspi.kz在8月将三个月期存款利率下调1个百分点,并于10月再次下调1个百分点。公司预计,从第四季度起资金成本压力将有所缓解,并在2027年带来更大的盈利提振。按较低利率续存的储户将获得较少利息,公司则能减少资金成本支出。
信贷质量也有所走弱。前九个月不良贷款占贷款总额的比例为6.9%,而2025年底为6.1%,上升0.8个百分点。不良贷款是指借款人难以履行还款义务的贷款,因此在观察贷款增长的同时,这一指标也值得关注。
购物业务营收增速超过支出增速
Kaspi.kz的Marketplace业务涵盖购物平台、商户服务、旅游、配送、广告及其他商业活动。按固定汇率计算,第三季度营收增长20%,达到4660亿坚戈;调整后EBITDA增长8%,达到1240亿坚戈。
Marketplace的GMV增长较慢,按固定汇率计算增长8%,达到2.2万亿坚戈。广告和配送营收增长42%,帮助公司从平台上的各类活动中获得更多收入。
范围更窄的电子商务业务按固定汇率计算营收增长23%,达到3430亿坚戈,而GMV增长17%。第三方抽成率上升2.1个百分点,达到16.3%。抽成率衡量平台营收相对于相关业务交易额的比例。
消费者回访也更加频繁。前九个月电子商务订单量达2.311亿笔,增长29%。消费者年化购买次数从12.8次升至16.3次,增幅约27%。年化数据以全年节奏表示购买频率。
Kaspi.kz联合创始人兼首席执行官米哈伊尔·洛姆塔泽将购买频率提高和价格下降与公司的客户战略联系起来:
我们认为,更频繁的购买和更具竞争力的价格能提升我们对客户的吸引力,并支持长期增长;与此同时,单件商品平均售价下降和通胀回落,正在放缓当前的GMV增长。
这些数据反映出两项变化同时发生:消费者购买的商品数量增加,而广告、配送及其他服务让Kaspi.kz能够从每单位商品交易额中获得更多营收。
支付业务增长,投资抵消收益
第三季度,Kaspi.kz处理的支付金额达13.6万亿坚戈,按固定汇率计算增长14%。支付业务营收增长6%,达到1820亿坚戈,但调整后EBITDA下降约1%,至1050亿坚戈。
公司称支付业务盈利能力总体稳定,并表示Kaspi Alaqan的投资影响了业绩。支付金额衡量通过服务流转的资金规模,营收则衡量Kaspi.kz从支付处理及相关活动中获得的收入。
前九个月,支付服务处理金额达37.6万亿坚戈,较上年同期增长14%,营收为5090亿坚戈。该业务继续贡献可观利润,但营收增速低于处理的支付金额增速。
杂货业务拓展至社区门店
前九个月,Kaspi.kz的线上杂货业务服务了170万名消费者,GMV增长39%,达到约4.47亿美元。第三季度GMV增长40%,使杂货成为公司增长最快的品类。
下一阶段的扩张将围绕Magnum Daily展开。这是一种社区杂货店模式,已通过阿拉木图的42家合作门店进行试点。Kaspi.kz表示,试点EBITDA利润率约为15%,并计划在2027年底前将门店数量增至约300家,中期目标约为3000家。
这些门店使用现有的线上杂货供应网络,其中包括被称为暗店的设施。暗店用于备货和处理配送订单,不接待消费者到店购物。社区门店由当地合作伙伴运营,使Kaspi.kz能够利用现有供应链,而无需另建一套。
门店模式要求每家店投入约1亿坚戈资本,预计回本期为18个月。Kaspi.kz负责门店资本投入、商品组合和定价,并向合作伙伴支付营业额的7%;合作伙伴则专注于客户服务。
从42家增至300家,意味着门店网络规模将超过试点阶段的七倍。公司估计,哈萨克斯坦社区杂货市场年规模约为90亿美元,并认为这些门店未来还可能用于在30分钟内配送电商订单。
15%的利润率来自初期试点。要将门店拓展至数百家,公司及其合作伙伴必须在更大规模的网络中复制这一运营表现。
Kasper将人工智能引入购物
自7月推出以来,公司人工智能助手Kasper已有140万名消费者使用。Kaspi.kz表示,购买转化率是传统文本搜索的1.5倍,平均每笔订单GMV则是后者的两倍。
转化率指购物互动最终促成购买的频率。公司的早期数据表明,与使用普通文本搜索的消费者相比,使用Kasper的消费者更有可能购买,且订单金额更高。
洛姆塔泽表示,公司计划于2026年晚些时候推出新一代Kasper。计划推出的功能包括通过照片查找商品、理解日常语言撰写的需求,以及记住用户此前互动中表达的偏好。
公司希望Kasper能在Kaspi超级应用中处理更多日常事务。目前披露的使用数据涉及购物服务,在该服务中,商品发现和推荐可能影响购买频率和订单金额。
土耳其业务融合商业与消费信贷
第三季度,土耳其Hepsiburada的客户订单频率增加了11%。Kaspi.kz的策略是将这一商业平台与面向消费者和商户的贷款产品结合起来。
10月,Hepsicredit购物贷款为Hepsiburada智能手机GMV提供了约8%的融资。这一数字初步反映了新信贷服务为该品类购买提供融资的规模。
洛姆塔泽表示,公司在推出消费者购物贷款后,正在搭建金融科技平台。Kaspi.kz预计,2027年在土耳其的投资将大幅减少,从而减轻合并盈利所承受的一项压力。
因此,土耳其业务关联着盈利前景的两个方面:汇率折算拖累了报告增幅,而新服务开发支出影响当前盈利能力。管理层预计,明年投资支出下降将有助于提升盈利。
下调销售指引,维持盈利目标
Kaspi.kz将2026年Marketplace GMV的固定汇率增长预测从约20%下调至约12%。管理层将此归因于坚戈走强、通胀回落导致哈萨克斯坦单件商品平均金额下降。
公司维持合并调整后EBITDA增长约5%的预测。公司表示,GMV趋势转弱带来的影响,在盈利层面大致被金融科技业务资金成本下降所抵消。支付金额和平均贷款组合增长指引维持不变。
这一展望更强调成本和每笔交易带来的收入,而非单纯关注商品销售总额。存款利率下调应能提振贷款业务,而广告和配送则在支撑Marketplace营收。
股东还将考虑每股普通股派发1000坚戈股息的提案。业绩声明将该提案表述为每股美国存托凭证派发1000坚戈;美国存托凭证是公司在纳斯达克上市所使用的证券形式。股东大会通知列出了普通股派息提案及审批流程。公司未公布派息日期。
会议议程还包括根据哈萨克斯坦法律要求修订公司章程及董事会规章。业绩和股东会议安排中的关键日期如下:
- 2026年9月30日:季度及九个月报告期结束。
- 2026年11月6日:股东名册登记日,确定参加临时股东大会的资格。
- 2026年11月9日:公布财务业绩及股东大会通知。
- 2026年12月8日:拟定的股息登记日。
- 2026年12月9日:股东大会于阿斯塔纳时间10:00在阿拉木图纳乌里兹拜·巴特尔街154 A号举行。
- 2026年12月10日:若首次会议未达到法定人数,将于同一时间、同一地址召开重开会议。
要点
- 前九个月营收增长14.2%,达到3.31万亿坚戈;净利润基本持平,为7918亿坚戈。
- 尽管营收和贷款增长,存款成本上升仍拖累贷款业务盈利。
- 消费者购物频率提高,但商品价格下降拖慢了商品交易额增长。
- Kaspi.kz将Marketplace GMV增长预测下调至约12%,同时维持调整后EBITDA增长约5%的目标。
- Magnum Daily计划在2027年底前将门店增至约300家,此前已在阿拉木图试点运营42家门店。
- 股东计划于12月9日审议每股普通股派发1000坚戈股息的提案。