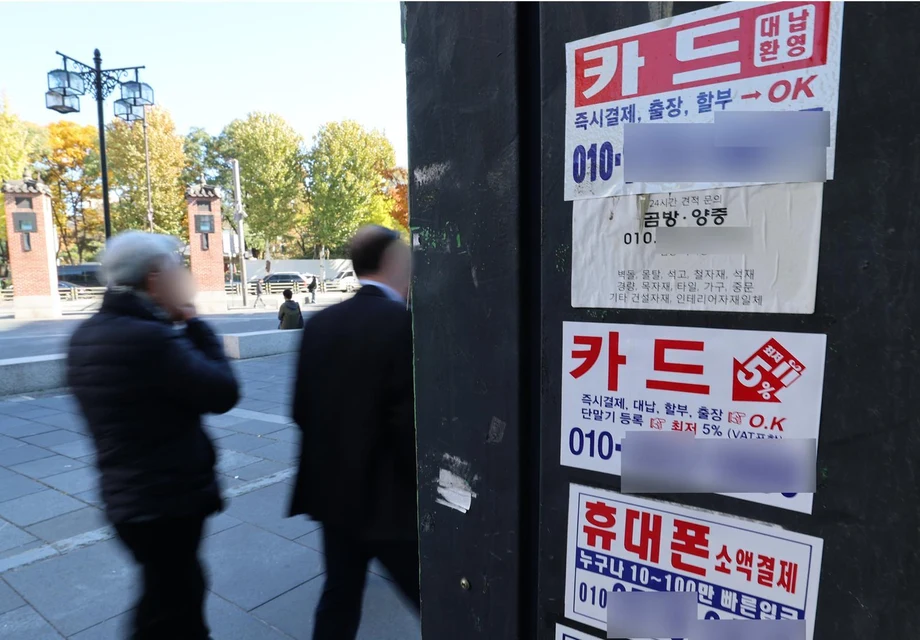
逾期债务增加,营业收入减少
2026年第三季度,韩国个体经营者逾期贷款达16.4万亿韩元,较上年同期增长21.5%;仍背负贷款的已停业企业有50.5万家。这些数据反映出两重压力同时加剧:仍在经营的企业收入减少,而企业关门后,债务仍继续压在经营者身上。
目录
韩国信用数据公司(KCD)11月10日发布的《小企业趋势报告》显示,个体经营者贷款余额总计736.6万亿韩元。该余额与上一季度相比几乎没有变化,仅增长0.1%;逾期金额则增长7.3%。还款问题的增长速度远超借款额。
压力主要集中在银行业以外的金融机构。储蓄银行、互助金融机构及其他非银行贷款机构持有贷款余额的41%,却占逾期金额的约83%。从这些机构借款的企业中,17.3%已经停业;银行借款企业的停业比例为7.5%。
小企业平均季度销售额同比下降4.36%,至4661万韩元。由于支出未能与收入同步下降,利润降幅几乎是销售额降幅的两倍,下降8.30%,至1020万韩元。
对经营者而言,这些数据意味着日常经营成本与贷款还款之间的缓冲空间正在缩小。对贷款机构而言,这显示大量商业债务中的还款困难正在蔓延。对于退出个体经营的人,政府的另一项调查结果指出了另一重困难:企业关门可以让销售收入终止,却不能让财务义务随之结束。
逾期金额如何在三个季度内累积
KCD数据显示,2025年第三季度逾期贷款为13.5万亿韩元,一年后升至16.4万亿韩元,增加约2.9万亿韩元。2026年前三个季度,逾期金额逐季上升;第二季度增速放缓后,7月至9月又再次加快。
季度数据呈现了还款压力逐步累积的过程:
- 2026年第一季度:逾期贷款达14.6万亿韩元,较上一季度增长12.6%。
- 第二季度:逾期贷款达15.2万亿韩元,再增4.3%。
- 第三季度:逾期贷款达16.4万亿韩元,较第二季度增长7.3%,较上年同期增长21.5%。
逾期金额是指已超过约定还款日的欠款。贷款余额总额则包括借款人仍需偿还的全部余额,其中也包括按时还款的贷款。结合两项数据可以看出变化:债务总量几乎停滞,但出现还款困难的债务占比不断上升。
贷款余额总额同比增长1.3%,增加约9.6万亿韩元。这一年度增幅也远低于逾期金额21.5%的增幅。
银行以外的贷款机构为何面临更大压力
银行持有个体经营者贷款434.6万亿韩元,占总额的59%。银行业以外的贷款机构持有302万亿韩元,占41%。然而,后者占逾期债务总额16.4万亿韩元中的13.6万亿韩元。
根据KCD取整后的数据,以相应贷款余额为分母计算,银行以外贷款机构的逾期比例约为4.5%,银行则为0.6%。这一比较显示,还款困难高度集中在贷款占比较小的市场部分。
储蓄银行的逾期比例为6.0%,高于上一季度的5.7%。互助金融机构的逾期比例为3.7%,高于此前的3.5%。两者分别上升0.3和0.2个百分点。百分点衡量的是两个比率之间的差距,而非比率本身的百分比增幅。
银行业在个体经营者贷款余额中的占比也从一年前的59.7%降至59.0%。韩国信用数据子公司韩国信用信息公司(KCS)首席执行官李旻济表示,银行以外贷款机构的贷款余额较上一季度有所下降,这使无法获得银行贷款的经营者失去了一部分资金来源。
韩国银行已将个体经营者借款人的还款困难,以及银行以外贷款机构的高逾期风险列为金融稳定风险。现实中的担忧是,逾期欠款不断增加可能给贷款机构带来压力,而企业此时又需要继续获得信贷。
50万家停业企业仍背负贷款
KCD统计了363.4万个持有个体经营者贷款的经营场所。其中,50.5万个已经停业,占13.9%,约为七分之一。一年前,相应数据为49.4万家和13.6%。
停业但仍持有贷款的企业增加了1.1万家,增幅约为2.2%。停止经营的业主仍须偿还债务,只能依靠其他收入、资产或协商确定的还款安排。
停业企业的平均贷款余额为6563万韩元,高于第二季度的6480万韩元。其平均逾期金额也从789万韩元升至811万韩元。
银行以外贷款机构借款人的停业比例为17.3%,约为银行借款人7.5%的2.3倍。停业数据和逾期欠款分布都显示,贷款市场的同一部分承受着最大压力。
利润降幅超过销售额
小企业平均季度支出下降3.20%,至3641万韩元。收入降得更快,使平均利润降至1020万韩元,下降8.30%。利润率,即扣除统计范围内的支出后剩余销售额的比例,下降0.94个百分点,至21.9%。
简单来说,平均每销售100韩元,企业按统计口径计量的利润约为21.9韩元。当收入下降快于支出时,剩余金额的缩水会比单看任一项数据所显示的更为明显。
此前,第一季度销售额同比增长1.01%,第二季度增长3.96%。第三季度销售额五个季度以来首次转为同比下降;利润率则已连续三个季度低于上年同期。
与第二季度相比,收入下降5.44%,利润下降13.94%。年度对比也受到一年前较强表现的影响:2025年第三季度,公共民生恢复消费券带动支出,销售额较上一季度增长2.79%。当前销售额与这一较强时期相比,使同比降幅显得更大。
餐饮、零售和休闲行业销售额下滑
提供日常餐食的餐饮业多个类别销售额均告下滑。快餐销售额同比下降5.7%,小吃店下降5.1%,日本料理店下降5.0%,韩国料理店下降4.6%。
包括超市和便利店在内的综合零售业销售额下降3.8%。包括家具店、文具店和眼镜店在内的专营零售业下降4.1%。服务于家庭日常需求的企业普遍面临销售疲软。
艺术、体育和休闲服务业降幅最大,达11.2%。该行业包括练歌房、网吧和体育设施。其销售额降幅超过小企业样本平均销售额4.36%降幅的两倍。
KCD数据部门负责人姜艺媛将经营状况恶化与还款困难加剧联系起来,并呼吁采取直接促进销售恢复的措施:
这表明销售疲软正在蔓延,并削弱还款能力,因此需要迅速采取能够直接支持小商户销售复苏的措施。
为何关店并不意味着摆脱债务
韩国中小风险企业部2026年针对停业小企业的调查发现,68.5%的受访者在决定关门时仍有债务。有债务者的平均贷款余额为8531万韩元。
对45.5%的受访者而言,关店期间最大的困难是偿还贷款。关店后,22.1%的人表示债务让他们难以参与经济活动。调查结果显示,企业经营失败后,谋生也面临挑战。
目前有多种支持渠道,但能否申请取决于贷款发放时间以及还款是否正常。银行于2025年4月启动“小企业119Plus”计划,通过降低利率或延长还款期限,帮助有逾期风险的借款人。
针对关店经营者的再融资计划可将现有经营贷款转为最长30年的分期还款计划。该计划覆盖正常还款的贷款,且仅适用于2025年6月底前发放的借款。之后获得贷款的经营者需要寻找其他渠道。
“新起点基金”面向面临财务困难的借款人,通过收购债务或与参与计划的金融机构协商提供帮助。根据具体渠道,支持方式可能包括减免本金、降低利率或延长还款期限。在多家机构都有债务的经营者,必须逐一确认各项计划覆盖哪些贷款。
债务纾困安排可能需要数月
截至2026年9月底,“新起点基金”累计收到22.116万人的申请,涉及债务34.9066万亿韩元。这一规模显示,许多借款人正在寻求调整自己难以偿还的债务。
在协商渠道中,获得贷款机构同意仍是一大障碍。截至8月底,按账户数计算,金融机构未同意的降息或延长还款期限申请占67.9%。信用卡和资本公司这一比例为84.2%,银行为65.8%。
等待时间也差异很大。当韩国资产管理公社(KAMCO)直接收购不良债务以减免本金时,达成协议平均需要266.3天。如果债务仍由金融机构持有,由其调整利率或还款条件,平均需要76.6天。
按上述平均时间计算,直接收购渠道耗时约为另一种方式的3.5倍。对关店后试图重新就业的经营者而言,数月内还款条件仍不明朗,会使家庭支出和新就业决策更加困难。
共同民主党议员吴世熙于2026年9月提出一项小企业福利法案,涵盖及早发现财务困难、债务调整、信用恢复以及关店后支持。法案的通过和实施日期尚未公布。
相关提议将如何改变借款人的处境
KCS的李旻济呼吁贷款机构在评估还款能力时,考察当前销售额和现金流。现金流是企业资金的流入与流出,有助于判断经营者在还款到期时是否有可用资金。
李旻济认为,以往的信用记录为核心的评估方式难以区分暂时性现金短缺与财务状况已无法维持的企业。他呼吁继续向能够通过经营数据证明还款能力的业主提供资金,并提高成长型企业的贷款额度。
KCS估算,若使用纳税记录、销售和采购记录、人工成本及其他经营信息建立信用评估模型,每年最多可增加30万亿韩元的贷款支持。这是该公司对采用不同评估方式后贷款能力的估算;实际放贷仍取决于金融机构的决定。
中央大学经济学教授李正熙呼吁提供支持,以减轻劳动力、原材料和融资成本负担。这些提议分别针对问题的不同方面:为具备还款能力的企业提供资金、缓解压缩利润的经营成本,以及为已停止经营的业主安排债务偿还。
数据的统计方式
KCD利用其为个体经营者提供的经营管理服务Cashnote,对一组企业样本进行分析,以衡量销售额和支出。分析所用经营数据通过韩国信用金融协会和韩国在线税务服务Hometax关联获取。
贷款分析使用韩国信用信息院的个体经营者贷款数据。韩国中小风险企业部的停业调查针对的是另一组人群,即已经停业的经营者;因此,调查中的平均债务金额与KCD统计的停业经营场所平均贷款余额描述的是不同群体。
综合来看,这些调查结果勾勒出一连串具体的财务压力:销售疲软导致利润减少,利润减少让按期还款更加困难,而关店后,许多业主仍须设法在失去企业收入的情况下偿还债务。
要点
- 2026年第三季度,个体经营者逾期贷款达16.4万亿韩元,较上年同期增长21.5%。
- 银行以外的贷款机构持有贷款余额的41%,却占逾期金额的约83%。
- 约50.5万家持有贷款的企业已停业,占有借款的经营场所总数的13.9%。
- 平均季度销售额下降4.36%,至4661万韩元;利润下降8.30%,至1020万韩元。
- 关店再融资取决于贷款发放日期和还款状态;“新起点基金”不同渠道达成协议平均需要76.6天或266.3天。
- 相关提议聚焦于恢复销售、降低成本、在贷款决策中使用当前经营数据,以及改善关店后的支持。