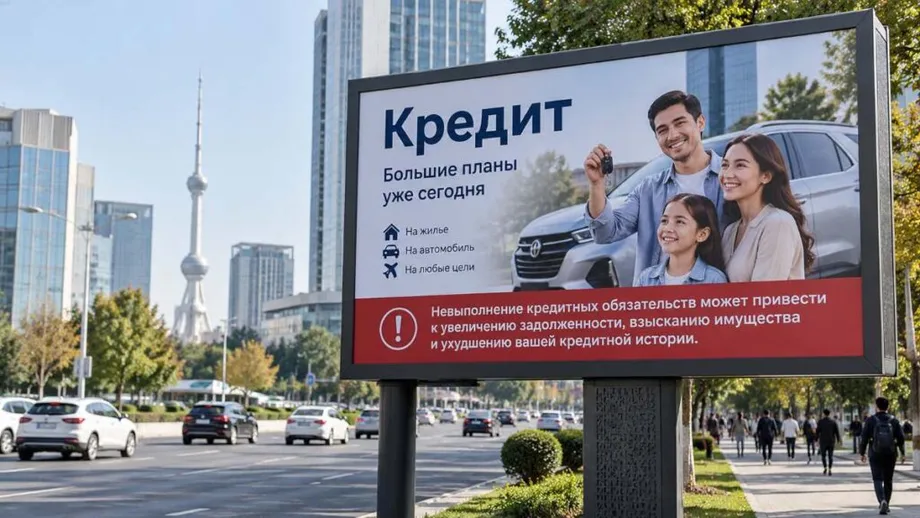
贷款风险警示须至少占广告内容的10%
乌兹别克斯坦在广告法中规定了债务风险警示的最低展示比例:贷款广告,包括小额贷款广告,必须至少拿出主要展示面积或播放时长的10%,说明未能偿还贷款可能带来的财务风险。
目录
据司法部消息,沙夫卡特·米尔济约耶夫总统于2026年11月10日签署第O'RQ-1187号法律。该法修订了《广告法》第43条。此前,中央银行已要求在银行信贷协议首页、正文之前刊载风险警示。
对借款人而言,这些变化意味着,广告在承诺快速获得资金的同时,也必须提示随之而来的还款义务。对银行和广告商而言,新规为风险警示所占的空间或时长设定了可衡量的标准。
另一项于2026年7月15日通过的总统决议要求,面向个人的信贷和分期付款购物广告必须披露超过商品或服务基础价格的金额以及最终成本。这些措施分别针对两种不同的考量:消费者是否负担得起这笔消费,以及逾期还款可能带来什么后果。
竞争委员会此前指出,广告往往强调借款有多方便、快捷,却很少说明未来可能出现的财务困难。该委员会的担忧不仅涉及广告措辞,还包括日益沉重的债务负担和存在争议的信用卡收费。
这项11月通过的法律此前于3月提交议会审议,并于8月获参议院批准。司法部所述公告未说明该法的生效日期;中央银行此前通过的决议则另有生效规定。
不同广告形式的警示要求
印刷广告和图文广告必须至少拿出主要广告面积的10%展示风险警示。音频和视频广告必须至少用总时长的10%播报或呈现警示。该要求适用于包括小额贷款在内的信贷产品。
例如,一段30秒的视频至少需要3秒用于风险警示;一段60秒的音频广告至少需要6秒。这些时长根据10%的要求计算,广告商可以据此明确最低标准。
警示内容必须说明,未能履行债务义务可能带来财务风险。小额贷款可能被宣传为应对眼前开支的便捷方式,但仍会产生还款义务。该警示要求广告在介绍产品的同时也说明这一义务。
中央银行此前已通过第24/18号决议,对银行作出类似规定。该决议于2026年9月15日获批,司法部于9月30日将其登记为第3948号文件。决议由中央银行行长铁木尔·伊什梅托夫签署,于正式公布一个月后生效。
11月的修法将风险警示要求纳入《广告法》本身;中央银行的规定还涉及商业银行在客户进入协议签署阶段时如何提示相关风险。
监管机构为何质疑快速信贷宣传
竞争委员会提议修改第43条,原因是微额贷款和消费信贷业务增长的同时,相关营销也变得激进。该委员会于2025年10月表示,促销活动经常突出借款快捷、方便,却没有向消费者充分说明未来可能面临的财务风险。
该委员会将这些做法与债务负担急剧上升联系起来。债务负担是指还款对家庭预算造成的压力:用于偿还贷款的钱,就无法再用于食品、房租、交通或其他开支。
中央银行负责保护银行业消费者权益的部门负责人巴霍迪尔·米尔扎耶夫于2025年9月提出了强制要求广告刊载风险警示的计划。这项提议旨在让未来成本和可能出现的财务困难,成为消费者借款前获取的信息之一。
2026年3月17日,立法院二读通过该法案时,也讨论了同一问题。议员表示,小额贷款广告和营销材料强调快速获得资金,却较少提及借款人可能承担的重大财务义务。
现行广告规定已禁止利用消费者的信任,或利用其缺乏经验和知识牟利;也要求披露合同的核心条款,并禁止提供与所宣传金融服务无关的信息。新规则进一步规定,必须刊载特定风险警示,并设定其最低面积或时长。
相关措施如何写入法律
乌兹别克斯坦的广告规则通过多项不同决定逐步完善。总统决议规定披露成本,中央银行为银行设定要求,议会则审议了《广告法》修正案。
- 2025年9月:中央银行消费者权益保护部门负责人巴霍迪尔·米尔扎耶夫提出强制刊载信贷风险警示的方案。
- 2025年10月:竞争委员会对强调借款方便的宣传提出担忧,并提议修改第43条。
- 2026年3月17日:立法院在3月审议后,于二读通过该法案。
- 2026年7月15日:第PP-265号总统决议要求,面向个人的信贷和分期付款广告披露额外支付金额及最终成本。
- 2026年8月:参议院通过广告法案。
- 2026年9月15日和30日:中央银行通过第24/18号决议,司法部随后将其登记为第3948号文件。
- 2026年11月10日:米尔济约耶夫总统签署第O'RQ-1187号法律,将风险警示要求纳入《广告法》。
对消费者和贷款机构而言,这一进程很重要,因为相关要求适用于不同环节。广告必须说明价格和还款风险;银行协议则必须在正文开始前,提供更全面的风险警示。
参议院审议期间,议员还提议将有助于提高金融素养的信息视为社会信息。这项提议与让公民和企业更容易理解财务义务的努力相呼应。
银行协议须刊载更醒目的警示
中央银行规定,信贷协议首页、正文之前必须刊载风险警示,且至少占页面主要区域的30%。这一比例高于广告规定的最低标准。
30%的门槛是广告10%门槛的三倍,不过两者适用于不同的载体。广告用于介绍产品;协议则是借款人签字接受条款的文件。
银行可以用图示、信息图或其他视觉形式呈现核准的警示内容,但必须保留完整信息。规定允许调整呈现方式,同时确保对可能后果的说明不变。
标准警示说明,逾期还款可能导致债务总额增加,并引发强制执行措施。警示还列出可能涉及的财产、银行账户资金、担保人、出行和信用记录等后果。担保人是指借款人未能还款时同意代为偿还的人。
小额贷款协议中也必须加入风险警示。对客户而言,在主要条款之前看到这些信息,意味着它会成为签约决策的一部分,而不是等到出现还款问题后才得知。
逾期还款可能带来的后果
借款人逾期还款,未偿余额可能不断增加,债权人也可能通过法院要求还款。警示说明,相关财产可能被用于偿还债务。如果出售财产所得不足以还清债务,借款人仍须偿还剩余部分。
其他人也可能面临财务后果。债权人可以追索第三方提供抵押的财产,也可能要求担保人代为还款。担保人代偿或抵押财产被处置后,可以向借款人追偿。
银行账户中的资金可能被冻结或扣押。警示还列出了通过法院或国家执行人员决定,临时限制借款人离开乌兹别克斯坦的可能性。这些是执行程序中可能出现的后果,并非每次逾期都会导致同一种结果。
信用记录受损也可能影响日后借款。信用记录是记录个人借贷和还款情况的档案,贷款机构会据此评估贷款申请。逾期还款可能让借款人更难申请新贷款,或只能接受较不利的条款,例如更高的利率。
因此,风险警示所涉及的不只是下一期应还款项的金额,还说明了还款问题可能如何影响个人资产、为贷款提供支持的人以及日后的信贷渠道。
价格披露针对决策的另一面
第PP-265号总统决议要求,面向个人的信贷和分期付款购物广告必须说明,相较于商品或服务基础价格,消费者需要额外支付多少,以及最终总成本。额外支付金额是指消费者因融资购买、而非按基础价格付款所多付的部分。
消费者看到每月分期金额较低时,需要了解最终总额,才能判断整体负担。价格披露和风险警示回答的是不同问题:这种安排总共要花多少钱,以及消费者无法履行条款时可能发生什么。
一项为国产家用电器提供年利率18%贷款的计划,说明了为什么多种信息都很重要。年利率表示一年的利息水平;最终应付金额还取决于借款金额、还款期限和适用费用。该家电贷款仍是一项计划。
金融服务广告还不得承诺未来的业绩或盈利能力;如果在签署服务协议时无法确定这些结果,就不能作出保证。
中央银行也修订了执法框架。若银行信贷产品被认定为误导消费者,可依据有关银行、非银行信贷机构和信贷机构的规定采取执法措施。
借款人可采取的限制措施与有争议的刷卡收费
超过43.8万人自愿限制了自己申请贷款的能力,其中人数最多的年龄段是26至35岁。这一数字表明,许多人正在使用一种可以限制新增借款的工具。
信贷局还推出了移动应用功能,帮助用户评估担保风险、跟踪债务义务并管理信用记录。这些工具关注的是一些不如个人月供显眼的责任,例如为他人的债务承担责任。
竞争委员会敦促借款人评估自身财务承受能力,并仔细查看贷款条件、利率和还款义务。该委员会也关注客户获得信用卡后,银行如何对交易进行分类。
该委员会要求中央银行审查一些做法:水电费、教育、医疗、保险和税款等支付被视同现金取款,并因此产生利息或费用。委员会要求重新评估这些收费,并退还无正当理由收取的费用。
计划自2027年起进一步限制自动扣款偿还贷款。与广告和协议要求一道,这些计划针对借款的另一个环节:贷款发放后如何收取还款。
要点
- 米尔济约耶夫总统于2026年11月10日签署的第O'RQ-1187号法律,要求贷款广告,包括小额贷款广告,刊载财务风险警示。
- 风险警示必须至少占主要广告面积的10%,或占音频、视频广告时长的10%。
- 中央银行规定,银行信贷协议首页、正文之前必须刊载风险警示,且至少占页面主要区域的30%。
- 协议中的风险警示涵盖债务增加、财产被追索、担保人责任、账户资金被扣押、可能受到出行限制以及信用记录受损等后果。
- 2026年7月的总统决议要求,面向个人的信贷和分期付款广告披露额外支付金额和最终成本。
- 监管机构还在处理具有误导性的银行产品、有争议的信用卡收费以及自动扣款偿还贷款等问题。