增长不及预期,家庭承压加剧
菲律宾统计局11月9日公布,2026年第三季度菲律宾经济增长2.1%。农业产量下滑、投资疲软以及物价上涨挤压家庭支出,使经济增速连续第五个季度放缓。
目录
这一增速低于经修正后的第二季度2.4%,也低于2025年同期的4%。若不计疫情年份,这是自2009年第四季度录得1.8%以来最疲弱的增长表现。最新结果也弱于2021年第一季度经济萎缩3.8%以来的任何一个季度。
这些数据意味着,费迪南德·马科斯总统领导的政府要实现修订后的3.5%至4.5%年度增长目标,仍面临艰巨挑战。经济部长阿尔塞尼奥·巴利萨坎表示,第四季度经济需要增长约6.3%,才能达到这一目标区间的下限。
10月通胀率升至7.8%,菲律宾央行已加息以遏制物价上涨。因此,家庭在生活必需品价格上涨之际,还面临借贷成本上升和经济活动动能减弱的双重压力。
国内生产总值数据反映了什么
国内生产总值(GDP)衡量一国境内生产的商品和服务价值。同比增长2.1%意味着菲律宾的产出高于去年同期,但扩张速度明显减弱。
2026年前九个月,经济平均增长2.5%,低于2025年同期的4.9%。这一下降了2.4个百分点,增速约为一年前的一半。
经济学家原本预计第三季度表现会更强。三项调查的预测中位数介于2.7%至3.1%,均高于实际结果。最新数据公布前,第二季度同比增速已从初值2.3%上修至2.4%。
与紧邻的上一季度相比,经季节调整后的GDP仅增长0.1%,低于第二季度的0.6%。季节调整是指剔除节假日消费等反复出现的规律性因素,以便更容易比较相邻季度。同比和环比数据共同显示,经济仍在扩张,但增长动能十分有限。
物价上涨,家庭消费趋于谨慎
第三季度家庭消费增长2.4%,低于第二季度的2.9%。这是消费者支出增速连续第四个季度放缓,而消费是菲律宾经济的重要驱动力。
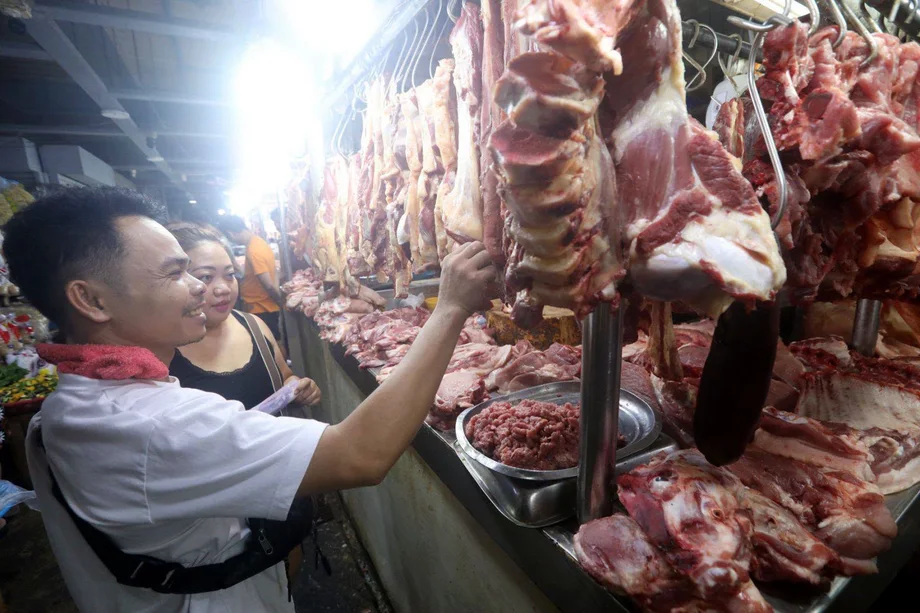
交通支出下降5.3%,食品和非酒精饮料支出仅增长1.6%。对必须先用预算支付餐食、交通和电费的家庭来说,物价上涨意味着留给其他消费的空间更少。
巴利萨坎表示,中东冲突推高油价,是物价承压的部分原因。菲律宾高度依赖进口石油,因此国际油价上涨会推高国内燃油账单和货物运输成本。
比索走弱也带来额外压力,因为以美元计价的进口商品折算成当地货币后会更贵。数据公布时,比索年内已贬值近7%,成为亚洲表现第二差的货币。
10月通胀率达到7.8%,意味着统计篮子中的商品和服务平均价格比一年前高出这么多。食品和燃料成本仍处高位,巴利萨坎表示,家庭消费短期内不太可能强劲反弹。
农业损失冲击食品供应和农村收入
第三季度农业、林业和渔业萎缩4.8%,扭转了第二季度2.9%的增长势头。该行业约占经济总量的7%,但其影响还延伸至家庭食品支出、运输业以及农产品加工企业。
稻谷产量(即碾米前的水稻产量)下降17.8%,玉米产量下降17.4%。渔业和水产养殖业下滑8.5%。这些损失同时影响了多种食品来源和农村收入。
台风和季风扰动损害了农业生产,厄尔尼诺现象也加剧了人们对农业状况的担忧。巴利萨坎将天气扰动列为经济整体放缓的原因之一。
农业损失从两个方面造成压力:农民和渔业社区可供出售的产出减少,收入随之下降;供应减少也会推高食品价格,即使在未受生产损失影响的地区,家庭预算也会因此更加紧张。
基础设施调查期间建筑业持续疲软
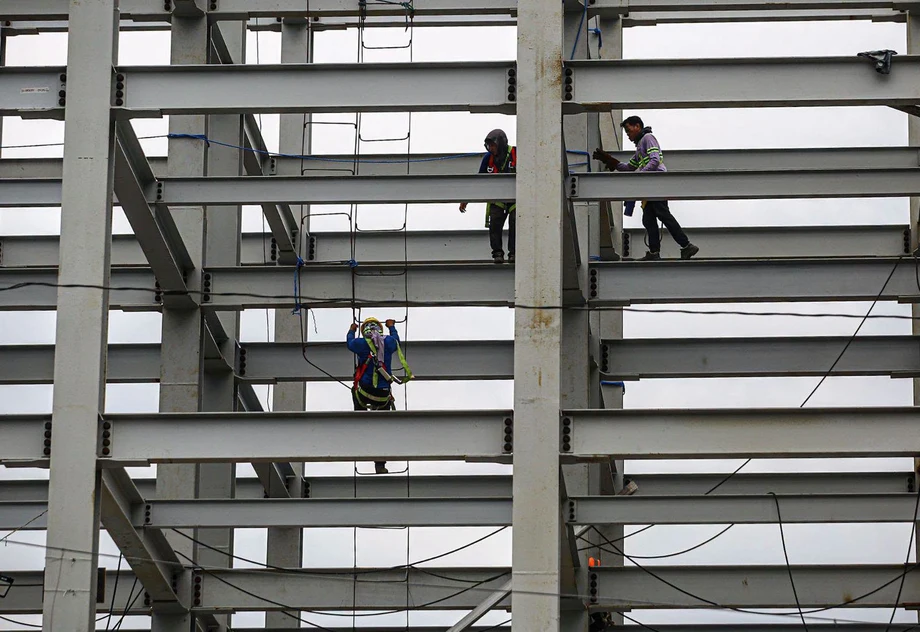
建筑业产出萎缩4%,建筑支出下降3.5%。政府建筑支出下降15.1%,企业和家庭的建筑支出则几乎没有增长。
政府基础设施支出的降幅小于第二季度的33.4%,但仍是连续第六个季度萎缩。降幅缩小意味着支出恶化的速度放缓,但仍低于一年前的水平。
巴利萨坎表示,由于担心牵涉基础设施丑闻,各部门在推进项目时变得谨慎。针对防洪项目涉嫌腐败的调查延误了部分公共支出,也打击了企业信心。
经济放缓也蔓延至建筑业以外领域。包括公共服务支出在内的政府消费增长6.8%,低于前一季度的8.3%。因此,在家庭需求减弱之际,公共支出对经济增长的支撑作用也有所减弱。
政府表示将努力恢复基础设施项目,并重建投资信心。对于建筑工人、供应商和等待公共工程的社区来说,实际关切在于获批项目何时能够推进。政府尚未公布延误项目重启的详细时间表。
投资萎缩,出口有所增长
资本形成总额下降0.2%,连续第五个季度萎缩。这项指标涵盖有助于提高生产能力的支出,包括机械设备、建筑物以及企业库存变化。
2026年前七个月,外国直接投资净流入总额为40.7亿美元,较上年同期下降23.9%。此类投资通常涉及长期商业利益,例如设立或扩建业务,而非短期买入股票。
巴利萨坎表示,外国直接投资有助于扩大国内投资、引进技术和专业知识、推动产业现代化并提升产能。因此,外资下降既影响当前经济活动,也影响企业未来扩大生产可利用的资源。
服务业仍是经济增长的主要来源,增长3.7%,但低于一年前的5.5%。工业几乎持平,下降0.003%;2025年同期则增长0.7%。
电子产品出口和商业服务出口均有所增长,在国内需求疲软之际提供了一些支撑。国民总收入(除国内生产外还包括来自国外的初次收入净额)增长2.7%。初次收入净额增长6.6%,推动国民收入增速高于GDP。
央行面临多重压力
菲律宾中央银行(BSP)在4月至10月期间累计加息125个基点,其中10月加息50个基点。100个基点等于一个百分点,因此累计加息幅度为1.25个百分点。
菲律宾央行货币委员会于2026年10月22日决定,将基准隔夜逆回购利率上调至5.50%,这是该年连续第四次加息。BSP行长埃利·雷莫洛纳二世表示,此次决定反映了对通胀进一步加速的预期,原因包括油价、交通票价以及厄尔尼诺现象可能对食品价格造成的影响。
9月通胀率从8月的6.1%升至7.2%,高于BSP设定的2%至4%目标区间。剔除部分波动较大的食品和能源项目后的核心通胀率达到4.7%,为三年来最高。BSP将2027年平均通胀预测从5.4%上调至6.0%;在10月决策前,该行对2026年平均通胀率的预测为6.1%。
利率上升会提高借贷成本,从而抑制消费和投资。加息旨在缓解价格压力,并帮助控制对未来通胀的预期。对于已经增长缓慢的经济体而言,这造成了艰难的平衡。
经济部长巴利萨坎表示,如果能够成功引导通胀预期回归央行目标,将有助于支出和投资:
如果BSP确实成功将通胀预期锚定在目标水平,那么这实际上会对消费和投资产生积极影响,”他说。“这不一定会损害经济增长。
自3月以来,通胀率一直高于央行3%的目标。如果个人和企业预期物价将持续快速上涨,这些预期可能影响工资诉求和定价决策,使通胀更难回落。
菲律宾群岛银行首席经济学家埃米利奥·内里二世表示,疲弱的增长数据可能影响下一次加息的幅度:
“尽管我们认为央行仍应大幅加息,但出于对经济增长的担忧,央行可能会选择在12月小幅加息,”他说。
内里警告称,加息幅度较小可能使比索面临更大压力,也会令通胀预期更难控制。他的分析将12月列为下一次政策窗口,并非央行已宣布加息幅度。
货币委员会2026年最后一次例行政策会议定于12月17日举行。雷莫洛纳表示,如有必要,委员会仍会考虑进一步加息。
实现年度目标需要大幅反弹
第四季度增长约6.3%,将是第三季度2.1%增速的三倍。巴利萨坎表示,要达到政府3.5%的年度增长目标下限,就需要这样的加速。
巴利萨坎在表达对经济改善的希望时,也谈到了实现目标的难度:
鉴于当前环境,要在此时实现目标非常困难,但我们希望第四季度的表现会有所好转。
其他年度预测同样显示,今年经济表现将较为低迷。世界银行预计2026年经济增长3.7%,而东盟与中日韩宏观经济研究办公室将预测下调至3.3%,低于政府目标区间。
GDP数据公布后,比索下跌0.3%,基准股指一度下跌0.7%。这一市场反应给政府带来了即时压力,而政府本就面临恢复信心、重启延误支出的更大挑战。
巴利萨坎表示,如果投资增强、价格压力缓解且企业信心恢复,政府2027年5%至6%的增长目标仍可实现。政府还承诺加强粮食和能源安全并创造就业机会。
经济放缓的时间脉络
最新数据汇集了2026年的多项进展:借贷成本上升、投资流入减少、产出增速放缓,以及第三季度结束后通胀进一步跳升。
- 2026年4月至10月:央行累计加息125个基点。
- 2026年1月至7月:外国直接投资净流入总额为40.7亿美元,同比下降23.9%。
- 2026年7月至9月:经季节调整后,GDP同比增长2.1%,环比增长0.1%。
- 2026年10月:通胀率升至7.8%;央行于10月22日加息50个基点,将利率上调至5.50%。
- 2026年11月9日:菲律宾统计局公布第三季度GDP数据。
- 2026年12月:内里指出,出于对经济增长的担忧,央行可能在该月小幅加息。货币委员会当年最后一次例行会议定于12月17日举行。
对于家庭和企业而言,眼下的压力具体而直接:生活必需品价格高企、信贷成本上升、农业产出受损、建筑工程延误。出口增长提供了一些支撑,但要实现更强劲的复苏,需要多个领域同步改善。
要点
- 2026年第三季度菲律宾GDP增长2.1%,增速连续第五个季度放缓。
- 前九个月经济平均增长2.5%,低于一年前的4.9%。
- 农业萎缩4.8%,家庭消费增速放缓至2.4%。
- 基础设施调查相关延误导致政府建筑支出下降15.1%。
- 10月通胀率达到7.8%,经济活动减弱令利率决策更加复杂。BSP于10月22日将基准利率上调至5.50%,理由包括油价、交通票价以及厄尔尼诺现象可能对食品价格造成的影响。
- 巴利萨坎表示,第四季度增长约6.3%,才能达到3.5%的年度增长目标下限。