出货量减少、成本上升,数百万人的生计受到影响
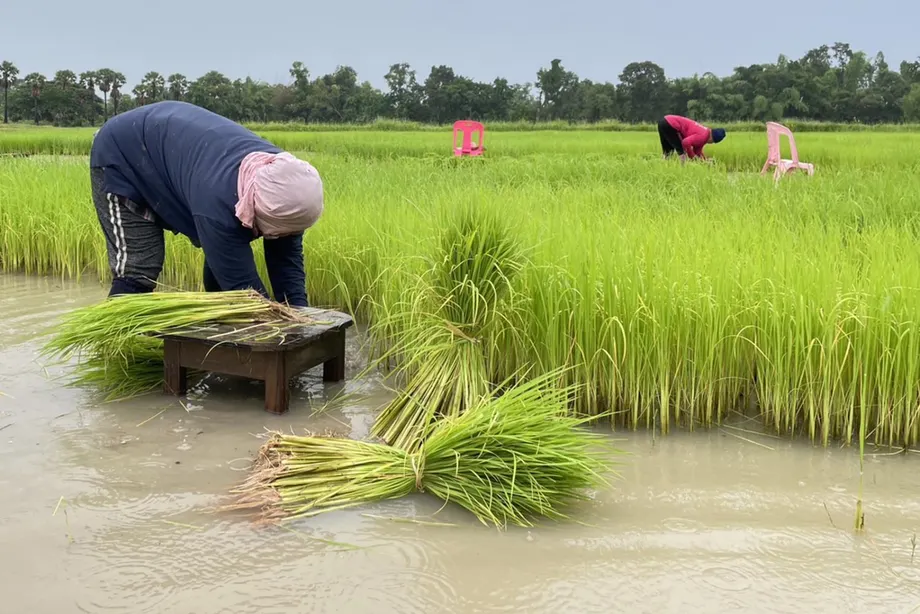
泰国预计2026年大米出口量为650万吨,低于对外贸易厅700万吨的目标。农场生产率偏低、运输成本高企,以及来自印度的竞争,正给这一最重要的农业产业带来压力。
目录
对外贸易厅厅长阿拉达·丰通于10月30日公布了修订后的预测。1月至9月,泰国出口大米499万吨,同比下降19.26%。出口收入下降16.84%,至约29.62亿美元,即949亿泰铢。
应对之策不只是寻找更多海外买家。商务部常务次长蓬蓬·奈亚纳帕功正与预算局、农业与合作社部及工业部协调,制定一项以大米为试点商品的粮食安全战略。该战略将研究、种植、碾米、加工和销售各环节衔接起来,并以农民收入为核心。
三个数字揭示了挑战。按该部的对比数据,泰国平均单产为每莱456公斤,不到越南979公斤的一半。10月,泰国白米价格比印度米高出约21%。超过460万户农户依靠稻米维持生计。
因此,稻农面临两难:较高的售价有助于增加收入,但出口价格高企也会促使外国客户转而从别处采购。改革旨在提高农民在支付化肥、劳动力、能源和机械费用后实际所得,同时让买家有理由继续选择泰国大米。
出口放缓的演变过程
商务部的大米出口声明记录显示,2026年1月至6月出口量为328万吨,下降18.81%。出口收入下降20.51%,至超过19.11亿美元。声明指出,全球供应充足以及与伊拉克的贸易受阻是主要压力因素。
泰国在经历了强劲的2024年后进入这一轮放缓。当年出口量达到1000万吨,出口额为65亿美元。印度限制大米出口,为其他供应商带来了机会。印度重返国际市场后,泰国大米面临更多竞争。
过去几年的主要进展如下:
- 2024年:据泰国开泰研究中心,泰国大米出口量达到1000万吨,增长13.9%。
- 2025年1月至11月:出口量下降21%,至730万吨。
- 2026年3月:据商务部消息,中东冲突导致对伊拉克的出货受阻。
- 2026年8月2日至6日:商务部安排贸易代表团访问菲律宾和马来西亚;官员随后确认代表团于8月到访。
- 2026年10月30日:阿拉达预计全年出口量为650万吨。
- 2026年11月18日:泰国大米出口商协会计划与到访的香港大米买家举行会谈。
泰国开泰研究中心的大米行业展望给出的预测区间更为乐观,预计2026年至2028年年出口量为760万至810万吨。对外贸易厅10月的评估则显示,近期出口前景较弱。
对2026年1月至9月的出口量,对外贸易厅给出的数字为499万吨;泰国大米出口商协会副秘书长瓦尼瓦·吉蒂伦格拉则称同期为550万吨。对外贸易厅的数字是其最新评估出口缺口的依据。
泰国稻田单位面积产量为何偏低
泰国的单产劣势始于田间。该部的对比数据显示,泰国每公顷产量为2.85吨,中国为7.16吨,越南为6.12吨,印度为4.40吨。1公顷等于6.25莱,莱是泰国常用的土地面积单位。
同等面积下,越南的稻米产量约为泰国的2.1倍,中国则约为2.5倍。该部对比数据显示,柬埔寨每莱产量为578公斤,巴基斯坦为598公斤,也都高于泰国的456公斤。
农民将种植成本分摊到较小的收成上,每吨产量的成本就会更高。稻米品种、灌溉条件和种植环境都有助于解释这一差距。泰国开泰研究中心给出了一个不同时间点的基准数据:泰国2024年平均单产为每莱476.2公斤。
泰国依赖降雨,因此水资源管理尤为重要。泰国开泰研究中心估计,全国约80%的产量来自主季种植,其余20%来自旱季种植,依赖灌溉,主要集中在中部和北部地区。
小规模试验设定雄心勃勃的单产目标
农业与合作社部提议的水稻试验项目(Sandbox)覆盖约100莱,即16公顷。项目将种植RD113和RD85品种,并采用精准农业、水资源管理及旨在减少碳排放的种植方法。
官员表示,在适宜的种植条件下,单产有望达到每莱1.4至1.5吨。相较于该部公布的全国平均水平每莱456公斤,这意味着同等面积产量约可达到三倍。这些数字是试验项目公布的潜在产量,实际价值取决于种植条件、成本和农民收入。
精准农业是指利用有关作物、土壤和水资源的信息,更准确地决定何时、何地投入资源。该提议把这些决策与优良种子和水资源管控结合起来,而不是只依赖单一改变。
这项试验还与一个名为“近收割”(Klai Kep Kiao)的更广泛规划体系相衔接。贸易政策与战略办公室主任南塔蓬·吉拉勒蓬表示,该体系将利用大型数据集和人工智能,预测种植面积、收成量、收获时间和价格。其目标是在大量稻米集中上市之前,安排好仓储、加工和买家。
价格上涨为何未能带动出口总收入增长
商务部简报显示,泰国碎米率5%的白米均价约为每吨470美元,高于此前每吨335美元的均价。该等级以碾米过程中碎粒所占比例界定,有助于买家比较不同产品。
截至11月5日,泰国大米报价已升至每吨490至495美元,为2025年1月以来最高。相同等级的越南大米报价为480至490美元,印度白米为389至393美元。泰国部分种植区遭遇洪水、菲律宾采购增加以及对未来干旱的担忧,都在支撑价格。
阿拉达表示,2026年1月至9月,泰铢升值1.92%,运费上涨40%。泰铢走强会使以美元计价的大米对外国买家更贵,因为泰国企业需要用本币支付开支。运费上涨则会推高买家的到岸成本。
农场收购价也在上涨。商务部简报显示,普通稻谷收购价为每吨9500泰铢,高于上年同期的6600泰铢;茉莉香米稻谷为每吨16350泰铢,高于14700泰铢。稻谷是尚未脱壳的大米。农民能从较高的销售收入中受益,但最终收入还取决于生产成本和收成规模。
东盟买家助力弥补订单流失
菲律宾和马来西亚提供了大部分近期支撑。对外贸易厅数据显示,2026年1月至9月,泰国对东盟的稻米出口增长109%,达到约125万吨。东盟在泰国出口中的占比从9.7%升至25.2%。
菲律宾采购约63万吨,马来西亚采购48万吨。两国采购量分别增长262%和155%,与2025年同期相比,合计增加超过75万吨。
阿拉达将需求增长与保障粮食储备的努力联系起来。她提到,菲律宾第三季度稻谷产量下降12.3%;马来西亚全年产量预测约为210万吨,低于此前五年平均水平。
对外贸易厅厅长阿拉达这样描述东盟在泰国出口战略中的地位:
“对外贸易厅认为,鉴于地理位置相近、消费者需求多样且贸易联系紧密,东盟将继续成为泰国大米的重要长期战略市场,”阿拉达说。
不同的消费偏好带来不同机遇。菲律宾买家通常偏好新收软米。马来西亚半岛地区的买家则常偏好煮后膨胀性好的较硬米。新加坡和文莱为茉莉香米及其他优质品种提供了销售渠道。
10月强降雨导致运输延误,泰国因此请求延长适用于超过3.6万吨大米的菲律宾卫生及植物检疫进口许可。泰国还在与新加坡商谈政府采购,拟在五年内采购最多10万吨。
伊拉克、印度尼西亚和中国带来不同挑战
伊拉克市场受阻,泰国因此失去一个重要销路。蓬蓬称,2026年前九个月对伊拉克的出货量约为9万吨,而前一年为110万吨。泰国大米出口商协会名誉会长朱吉亚·奥帕松表示,部分贸易已通过土耳其、约旦和叙利亚等第三国恢复,但物流成本至少每吨增加150美元。
印度尼西亚通过扶持国内生产,减少了对进口供应的依赖。泰国开泰研究中心记录显示,2025年前11个月,泰国对印尼出口下降92.2%,至9万吨。阿拉达表示,印尼2026年没有进口食用大米。
中国带来的是价格方面的难题。阿拉达称,尽管泰方已提出五种以上价格方案,新增政府采购的谈判仍未完成。泰国希望再销售50万吨。在现有122万吨合同下,泰方已交付76万吨,尚有46万吨待交付。谈判计划在2026年最后两个月继续进行。
非洲仍是泰国实现出口多元化的关键市场。1月至9月,非洲采购了173万吨,占泰国出口总量的34.67%。仅南非就采购约67万吨,官员希望将其作为面向其他非洲市场的分销据点。
茉莉香米面临柬埔寨竞争
泰国优质大米也承受着压力。朱吉亚称,泰国茉莉香米报价约为每吨1100美元,柬埔寨香米约为800美元,柬埔寨新米约为750美元。价差让进口商有充分理由考虑其他选择。
瓦尼瓦称,2026年前九个月泰国茉莉香米出口下降8%。其中,对美国市场的出口下降18%,对香港下降3.4%。柬埔寨同期对香港出口2.31万吨,已超过2025年全年1.89万吨的出口量。
柬埔寨的香米品种“Phka Rumduol”是一个特别有力的竞争对手。朱吉亚表示,对柬埔寨碾米业的投资提升了产品质量;边境关闭则促使更多柬埔寨大米留在国内加工和出口,而不是运往泰国加工。他警告称,泰国茉莉香米出口2027年可能再下降10%至15%。
美国尤为重要,因为据泰国开泰研究中心,2024年美国采购量占泰国茉莉香米出口的43.9%。阿拉达还指出,美国12.5%的关税以及《301条款》下涉及强迫劳动的相关顾虑,都是进入美国市场的障碍。她表示,日本同意在现有配额内将美国大米采购量提高75%,将压缩泰国在日本市场的机会。
收获季扶持措施着眼于现金流和公平收购
国内贸易厅厅长瓦塔纳萨克·苏里亚姆公布了2026/27作物年度的五项措施,包括协助农户储存稻谷、为收购稻谷提供融资,以及扶持增值产品。
- 提供贷款,鼓励延后出售稻谷,目标覆盖300万吨,并为农户提供仓储补助。
- 向农民组织提供贷款,用于收购稻谷和创造附加价值,目标覆盖150万吨,并补贴3.5%的利息。
- 为储存大米的企业提供3%的利息补贴,目标覆盖400万吨。
- 采购大米,加工为包装米供应政府机构,目标为300万吨。
- 启动优质大米计划第二阶段,计划新增266个农民团体。
这些计划旨在缓解收获季的压力。届时,许多农民同时出售稻谷,买家也会一次收到大量供应。仓储和信贷可以让种植者有更多时间选择销售时机。
商务部副常务次长差克拉·约德马尼表示,各省办事处将每日监测价格和交易量。检查内容包括公示的收购价、按实际含水率扣除重量、经认证的称重设备,以及杂质扣除。官员表示,杂质扣除只能针对超过2%的部分,并须遵守法律限值。
改革必须延伸至农田之外
该部目前估计,泰国稻米种植面积为7382万莱,涉及超过460万户农家;泰国开泰研究中心记录显示,2024年为510万户。东北部农户最为集中,约有310万户,其次是北部的104万户。
单靠提高单产无法解决其他经营压力。泰国开泰研究中心指出,碾米能力过剩、劳动力和能源成本高企,以及通过现代零售连锁销售包装米的费用不断上涨,都是行业面临的问题。这些费用包括营销费和货架费。小型碾米厂和零售商的利润尤其承压。
商务部的“新稻米经济”计划旨在从规模约660亿泰铢的国内包装米市场,以及即食餐、零食、饮料和食品配料等产品中创造更多价值。泰国还有24种稻米产品在30个府获得地理标志保护。地理标志保护用于标识其品质或声誉与特定产地相关联的产品。
天气因素让改革更显紧迫。泰国开泰研究中心预测,受水资源充足支撑,2026年稻谷产量为3540万至3570万吨;随着干旱风险重现,2027年至2028年产量将下降7.4%至8.4%。其展望显示,行业可能从供应充裕、竞争激烈转向原料短缺。
蓬蓬提出的战略旨在应对这些风险:提高产量、减少损耗、根据买家需求匹配品种,并帮助农民公平分享最终售价带来的收益。官员尚未公布综合粮食安全计划在全国实施的明确时间表。
要点
- 泰国预计2026年大米出口量为650万吨,低于对外贸易厅700万吨的目标。
- 1月至9月,出口量下降19.26%,至499万吨;出口收入下降16.84%。
- 单产偏低、运费高企和泰铢走强正削弱价格竞争力。
- 菲律宾和马来西亚采购增加,帮助弥补其他市场需求流失。
- 柬埔寨香米正在优质市场与泰国茉莉香米竞争。
- 改革措施涵盖种植试验、收获季融资、品质提升,以及生产和营销协调。