为老龄化国家制定退休规划
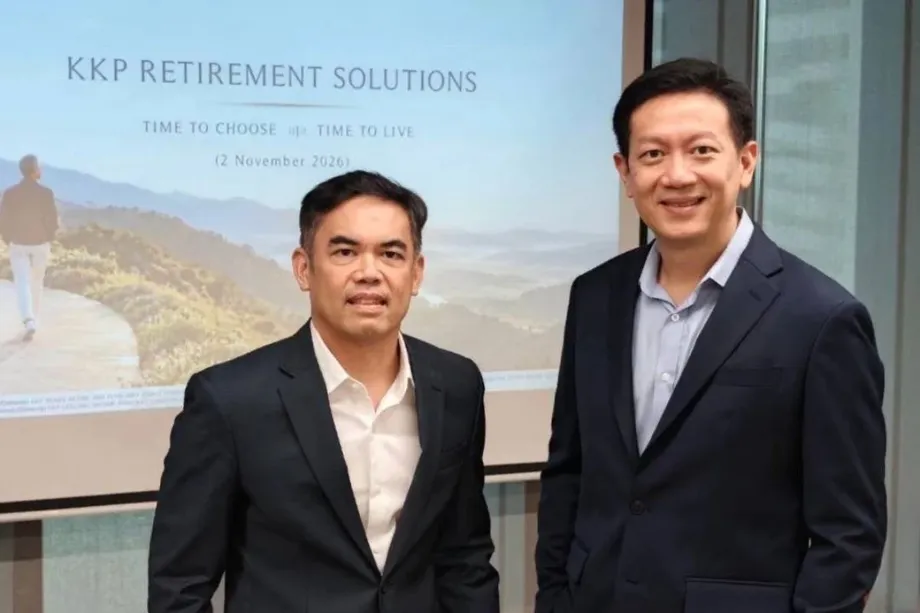
Kiatnakin Phatra金融集团携手Capital Group推出六只退休基金,目标是在三年内实现300亿泰铢资产规模。随着泰国人口寿命延长,退休储蓄不足的问题日益突出。KKP退休解决方案第一阶段计划于2026年11月启动,既包括面向在职人群的投资产品,也包括旨在退休后提供收入的基金。
目录
KKP首席经济学家Phiphat Luangnaruemitchai博士表示,60岁及以上人口目前已约占泰国总人口的24%。KKP一份引用联合国数据的演示材料预测,到2049年,这一比例将升至36%。材料还预测,到2060年,每位老年人对应的劳动人口将从5.5人降至1.8人。
对家庭而言,这些数字意味着现实压力:能够赡养更多老年亲属的劳动年龄人口将减少,而退休储蓄可能需要支撑数十年。KKP表示,86%的泰国人没有退休储蓄计划,或无法按计划执行。
六只基金针对两种不同需求。其中四只KKP Ready Retire基金旨在帮助投资者在退休前积累储蓄,并逐步降低投资风险。两只收入型基金面向临近退休或已经退休的人群,旨在将积累的储蓄转化为定期支付。
Kiatnakin Phatra Securities个人投资咨询主管Narit Kosalathip表示,这项综合服务旨在帮助客户管理退休现金流,直至90岁。成效不只取决于选择哪一年退休:缴款、支出、投资表现和医疗账单都会影响每个人的储蓄能支撑多久。
泰国老龄化人口为何面临财务压力
Phiphat形容,泰国尚未富裕起来便已步入老龄化。该国人口年龄中位数约为41岁,人均经济产出约为7,200美元。因此,与年龄结构相近的许多富裕国家相比,泰国相对老龄化的人口必须依靠更少的收入来负担退休生活。
KKP指出,四项压力彼此交织:未富先老、公共福利有限、财务规划不足,以及医疗成本上升。据该集团引用的数据,超过54%的泰国劳动者不在社保体系内。KKP估计,老年津贴只能覆盖约7%的开支。
职场储蓄覆盖的劳动者比例不高。Phiphat表示,约310万人参加公积金,而劳动人口约为5,000万人,占比约6.2%。公积金是由雇员和雇主共同缴款、用于退休储蓄的职场计划。
Phiphat称,终身缴纳社保的人每月可领取的社保养老金约为5,000至7,000泰铢。KKP引用的泰国发展研究所数据表明,近70%的老年人依靠子女或继续工作,只有约7%依靠退休储蓄生活。
劳动人口减少,会让依靠子女养老更难持续。预计每位老年人对应的劳动者人数将从5.5人降至1.8人,这意味着到2060年,分担赡养压力的劳动者人数将只有目前的约三分之一。
对退休的信心高于实际准备
精算师协会研究院对750名私营部门雇员进行的调查,显示预期与实际结果之间存在落差。根据Phiphat引用的调查结果,86%的人预期能按计划退休,但实际做到的只有5%。约73%的人退休时,拥有的资金还不到所需金额的60%。
调查中的86%指的是对按计划退休的信心。KKP另行提及的86%则指没有储蓄计划或无法按计划执行的人。两项数据共同反映出,退休准备不足,且人们的预期可能难以实现。
KKP还表示,超过80%的储蓄存放在存款等投资风险较低的资产中。这类资产可以提供稳定性和现金流动性,但如果回报持续低于通胀,其购买力就会下降。今天足以购买一个月食品杂货的钱,等物价上涨后可能就不够了。
Narit指出,另一个障碍是收入增加时,支出往往也随之增加,因此留给退休储蓄的额外资金所剩无几。因此,KKP最初的工作重点之一是鼓励人们储蓄,而不只是说服已有投资者转换基金。
储蓄目标折算成日常开支意味着什么
KKP估算,一名月收入30,000泰铢、希望退休后维持当前收入70%的人,若要支撑30年,需要约600万泰铢。70%的收入相当于每月21,000泰铢,或每年252,000泰铢。
根据KKP引用的数据,退休时公积金余额的中位数只有200万泰铢。中位数是将账户余额从低到高排列后处于中间位置的数值。这相当于该公司600万泰铢示例金额的三分之一。
KKP还表示,按其支出示例,200万泰铢的中位数余额大约只能支付五年开支。实际能支撑多久取决于家庭预算。若每月固定支出为21,000泰铢,200万泰铢约可支付八年,尚未计入投资回报或物价上涨。
Phiphat还提出了另一个参考方法:基于美国退休研究的4%提取规则。该规则从退休第一年提取初始投资组合金额的4%开始,之后按通胀调整,目标是支撑约30年的支出。
按此规则,储蓄额约需达到年度支出的25倍。每月支出60,000泰铢的人,每年支出为720,000泰铢,因此初始储蓄目标为1,800万泰铢。Phiphat表示,想要留下遗产或个人开支增长更快的人,需要准备更多资金。市场表现和提取资金的时机,也会影响储蓄能维持多久。
寿命延长,医疗账单也随之增加
根据KKP公布的数据,泰国人年满60岁后,平均预期寿命还剩23.5年。数据显示,60岁的人约有47%的概率活到85岁;女性年满60岁后,活到90岁的概率约为35%。
这些数据说明了为何该公司要围绕数十年的退休收入来设计方案。平均预期寿命可作为参考,但许多人会活得更久,需要为额外的岁月准备资金。
KKP援引的数据称,2026年泰国医疗通胀率为14.8%;Phiphat的演示材料还采用了约11%的年度医疗成本增幅。这两项数据的具体统计口径并不相同。两者都远高于材料中用于说明的一般通胀率3%;材料还称,老年护理成本每年上涨6%。
按年通胀率3%计算,今天每年支出720,000泰铢,30年后将增至约175万泰铢。医疗或护理需求较高的家庭,支出变化可能会有所不同。
Phiphat建议通过健康险和意外险来应对意外支出。健康保险安排若改为要求患者承担部分账单,也可能增加退休人员的成本。目前这些潜在变化仍是规划时需要考虑的问题,并非已经确定的福利调整。
四只Ready Retire基金如何运作
KKP的储蓄阶段提供四种选择:KKP Ready Retire 2035、KKP Ready Retire 2045、KKP Ready Retire 2035 RMF和KKP Ready Retire 2045 RMF。RMF是退休共同基金的简称,属于泰国退休投资类别,符合缴款和持有条件时可享受税收优惠。
投资者选择目标退休年份。随着目标年份临近,投资组合会逐步减少高风险增长型资产的比重,同时保留股票,以支持长期增长。到达目标年份后,Ready Retire基金计划转换为KKP Lifelong Income。
这一做法旨在应对一种特定风险:有人即将停止工作时,市场突然大幅下跌。临近退休的储蓄者可用新增缴款弥补投资组合损失的时间较少,尤其是在开始提取资金之后。
KKP使用截至2009年2月全球金融危机市场低点的15年指数数据,说明这一风险。风险逐步降低的投资组合,最终表现比风险未降低的投资组合高25.1%。该示例基于指数计算,并非基金的实际表现。
公布的时间安排和投资节点包括:
- 2026年11月2日:Phiphat在媒体简报会上谈及泰国面临的退休压力。
- 2026年11月:KKP计划推出退休解决方案第一阶段,提供核心投资产品。
- 2035年和2045年:Ready Retire基金分别达到各自的目标退休年份。
- 后续阶段:KKP计划整合保险服务并增加应用功能;目前尚未公布详细时间表。
两只收入型基金提供不同的储蓄支取方式
Narit表示,KKP Lifelong Income的目标是每年支付约4%的收益,同时力求保全本金。该基金面向需要定期现金流、同时希望为晚年或下一代保留财富的退休人员。
KKP Advanced Income通过逐步动用本金,目标是实现约5%至7%的年度支付比例。本金是投入的资金,因此动用本金会减少未来可提取的资金。Narit表示,最低投资金额为1,000泰铢。
两种方案都会分散投资于债券和派息优质股票。定期支付通过自动赎回实现,也就是卖出投资份额,为投资者释放现金。因此,收到的款项可能包含从累计投资中取出的资金。
在两种方案之间作出选择的退休人员,需要面对一个明确的取舍:现在支出更多,未来可能剩下的本金就更少。Narit表示,本金不受保证,投资者收到的金额可能低于投入金额。
KKP称,初始发售期间入场的投资者,预计平均年投资回报约为6%至7%。这只是预期,实际回报会有所不同。投资组合由股票和债券构成;根据KKP的说明,风险较高的增长型资产占比不到一半。
Capital Group为合作带来什么
根据合作公告,Capital Group拥有90多年的投资经验,管理的退休资产超过2.2万亿美元。KKP表示,将把其全球投资组合管理经验与对泰国投资者和家庭财务的了解结合起来。
Capital Group东南亚客户集团主管Jeik Sohn这样阐述合作目的:
我们与KKP携手,将这方面的经验带给泰国投资者,通过结合全球退休投资专长与本地市场洞察的解决方案,帮助他们规划退休。这些方案旨在简化重要的退休决策,随着投资者需求变化而调整,并帮助他们更有信心地规划退休生活。
全球分散投资是KKP论点中的重要部分。其演示材料称,泰国公积金资产中有97%投资于国内市场。截至2026年8月的十年间,泰国证交所(SET)年化回报率为3.7%,全球股票为13.0%,标普500指数为15.4%。年化回报率是将一段时期内的增长折算为等效年度增长率。
海外投资可将风险分散到更多经济体和公司,同时也会带来汇率风险。泰铢汇率变化可能在海外投资兑换回泰铢时,增加或减少其价值。
KKP计划将基金与人寿险、健康险以及通过KKP Better进行的投资组合监控相结合。客户可通过Kiatnakin Phatra银行分行、个人理财顾问或拨打02-165-5555进行咨询。
在发展不均衡的经济中规划长期退休生活
KKP预测,泰国2026年经济增长率为2.5%,但增长成果分布不均。Phiphat描述称,经济复苏中,出口企业和人工智能相关投资表现较好,而汽车、石化、电器、建筑、房地产和旅游业面临压力。国内消费也开始放缓。
该集团维持泰国股市指数2026年目标位1,680点,同时重新评估2026年和2027年的预测。集团预计上市公司整体盈利将有所改善,石化行业则仍是例外。
Phiphat指出,海外风险包括美国中期选举、欧洲抗议活动、利率上升、增长放缓和股市波动。这些情况可能削弱信心,并促使投资者将资金撤出新兴市场。
KKP看好银行等相对防御型行业,以及医疗保健、食品和饮料等适合长期增长的行业。该集团还提醒,人工智能投资可能放缓。
Narit的核心观点是,持续储蓄与投资回报同样重要。他表示,如果投资者持续缴款,年回报率达到5%至7%可能足以满足许多财务目标。在危机期间抛售、复苏时又未重新投资,可能会打断这一进程。若计划要支撑到90岁,储蓄金额以及持续投资的能力仍是关键。
要点
- KKP与Capital Group将推出六只退休基金,第一阶段计划于2026年11月启动。
- 四只Ready Retire基金以2035年或2045年为目标年份,在转入退休收入阶段前逐步降低投资组合风险。
- Lifelong Income的目标支付比例接近4%;Advanced Income的目标为5%至7%,同时逐步动用本金。
- KKP称,86%的泰国人没有退休储蓄计划,或无法按计划执行。
- KKP引用的公积金余额中位数为200万泰铢;相比之下,该公司为月收入30,000泰铢的人举例说明,退休储蓄需要达到600万泰铢。
- 该集团的目标是在三年内实现300亿泰铢退休基金资产规模。本金和投资回报均不受保证。