日本权衡应由谁多承担医疗费用
日本政府计划在年底前制定改革路线图,明确老年患者直接支付的医疗费用比例,同时讨论是否继续将65岁作为老年人的固定年龄界限。此次审议正值75岁及以上人群的医疗支出达到19.6万亿日元,约占全国医疗总支出的41%。
目录
政府于5日确认了相关计划。自民党与日本维新会(又称日本创新党)正在讨论调整收入门槛,以确定哪些老年患者须承担其医保覆盖医疗费用的30%,这一比例通常适用于劳动年龄人口。
在少子化社会构想会议上,政府公布的数据显示,65至69岁人群中超过一半仍在工作。委员会成员认为,讨论老年年龄界限时应考虑健康和就业状况,而不是对所有人一概采用同一年龄标准。
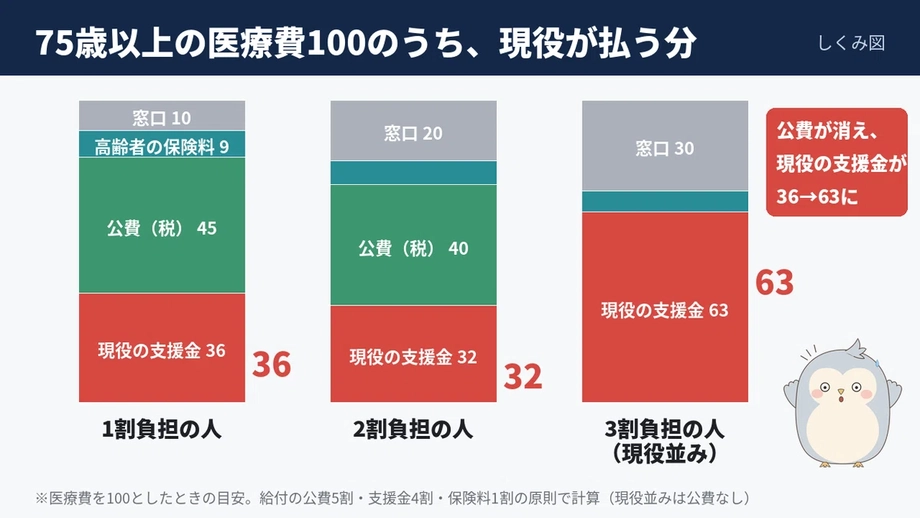
这场讨论涉及家庭面临的两种压力:就医时支付的医疗费用,以及从收入中扣除的保险费。提高部分老年患者的前者,旨在帮助控制劳动者承担的后者。相关决定将影响不同家庭的缴费金额,以及需要频繁就医者能够获得多少保障。
政府正在审议什么
拟议中的路线图涉及在医院、诊所和药房支付的费用。这类费用称为自付额,是患者承担的医保覆盖医疗费用部分。其余部分由保险支付,资金来自保费和公共财政。
政党间的讨论聚焦于适用30%支付比例的收入门槛。调整这些门槛可能会使更多老年患者被纳入这一类别。目前尚未公布新的门槛、实施日期或新的年龄定义。
年龄和支付比例的讨论针对的是制度的不同方面。年龄有助于确定适用于个人的制度安排,而收入可能决定个人支付多少。路线图将列明计划实施的调整及时间表;患者需要了解最终规则,才能知道自己的医疗账单将如何变化。
现行10%、20%和30%支付比例如何运作
厚生劳动省的自付额改革指南介绍了《健康保险法》2021年修正案(第66号法)实施的制度。自2022年10月1日起,主要面向75岁及以上人群的医疗保险制度中,符合条件者的支付比例从10%提高至20%。
已被认定为收入相当于劳动年龄人群的人员,仍继续支付30%。其他不属于新设20%类别的参保人员,继续支付10%。厚生劳动省估计,在这一老年人医疗保险制度的所有参保人员中,约20%将属于20%类别。
在适用费用上限之前,三种比例的差异很直观。若医保覆盖的治疗费用为1万日元,支付10%的患者承担1000日元,支付20%的患者承担2000日元,支付30%的患者承担3000日元。治疗费用相同,但患者与保险之间的分担比例有所不同。
该制度主要覆盖75岁及以上人群。65至74岁的人如果经负责的保险机构认定患有某些残疾,也可能符合条件。因此,政府对65岁年龄界限的更广泛讨论,涉及的人群范围超过了目前已加入这一特定医疗保险制度的人。
哪些家庭符合20%类别?
厚生劳动省对20%类别采用两项收入标准,已被要求支付30%的人除外。应税收入必须达到28万日元;养老金收入加上其他符合条件的收入,还须达到另一项家庭门槛。
家庭中有一名参保人员时,第二项门槛为200万日元;有多名参保人员时,家庭收入合计门槛为320万日元。该制度按家庭为单位进行评估。
应税收入是扣除适用项目后的金额,因此可能远低于个人全年实际收到的收入。养老金和其他收入的测试则是另一项独立计算。厚生劳动省还表示,评估时不将遗属养老金和残疾养老金计入养老金收入。
这些细节很重要,因为仅凭一个醒目的收入数字,家庭可能无法准确判断自己的支付类别。若调整门槛,就需要明确适用哪种收入指标,以及如何评估有多名参保人员的家庭。
临时保障措施于2025年9月结束
2022年的改革包含一项缓解措施,以减轻患者从10%转为20%后立即增加的负担。在为期三年的过渡期内,因比例调整而增加的门诊月度自付额最高为3000日元。这项临时保障措施已于2025年9月30日结束。
厚生劳动省表示,高额医疗费用补助制度仍将相关20%类别的门诊自付额限制在每月1.8万日元、每年14.4万日元以内。这些上限可保护因反复就诊或治疗而产生较高费用的患者。
临时措施与持续适用的费用上限作用不同。临时措施限制的是新比例导致的费用增幅;持续适用的上限限制的是符合条件的支出本身。因此,即使基础自付比例仍为20%,临时措施到期也会改变部分患者的支付金额。
主要时间节点如下:
- 2021年:《健康保险法》及相关法律经第66号法修订。
- 2022年10月1日:老年人医疗保险制度中符合条件者开始按20%比例支付。
- 2025年9月30日:每月门诊额外支付3000日元的临时上限措施结束。
- 年底前:政府计划制定新公布的改革路线图。
劳动家庭为何也被纳入讨论
厚生劳动省表示,扣除患者自付额后,劳动年龄人口承担了老年人医疗保险制度约40%的资金。随着老年患者人数增加、医疗需求上升,这些缴费者所需承担的金额也面临压力。
企业健康保险协会的年度数据显示,用于支持老年人医疗的支出达到创纪录的3.8591万亿日元,同比增长5.7%。这些协会覆盖约3000万人,主要是大型企业员工及其家属,涉及约1400个基金。
数据显示,平均保费率为9.31%,预计次年将升至9.34%。雇主和员工通常各承担一半。因此,保费率上升可能同时增加员工工资扣款和雇主的用工成本。
工资增长帮助这些基金在报告年度多收取了1069亿日元保费。基金合计当期结余达到145亿日元,而2023年曾出现1365亿日元赤字。尽管有所改善,约1400个协会中仍有660个录得赤字,按这些数据计算约占47%。
对劳动者而言,这种关联十分直接:工资上涨可以增加到手收入,但更高的保险缴费会抵消其中一部分收益。对保险机构而言,工资收入增加有助于支付账单,但用于支持老年患者的转移支付仍在消耗资源。
75岁及以上人群的医疗支出占比上升
厚生劳动省的支出数据显示,所引年度全国医疗支出约为48万亿日元,同比增长1.5%,连续第四年创下新高。75岁及以上人群的支出占总额比重首次超过40%。
75岁及以上人群的支出从2010年的12.7万亿日元上升至后期数据中的19.6万亿日元,增加6.9万亿日元,增幅约54%。其在全国医疗支出中的占比从34%升至41%,提高7个百分点。
厚生劳动省2025年10月10日发布的另一项官方基准数据见2023财年医疗费用概况。表1显示,2023财年全国医疗支出为48.0915万亿日元,比上一财年增长3.0%。表5显示,75岁及以上人群的支出为19.1503万亿日元,占总额的39.8%;65岁及以上人群的支出为28.8806万亿日元,占60.1%。这些数字与上文提及的19.6万亿日元和41%并不相同。表2另行记录,主要面向75岁及以上人群的医疗保险制度支付的保险给付为17.2072万亿日元,这与该年龄组的医疗总支出是不同指标。
厚生劳动省指出,1947年至1949年出生的婴儿潮一代逐渐老龄化,是支出增长的原因之一。这一庞大群体的成员从2022年起陆续年满75岁,进入主要由老年人医疗保险制度覆盖的年龄段。
筹资挑战既涉及账单总额增加,也涉及账单分配方式变化。医疗支出中流向75岁及以上人群的比例提高,对其自付比例的决定将影响全国医疗资金中的相当大一部分。
就业和资产为何也进入讨论
65至69岁人群中超过一半仍在工作的发现,为会议重新审视统一的年龄定义提供了具体理由。仍在工作的人可能有工资收入,并继续通过就业缴费;同龄的另一人则可能主要依靠养老金生活。
委员会成员呼吁,讨论时不仅要关注就业,也要考虑健康状况。这些因素直接关系到个人处境:能否工作、收入是否充足、是否需要定期治疗,同一年出生的人之间都可能差异很大。
此前一份改革路线图还提出,不论年龄,对高收入和高资产人群提高保险费,相关措施将持续实施至2028年。这使经济资源与年龄一并成为更广泛缴费讨论中的考量因素。
保费和自付额通过不同方式影响家庭。保费是定期缴纳的保险费用;自付额则在使用医疗服务时产生。经常就诊的人可能反复感受到自付额上升的影响,而保费变化则会影响家庭的日常开支,即使当月没有就医也不例外。
政府眼下的任务是将这些原则转化为具体规则。收入门槛、支付比例以及重复治疗保障措施等选择,将决定拟议中的费用再分配如何影响日常生活。
要点
- 日本计划在年底前制定路线图,审查老年患者的医疗费用支付安排,并讨论老年年龄的定义。
- 自民党与日本维新会正在讨论适用30%自付比例的收入门槛。
- 主要覆盖75岁及以上人群的制度中,符合条件者自2022年10月起支付20%;其他类别支付10%或30%。
- 门诊额外支付的临时上限于2025年9月30日结束;相关类别仍适用持续性的支出上限。
- 后期年度数据显示,75岁及以上人群的医疗支出从2010年的12.7万亿日元升至19.6万亿日元。
- 另据2023财年官方数据,全国医疗支出为48.0915万亿日元,75岁及以上人群的支出为19.1503万亿日元,占39.8%。
- 65至69岁人群中超过一半仍在工作,这一发现是讨论年龄与缴费问题的核心因素。