娱乐业务推动9月季度业绩创纪录
索尼集团11月5日公布创纪录的第二季度销售额和营业利润后,将2026财年净利润预期上调至1.33万亿日元。大片《蜘蛛侠》、表现更强劲的PlayStation软件和服务,以及不断增长的音乐收入,帮助抵消了游戏机出货量下降和部分电子产品需求疲软的影响。
目录
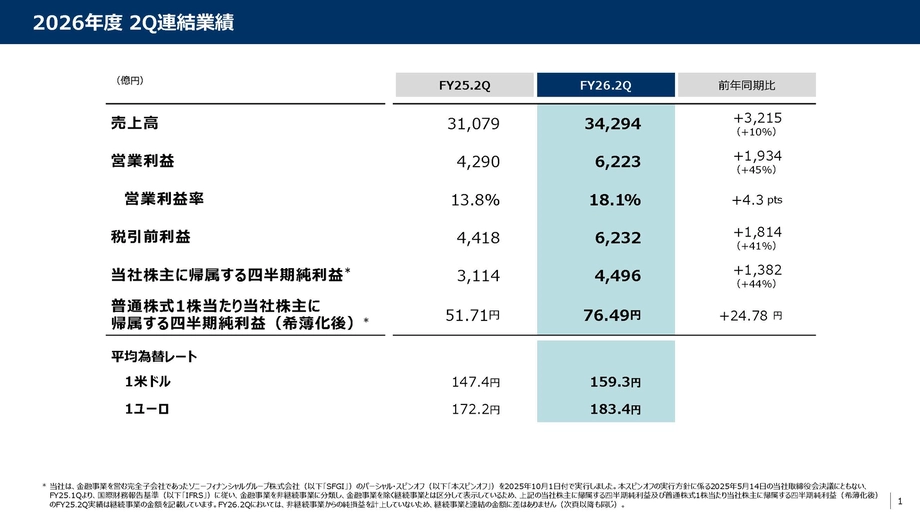
截至9月30日的三个月,营收达到3.4294万亿日元,较上年同期增加3215亿日元,增幅约为10%。营业利润增加1934亿日元,增幅45%,达到6223亿日元。净利润增长44%,达到4496亿日元;税前利润达到6232亿日元。
游戏和电影部门合计贡献了营业利润增幅中的1784亿日元,约占集团1934亿日元增幅的92%。这表明本季度业绩在很大程度上依赖娱乐业务,尽管索尼的传感器、音乐和电子业务也提高了营业利润。
首席财务官林涛表示,索尼在一个财年上半年营业利润首次超过1万亿日元。她将这一业绩归因于多年来对娱乐业务的投入,以及将成功角色和故事运用于多种产品的能力。
“我们长期以来一直在投资娱乐业务,如今终于能年年推出大热作品了,”林涛说。
年度业绩预期有哪些变化?
索尼目前预计,截至2027年3月的财年营收为13万亿日元,高于此前预期的12.5万亿日元。营业利润预期从1.72万亿日元上调至1.87万亿日元,净利润预期从1.21万亿日元上调至1.33万亿日元。
净利润预期上调1200亿日元,较此前预期高约10%;营业利润预期上调1500亿日元,增幅约为9%。索尼还预计税前利润为1.86万亿日元。
营业利润衡量企业经营业务产生的收益,未扣除所得税等项目。索尼的营业利润率,即营收中转化为营业利润的比例,从13.8%升至18.1%。简单来说,公司每实现100日元销售额,营业利润约为18日元,而一年前约为14日元。
汇率变动也带来助益。剔除汇率影响后,集团营收增长约4%,低于约10%的实际增幅。日元走弱可能会提高海外销售收入折算成日元后的金额。
索尼净利润为4496亿日元,比Visible Alpha汇总的3490亿日元预期高出1006亿日元,约高29%。业绩公布后,东京股价收涨7.07%,报4211日元。
《蜘蛛侠》大幅提振电影业务业绩
索尼影业部门营收为5137亿日元,增加1677亿日元;营业利润为926亿日元,增加787亿日元。无论业绩增幅还是年度预期上调,都由《蜘蛛侠:崭新之日》推动。
该片于7月31日上映,截至9月底全球票房约为25.2亿美元,其中北美票房9.52亿美元,国际市场票房约15.5亿美元。索尼还表示,相关游戏销售和原声带的流媒体播放也为集团其他业务带来收益。
全球票房指影院售票收入。索尼影业的账目记录的是更广泛的电影业务收入,包括院线发行、电视制作、授权及其他活动。该部门本季度院线收入达到12.8亿美元,约为上年同期的11倍。
索尼影业电影集团董事长兼首席执行官汤姆·罗斯曼9月在卢米埃尔峰会上谈到这部电影的吸引力时说:
它非常贴近人性,也很有感染力。虽然有不少炫目的场面,但那并不是它成功的秘诀。秘诀在于这是一个容易引发共鸣的故事,几乎所有人都能从中找到共鸣。
制片厂的其他业务表现走弱。电视制作收入下降31%,至4.83亿美元;电影授权收入从2.37亿美元降至1.86亿美元;家庭娱乐收入从1.26亿美元降至9800万美元。
索尼将影业部门全年营业利润预期从1500亿日元上调至2000亿日元,增幅为三分之一。营收预期上调至1.76万亿日元。
游戏机出货量下滑,PlayStation盈利能力增强
游戏与网络服务部门营收增长9%,达到1.2085万亿日元;营业利润增长83%,达到创第二季度纪录的2201亿日元。游戏销售和网络服务收入增加,推动该部门增长,尽管硬件出货量有所下降。
索尼本季度出货260万台PlayStation 5游戏机,使累计零售出货量达到9790万台。多数季度对比数据称上年同期出货量为400万台,但另有一项相互矛盾的数据列为150万台。按400万台计算,出货量下降35%。
PlayStation的活跃用户规模则呈相反走势。9月月活跃账户达到1.27亿个,高于上年同期的1.19亿个和上一季度的1.25亿个。总游戏时间同比增加4%。
网络服务收入从1827亿日元升至2183亿日元。数字软件和附加内容收入从5681亿日元升至6439亿日元。通过游戏购买、附加内容和服务,这些业务让索尼能够从已经拥有游戏机的用户身上持续获得收入。
利润同比比较也受到上年同期49.8亿日元费用的影响:其中315亿日元是与Bungie资产相关的减记,183亿日元是开发成本调整。此前这些费用约占该部门营业利润增加997亿日元的一半。
游戏发售与存储器成本影响业绩展望
《漫威金刚狼》自9月15日发售至11月4日,销量达到240万份。索尼将游戏部门全年营收预期上调2900亿日元至4.83万亿日元,并将营业利润预期上调400亿日元至7000亿日元。
公司预计其他发行商的游戏销售将更加旺盛,备受期待的作品包括《侠盗猎车手VI》。这一预期也反映了索尼自有游戏预期销售额下降,因为《战神:劳菲》已推迟至下一财年第一季度发售。
存储芯片仍是成本压力来源。索尼预计,尽管存储器价格上涨,本财年PS5硬件业务的盈利能力仍将维持在上年水平附近。公司还已与供应商就下一财年计划硬件销售所需的存储器数量达成协议。
谈及下一财年的硬件成本时,林涛警告说:
存储器价格将是管理层面临的挑战之一
索尼表示,下一代平台的开发正按计划推进,相关投资预计将在本财年下半年产生更大财务影响。
音乐业务兼收新作与经典热曲
索尼音乐部门营收增加560亿日元,达到5984亿日元。营业利润增加74亿日元,达到1228亿日元,创第二季度纪录。流媒体、现场活动和周边商品均推动了增长。
录制音乐流媒体收入达到2422亿日元,高于上年同期的2086亿日元。音乐出版流媒体收入从651亿日元升至744亿日元。音乐出版业务涵盖原歌曲的版权,录制音乐业务则涵盖人们收听的录音作品。
新发行作品和经典录音均有贡献。按季度营收计算,ATEEZ的《Golden Hour: Part.5》在索尼音乐娱乐旗下项目中排名第一,超过迈克尔·杰克逊的《Thriller》和Ella Langley的《Dandelion》。索尼表示,Langley的《Choosin' Texas》播放量已超过18亿次。
索尼还表示,一部传记电影带动了市场对杰克逊音乐的重新关注。九个月内,他的录音作品在Spotify上的播放量达到30亿次,其中Z世代听众约占播放量增幅的一半。
公司一直在加大音乐版权收购力度。今年5月,索尼通过与新加坡投资公司GIC的合资企业,达成收购Recognition Music Group曲库的协议,该曲库收录超过4.5万首歌曲。索尼目前预计音乐业务全年营收为2.3万亿日元,营业利润为4450亿日元。
动漫串联索尼娱乐业务
索尼计划于2027年春季在PS5主屏幕上推出Crunchyroll专区。此举将使这项动漫流媒体服务直接出现在PlayStation用户选择游戏和娱乐内容的界面中。
Crunchyroll Storyworks是索尼扩张计划的另一部分。索尼表示,计划与日本创作者合作,推出面向国际市场的动漫改编作品以及日本知识产权的真人版作品。知识产权是指角色、故事、歌曲和游戏世界等创作内容所涉及的权利。
林涛表示,公司正迈入一个能够将这些权利运用于多个业务领域的阶段:
我们现在正进入一个可以期待将IP(知识产权)拓展到多个领域的阶段。
动漫业务业绩在不同期间仍有波动。音乐部门的视觉媒体与平台业务销售额从1059亿日元降至904亿日元。上年同期受益于《鬼灭之刃:无限城篇》的上映。
汇率助力传感器业务,需求则有所走弱
生产智能手机及其他设备所用相机传感器的影像与传感解决方案部门,营收为5776亿日元,下降370亿日元,降幅为6%。不过,营业利润增加164亿日元,增幅12%,达到1546亿日元。
汇率变动使营收增加409亿日元,营业利润增加259亿日元。汇率带来的利润增幅超过了该部门整体利润增幅,显示汇率在多大程度上帮助抵消了销售疲软的影响。
管理层表示,智能手机市场同比收缩约20%,其中低价和中端设备市场的疲软程度高于高价机型。部分客户调整产品上市时间,也使传感器出货量在上半年与下半年之间发生转移。索尼预计,这些时间上的变化不会影响全年出货量。
7月28日的熊本地震扰乱了生产。平均每月晶圆投入量,即进入主要生产环节的硅片数量,从上年同期的15.5万片降至14.7万片。平均月产能约为16万片晶圆。
索尼表示,熊本技术中心已恢复至地震前的运营水平。公司全年预期计入约160亿日元损失,涉及库存损毁、设备维修和停产。
该部门全年营业利润预期上调300亿日元至4500亿日元,营收预期上调100亿日元至2.12万亿日元。索尼计划投资2200亿日元用于图像传感器,低于上年的2467亿日元。公司还计划与台积电成立智能手机传感器合资企业,双方合计投资47亿美元。
电子、移动业务和安全领域仍需关注
娱乐、科技与服务部门营收减少79亿日元,降至5678亿日元。营业利润增加32亿日元,达到641亿日元,部分得益于美国关税退款。
索尼表示,影像产品面临艰难市场环境,尤其是在中国。公司通过推出新产品、提高市场份额以及增加高价机型销售占比,力求限制销量下降和存储器成本上涨带来的影响。公司称,采用True RGB技术的BRAVIA电视在全球销售情况良好。
索尼与TCL合资企业的筹备工作正稳步推进,计划于2027年4月开始全面运营,目前包括人员架构和运营安排等工作。索尼还确认,因缩减索尼本田移动业务而产生的额外损失约为300亿日元。林涛表示,相关缩减业务损失基本已确认完毕。
网络安全仍是另一项关注重点。林涛表示,索尼正在调查网络攻击事件,已采取应对措施,并将优先加强全公司的防御,包括运用人工智能。公司没有具体说明这些事件的全部影响范围。
现金创造能力与后续日期
索尼将全年经营现金流预期上调1000亿日元至1.6万亿日元。经营现金流是日常业务产生的现金,有助于为投资、收购和股东回报提供资金。
上半年,持续经营业务的经营现金流从4923亿日元增至6554亿日元。随着收购付款和资产投入增加,投资现金流出也从3777亿日元增至6078亿日元。
计划中的年度股息为每股35日元,比上年增加10日元。索尼接下来的安排包括计划中的娱乐作品发行、平台变化以及新业务运营启动:
- 2026年7月28日:地震扰乱熊本技术中心的运营。
- 2026年7月31日:《蜘蛛侠:崭新之日》在影院上映。
- 2026年9月15日:《漫威金刚狼》发售。
- 2026年11月5日:索尼公布第二季度业绩并上调全年预期。
- 2027年春季:索尼计划在PS5主屏幕上推出Crunchyroll专区。
- 2027年4月:TCL合资企业计划开始全面运营;《战神:劳菲》预计于当月开始的季度内发售。
要点
- 索尼将2026财年净利润预期上调至1.33万亿日元,营业利润预期上调至1.87万亿日元。
- 季度营收达到3.4294万亿日元,营业利润增长45%至6223亿日元。
- 游戏和影业业务贡献了集团营业利润增幅的约92%。
- PlayStation活跃账户达到1.27亿个,软件和服务业务支撑了增长。
- 截至9月底,《蜘蛛侠:崭新之日》全球票房约为25.2亿美元。
- 在汇率利好的帮助下,传感器业务营收下降,但利润仍有所增加。
- 索尼预计全年经营现金流为1.6万亿日元,并计划派发每股35日元的股息。