芯片股大跌,外资净卖出3.39万亿韩元
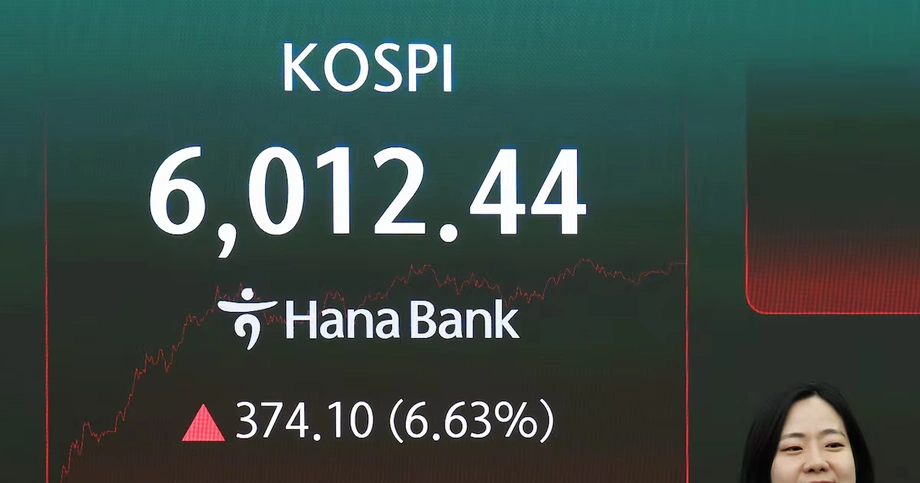
11月5日,投资者担心民主党在美国获胜将拖慢人工智能数据中心建设、削弱韩国半导体需求,韩国综合股价指数(KOSPI)暴跌300点,跌幅5.28%,收于5,383.80点。外资净卖出3.39万亿韩元,约合25亿美元;三星电子下跌7.57%。
目录
以众多中小型科技公司为主的科斯达克指数(KOSDAQ)下跌36.54点,跌幅5.11%,收于678.41点。随着跌势蔓延至芯片制造商、设备供应商和电子元件企业,两大市场均启动卖出熔断机制,暂时暂停自动化交易。
此前,民主党赢得美国国会两院选举,并在吸引大量数据中心投资的州赢得州长选举。投资者关注新一届政治领导层是否会提高建设许可的审批难度,或要求开发商承担更多项目相关成本。
选举引发的市场反应中,没有明确指出已颁布的限制措施或实施日期。股价下跌反映出市场预期:建设放缓最终可能导致服务器、存储芯片及芯片制造设备的订单减少。
抛售行情如何演变
KOSPI开盘报5,580.09点,下跌1.82%,随后抛售加剧。上午10时16分,交易所启动卖出熔断机制,暂停程序化卖单5分钟。程序化交易通过计算机系统执行成组订单,暂时暂停这类订单可减少快速抛售的一个来源。
KOSDAQ开盘下跌仅0.20%,报713.49点;随着半导体和电池股走弱,该指数随后跟随主板下行。该指数的熔断机制在盘中稍晚启动,距收盘约一小时。
- 11月4日:选举后美国股市普遍上涨,半导体股则下跌。
- 11月5日,开盘时:KOSPI开盘下跌1.82%,KOSDAQ开盘下跌0.20%。
- 上午10时16分:KOSPI启动熔断机制,暂停程序化卖单5分钟。
- 盘中稍晚:KOSDAQ也启动熔断机制。
- 收盘时:KOSPI收于5,383.80点,KOSDAQ收于678.41点。
主板成交量达2.568亿股,成交额为22.6万亿韩元。下跌个股以534只多于上涨个股的344只,显示跌势已蔓延至大型半导体企业之外,尽管这些企业对指数造成的压力尤其明显。
美国关于建设的讨论为何冲击韩国制造商
三星电子和SK海力士为运行人工智能系统的服务器供应存储芯片。高带宽存储器是一种专为快速传输大量数据而设计的存储器,也是推动市场看好韩国芯片制造商的重要因素。
数据中心是一种配备计算机、网络设备、冷却系统和电力基础设施的建筑。如果计划中的数据中心延期,服务器安装也可能随之推迟。这会改变芯片采购的时间安排,并最终影响芯片制造设备的支出。
受人工智能服务器和存储芯片需求增长预期推动,韩国股市此前表现强劲。选举结果动摇了市场对相关支出增长步伐的预期,使股价高度依赖持续扩张的企业暴露在风险之中。
未来资产证券分析师金锡焕将抛售归因于民主党大获全胜及其可能对投资造成的影响。他这样描述美国政治与韩国市场之间的关联:
‘蓝色浪潮’冲击KOSPI,拖累半导体产业链相关股票,并引发外资抛售。
金锡焕表示,民主党掌控国会两院,引发了市场对数据中心监管趋严、人工智能投资放缓的担忧。新一届国会原定于1月上任,因此尽管立法决定尚未作出,选举已立即影响市场。
得克萨斯州许可审批成为担忧焦点
得克萨斯州尤其受到关注,因为预计到2028年,美国新投入使用的数据中心容量中约有30%将来自该州。这接近计划新增容量的三成,因此当地的建设决策对州外供应商也至关重要。
民主党在得克萨斯州和俄亥俄州获胜,加剧了市场对许可审批延迟的担忧;乔治亚州也是重要投资目的地,该州民主党州长同样胜选。这个问题不只涉及国会,因为州和地方政府会决定项目选址,并影响项目如何接入必要基础设施。
美国45个小型社区的投票也显示出民众对数据中心建设的抵制。在这些社区中,多数社区以超过75%的支持率通过了禁止或限制此类项目的措施。
IBK投资证券研究员金艺瑟认为,联邦层面禁止建设的可能性不大,州级监管才是更大的风险。她的分析聚焦于数据中心开发相关成本由谁承担,以及得克萨斯州可能出现的许可审批长期延误或正式暂停建设。
对韩国供应商而言,实际关切在于时间安排。项目审批等待时间越长,采购就可能越晚,进而改变投资者预期制造商在特定季度或年度实现的营收。
三星及其供应商承受最大跌幅
三星电子收跌7.57%,报201,500韩元。盘中股价一度跌破200,000韩元,临近收盘时才回升至该水平上方,显示盘中抛售压力之大。
SK海力士下跌约9.5%。收盘数据称其股价报126万韩元,下跌9.46%;另有收盘数据报126.4万韩元和126.2万韩元,后者对应跌幅为9.60%。
韩美半导体下跌9.13%,报169,100韩元;三星电机下跌15.34%,报944,000韩元。SK Square也下跌约10%。跌势蔓延至芯片、元件和制造设备供应商,并非仅限于两大存储芯片制造商。
几家规模较小的供应商盘中跌幅更大。大德电子一度下跌16.58%,Isu Petasys一度下跌10.56%。在KOSDAQ市场,Simtech、Wonik IPS、EO Technics和Jusung Engineering也遭遇沉重抛压。电池企业进一步拖累该指数,EcoPro BM盘中下跌约8%,EcoPro下跌约7%。
为何美国科技巨头上涨而芯片制造商下跌
美国市场交易呈现出人工智能基础设施采购方与供应商之间的分化。11月4日,英伟达下跌3.17%,博通下跌2.00%,美光下跌7.00%,SanDisk下跌7.91%。阿斯麦下跌3.60%,费城半导体指数下跌3.1%。
相比之下,微软和亚马逊涨幅均超过6%,苹果涨幅超过5%。投资者认为,数据中心建设放缓可能减轻大型科技公司的支出压力,让这些企业留有更多现金。
一家公司的支出会成为另一家公司的销售额。如果科技集团减少新服务器采购,就可能留存更多资金,而硬件供应商收到的订单则会减少或延后。这有助于解释为何同一项政治变化会导致人工智能行业不同企业的股价走势截然相反。
美国大盘普遍上涨。道琼斯工业平均指数上涨3.03%,涨逾1,500点;标普500指数上涨1.58%,纳斯达克综合指数上涨1.44%。
瑞讯银行的伊佩克·厄兹卡德斯卡娅表示,民主党转向掌权可能加大撤销部分关税、改善贸易关系的压力。不过,她指出,人工智能投资面临另一项担忧:
民主党获胜可能成为投资故事的潜在阻力,而这一投资故事已经面临巨额支出、未来回报和融资方面的质疑。
亚洲市场走势因行业而异
投资者抛售受人工智能支出影响的企业,日本和台湾市场也受到冲击。东京日经225指数下跌1.8%,报61,077.90点;台湾加权指数下跌3.2%。韩国股市5.28%的跌幅则超过这两个市场。
日本科技股也反映出与首尔市场相同的压力。投资了OpenAI的软银集团下跌6.9%。半导体设备制造商东京电子下跌9.5%,测试设备公司爱德万测试暴跌15%。
其他亚洲市场则上涨。香港恒生指数上涨3.7%,报24,796.98点;上海综合指数微涨0.1%,报3,689.91点;澳大利亚标普/澳证200指数上涨2.6%,印度Sensex指数上涨2.8%。欧洲市场开盘也走高。
韩国也有一些股票上涨。现代汽车上涨3.53%,报293,500韩元;起亚上涨5.22%,报100,800韩元;Naver大涨8.26%,报184,900韩元。三星生物制剂、KB金融集团和Celltrion也都上涨,但这些涨幅不足以抵消大型科技股的跌幅。
油气和国防股则面临另一种压力:市场期待中东和东欧外交取得进展。SK Innovation下跌7.68%,韩华航空航天下跌7.48%,成为韩国市场走弱的另一个原因。
韩元几无波动,韩国本土买家入场
韩国本土投资者买入,外资则卖出。机构投资者净买入股票8,418亿韩元,个人投资者买入2.28万亿韩元。两者合计买入约3.12万亿韩元,而外资净卖出3.39万亿韩元。
尽管股市大幅下跌,韩元仅小幅走弱。下午3时30分,汇率为1美元兑1,342.1韩元,较前一交易日收盘价上升0.6韩元。数字上升意味着购买1美元需要更多韩元。
韩国国债价格上涨。三年期国债收益率下跌4.5个基点,至3.669%;五年期国债收益率下跌6.8个基点,至3.769%。一个基点为一个百分点的百分之一;债券收益率通常下跌时,债券价格会上涨。
韩国财政部长表示,政府将密切关注美国人工智能和关税政策、地缘政治局势及市场波动,并已做好应对准备。投资者也在关注外资交易动向和汇率,以寻找压力是否进一步加大的迹象。
3月创纪录跌势之后再遭冲击
韩国今年早些时候已经历过规模更大的市场冲击。3月4日,美国、以色列和伊朗之间的战争促使投资者撤出亚洲股市,KOSPI创纪录的3月抛售使指数下跌12.06%,至5,093.54点。
11月5.28%的跌幅不到3月跌幅的一半,但仍相当严重。3月跌势越过熔断阈值后,市场交易暂停20分钟。11月的熔断机制则暂停程序化订单5分钟,属于另一种交易中断。
大信证券研究员李庆敏认为,投资者可能已经将多个阶段的恶化情形纳入定价:限制措施通过、数据中心建设停摆以及半导体订单减少。梨花女子大学经济学教授石炳勋则关注延后投资可能削弱芯片需求和企业盈利这一商业风险。
KOSPI收盘较5,400点低16.20点。市场参与者正关注这一关口,以判断短期稳定迹象。对芯片制造商而言,更实际的考验在于州级许可决定和客户支出计划是否会发生足够大的变化,从而影响订单和盈利预测。
要点
- KOSPI下跌5.28%,收于5,383.80点;KOSDAQ下跌5.11%,收于678.41点。
- 外资净卖出3.39万亿韩元,韩国本土机构和个人投资者则买入股票。
- 三星电子下跌7.57%,SK海力士下跌约9.5%。
- 投资者担心美国数据中心审批放缓会推迟韩国芯片和设备的需求。
- 预计到2028年,美国新投入使用的数据中心容量中约有30%来自得克萨斯州。
- 美国及亚洲多个市场上涨,显示人工智能供应商与其他企业之间走势分化。
- 接下来值得关注的政策和商业进展包括州级许可审批决定、客户支出计划,以及将于1月上任的新一届国会。