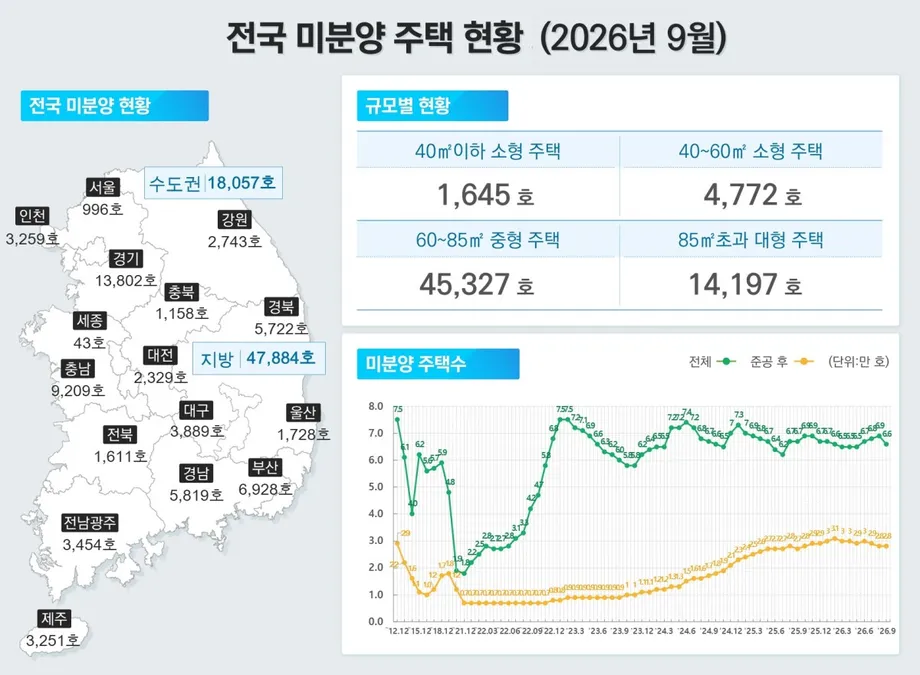
韩国全国待售住房总量下降,首尔积压却持续增加
截至2026年9月底,首尔有996套未售住房,比8月增加98套;与此同时,韩国全国待售库存有所下降。首尔的待售住房中,超过三分之二、共683套已经竣工,开发商在工程完工后仍需等待买家。
目录
韩国国土交通部9月住房统计显示,市场走势出现分化。首尔待售库存一个月内增长10.9%,全国总量则下降4.6%,至65,941套。包括首尔、京畿道和仁川在内的首都圈,待售住房总量下降5.6%,至18,057套。
新建公寓价格高企,加上借贷限制,能够或愿意签约的买家范围正在缩小。一些项目的要价高于附近公寓近期成交价,削弱了买家在工程完工前购房的经济吸引力。
首尔的销售放缓并不限于新建项目。9月公寓成交量降至3,915套,较8月下降14.7%,同比下降42.4%。开发商积压的待售住房不断增加,家庭则同时面对高房价和借贷额度限制。
已竣工住房占首尔待售积压的大多数
9月,首尔已竣工但未售出的住房增加9套,增幅为1.3%,达到683套。这类住房约占全市996套待售住房的68.6%。按全国65,941套待售住房中有27,549套已竣工计算,已竣工住房约占全国待售库存的41.8%。
在施工期间等待买家的住房,在计划入住日期到来前仍有时间售出。已竣工住房则是在预期销售款尚未到手的情况下,已经到了交付期限。对于需要偿还建设债务的开发商来说,这会带来更直接的财务压力。
首尔待售住房总量也高于2025年底记录的939套。9月的数据多出57套,增幅约为6.1%。8月总量为898套,表明月度走势有所波动,但9月底的总量仍高于年初水平。
京畿道和仁川的已竣工库存也有所增加。京畿道有2,377套已竣工但未售出的住房,较8月增加3.6%;仁川有1,422套,增加1.5%。首都圈已竣工库存增加2.6%,达到4,482套,尽管待售住房总量有所下降。
新建公寓价格优势减弱
建设成本正在改变购房者对新公寓的权衡。材料和人工成本上涨推高了房价,有时甚至超过附近同类住房的成交价。
所谓预售,是指住房尚在建设时就签约购买。如果价格上限让新公寓的价格明显低于周边房产,买家就能看到明确的经济优势。要价一旦上涨,这种吸引力便会减弱,买家也会更倾向于仔细比较现房。
据报道,位于首尔瑞草区的重建项目The H Firstier Shinbanpo Estera,一套面积为84平方米的公寓售价约40亿韩元。这比附近Maple Xi同等面积住房7月的成交价高出约7亿韩元;该项目于2025年开始入住。
这意味着附近住房的成交价约为33亿韩元,新公寓贵约21%。在这些房产之间做选择的买家,除了要面对明显的价格差距,还需考虑竣工时间、楼宇设施和具体住房的特点。
对开发商而言,实际问题很简单:首尔的优质地段或许能吸引关注,但买家仍需要一个理由,愿意为它支付高于附近替代房源的价格。
房贷上限让现金实力成为关键
韩国的贷款限制又增加了一重约束。压力偿债比率制度于2024年推出,用于评估借款人在假设利率上升的情况下能否继续偿还债务。因此,家庭收入和现有还款额会影响其可借款额度。
高价住房的贷款上限则设定了房贷额度的另一项上限,不受贷款价值比影响。贷款价值比是指贷款机构可为房产价值提供融资的比例。按这些购房限制,贷款上限如下:
- 房价不超过15亿韩元的住房,贷款上限为6亿韩元。
- 房价超过15亿韩元、但不超过25亿韩元的住房,贷款上限为4亿韩元。
- 房价超过25亿韩元的住房,贷款上限为2亿韩元。
因此,考虑购买40亿韩元住房的买家,房贷上限仅相当于房价的5%。在税费和交易成本之外,至少还需准备38亿韩元的其他资金。收入评估和其他贷款条件还可能进一步限制借款额度。
因此,收入可观但积蓄有限的家庭可能难以进入市场。一名未具名的房地产行业人士表示,融资限制对资金不足的买家构成障碍,并预计那些价格优势已经消失的高价项目将出现更多合同取消情况。
成交量减少加剧市场放缓
首尔9月公寓成交量比8月减少674套;8月成交量为4,589套。与上年9月的6,796套相比,成交量减少了2,881套。
首尔公寓销量的降幅大于全国水平;全国公寓销量同比下降23.7%。若计入所有住房类型,首尔成交量为7,318套,较8月下降7.2%,较上年9月下降33.4%。
韩国全国住房成交量为48,997套,环比增加1.3%,同比下降22.7%。地方地区成交量环比增加4.8%,达到23,695套;首都圈则下降1.7%,至25,302套。
对于希望先出售现有住房再购买新公寓的家庭来说,成交量减少会让换房过程更复杂。对开发商而言,房价高、融资受限、交易放缓这几项因素叠加,能及时完成购房的买家也随之减少。
地方待售库存下降,缓解作用有限
9月,地方地区待售住房减少4.2%,降至47,884套。釜山待售总量下降8.8%,至6,928套;忠清南道下降3.9%,至9,209套;庆尚南道下降8.0%,至5,819套。
建设活动减少有助于解释这些降幅。进入销售阶段的项目减少,新房进入待售总量的数量也随之减少。即使买家需求依然疲弱,现有库存也可能逐渐售出。
蔚山的情况体现了新项目入市的影响。当地9月有多个项目开售,待售库存因此增加45.2%,达到1,728套。全罗北道的库存也有所增加,上升5.4%,达到1,611套。
已竣工库存又带来了另一层影响。全国已竣工但未售出的住房减少531套,降至27,549套。地方地区已竣工库存下降2.7%,至23,067套,但忠清南道增加15.9%,达到2,652套。因此,一个地区的待售住房总量可能下降,已竣工住房的积压却仍在增加。
建筑商面临更薄的建设项目储备
韩国9月批准建设的住房为25,938套,同比下降45.4%。当月开工住房为16,046套,下降46.4%。建设许可显示建筑商获准建设的住房数量;开工数量则反映已实际进入施工阶段的项目。
9月建设许可数量比8月高出20%,但1月至9月累计许可量仍同比下降13.4%,为189,873套。同期地方地区的建设许可量下降29.0%,至76,197套。
首尔的审批走势有所不同。1月至9月,首尔获批建设住房数量增加33.3%,达到44,371套。但同期竣工住房减少17.6%,降至26,881套,显示项目获批与住房交付、供人入住之间存在差距。
首尔9月仅有14套住房获准销售,而上年同期为254套。不过,前9个月首尔获准销售的住房数量增加73.7%。开发商的开盘安排可能造成较大的月度波动,因此观察更长时段有助于了解项目储备情况。
待售住房给建设融资带来压力
开发商通常通过项目融资贷款支付建设费用,再用买家支付的款项偿还贷款。已竣工公寓若迟迟卖不出去,预期现金收入就会延后,而利息和其他项目开支仍在持续。
积压时间过长,会减少可用于偿还债务和支付建设费用的资金。开发商可能需要额外融资、承担更高借贷成本,或推迟新项目。承包商以及涉足这些项目的金融机构也可能面临压力。
因此,首尔已竣工库存增加,其影响不只涉及总数中的996套住房。销售时间会影响具体项目能否产生足够现金来履行义务。统计数据并未提供各项目未偿债务或还款安排的明细。
与此同时,买家可能会更加仔细地区分不同项目。价格有竞争力、设有价格上限或地铁交通便利的住房,可能更受欢迎;而缺乏明显优势的高价住房,可能需要更长时间才能找到买家。
未来住房供应规划逐步展开,租户仍面临月租支出
1月至9月,全国租赁交易中月租占比为68.6%,高于上年同期的62.6%。首尔的这一比例从64.3%升至70.1%。仅看首尔公寓,月租占比也从44.4%升至52.7%。
全租是韩国一种以大额可退押金为基础的租赁安排。9月,全国全租交易为59,482宗,同比下降25.7%。月租交易降幅较小,下降9.3%,为136,728宗。越来越多家庭选择需要定期支付租金、通常还需缴纳押金的租赁方式。
未来住房规划的时间跨度远长于当前的销售和租赁决策。10月29日,政府公布了京畿道六处拟建住房用地,预计可容纳76,700套住房。目标是在2030年前后启动建设,目前尚未公布房价和入住日期。
以下关键日期体现了当前待售积压与未来供应规划并行的情况:
- 2025年底:首尔有939套待售住房。
- 2026年8月:首尔待售住房总量为898套。
- 2026年9月:待售库存升至996套,其中683套已竣工。
- 2026年10月29日:政府公布首尔附近可建设76,700套住房的地块。
- 2030年:拟建地块计划启动建设的目标年份。
首尔眼下的挑战,是让已上市住房与有能力购买的家庭相匹配。政府较长期的建设计划旨在满足未来供应,而当下的买家则必须权衡现有房价、借贷限制以及继续租房的成本。
要点
- 9月首尔待售住房增加10.9%,达到996套;全国总量下降4.6%,至65,941套。
- 已竣工住房有683套,约占首尔待售库存的68.6%。
- 高要价和房贷上限提高了买家需要从其他渠道筹集的资金。
- 首尔公寓成交量同比下降42.4%,至3,915套。
- 地方待售库存下降的同时,建设活动大幅减少。
- 首尔、京畿道和仁川的已竣工待售住房均有所增加,给项目现金流带来压力。
- 首尔附近新住房用地的目标开工时间为2030年。