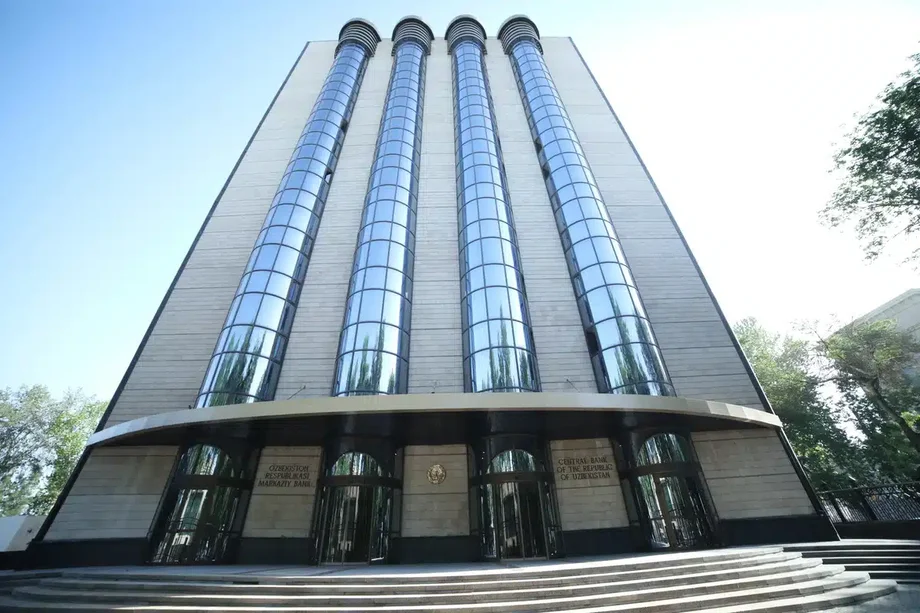
曾考虑降息,但多数委员会成员选择暂缓
乌兹别克斯坦中央银行于2026年11月4日将基准利率维持在14%,此前曾考虑将利率下调至13.5%。监管机构将2026年年底通胀预测从6.5%上调至约7%,同时将经济增长预测提高至约8%。
目录
央行副行长诺迪尔别克·阿奇洛夫表示,多数委员会成员支持维持利率不变。通胀预期回落、潜在价格涨幅稳定,使降息进入讨论范围;但国内支出强劲,以及国际食品和能源价格带来的风险,说服了多数成员暂缓行动。
此次决定使利率维持在2025年3月设定的水平,当时央行将利率从13.5%上调至14%。下次会议定于2026年12月16日举行。
对家庭而言,这项政策有助于维持苏姆储蓄的收益,同时让借贷成本相对较高。对企业而言,这意味着央行仍在努力抑制成本上涨向整个经济传导,尽管投资、建筑业和服务业正推动产出快速增长。
核心矛盾很明确:乌兹别克斯坦经济强劲扩张,但商品和服务需求增长超过了经济的生产能力。央行希望投资能扩大产能,同时避免支出推动物价进一步偏离5%的通胀目标。
9月物价走势说明央行为何谨慎
央行数据显示,9月消费者价格同比上涨6.4%。8月的对比数据为6.2%,不过另一个已公布的数字为6.3%。无论采用哪个数据,9月通胀都略有加快,主要由水果和蔬菜、燃料以及部分服务价格上涨推动。
服务业通胀率达到7%,核心通胀率则维持在5.5%。核心通胀是一项衡量价格潜在走势的指标,会剔除部分波动较大或受监管的项目。
央行还注意到,过去一年价格涨幅超过5%的商品和服务占比略有上升。这一点很重要,因为央行的目标针对的是整个消费篮子的通胀。当超过目标的涨价扩散到更多消费项目时,通胀压力就更难控制。
监管机构表示,近几个月供应状况的影响日益显著。例如,燃料成本上涨会推高食品和其他产品的运输费用,企业随后可能将部分成本转嫁给消费者。
央行预计,核心通胀到2026年年底前变化不大,之后才会回落。其政策目标之一,是限制生产或运输成本最初上涨后引发的进一步涨价。
通胀预测为何上调至7%
央行指出,三项压力促使其调整预测:国内需求强劲、国际能源价格面临风险,以及部分受监管价格计划上调。从6.5%升至约7%,相当于上调0.5个百分点。
受监管价格是由公共部门制定或管控、而非完全由市场竞争决定的价格。公用事业费率调整会直接影响家庭账单,也会增加使用相关服务的企业成本。
央行预计,这些调整对通胀的直接影响是暂时的,并将在2027年内逐步消退。费率一次性上调会推高价格水平;随着同比比较基数超过这次涨幅,其对年度通胀率的贡献也会减弱。
政策层面担忧的是后续影响。成本上升的企业可能上调其他商品和服务价格,而预期物价还会进一步上涨的家庭可能提前消费。维持高利率旨在限制这种更广泛的传导。
国际食品和能源市场则带来另一重压力。进口价格上涨可能直接传导给消费者,燃料变贵也可能增加制造和配送成本。央行警告称,这些渠道可能拖慢通胀回落。
通胀预期有所下降,但仍高于目标
9月,家庭预计未来12个月物价将上涨8.7%,企业预计涨幅为9.2%。央行表示,这两项指标均继续回落。
但家庭和企业的预期仍分别比9月6.4%的实际通胀率高出2.3和2.8个百分点,也都高于央行5%的目标。
预期之所以重要,是因为人们会依据对未来价格的判断作出决定。预计供应品将更贵的企业可能调整售价;担心未来成本上升的家庭则可能提前消费,而不是储蓄。
阿奇洛夫表示,通胀预期下降、核心通胀稳定以及本币走势向好,使央行得以讨论将利率下调至13.5%。不过,委员会最终决定维持当前紧缩程度,同时继续观察需求和外部风险。
经济增长加快,既带来支撑也加大压力
2026年1月至9月,乌兹别克斯坦经济同比增长8.3%。央行表示,工业、建筑业和服务业是主要贡献领域。
央行目前预计全年经济增长约8%。其在2026年年初的预测为7%至7.5%,7月则上调至7.5%至8%。最新预测位于7月预测区间的上限。
预计投资和家庭实际收入增加将在未来几个月继续支撑国内需求。实际收入是扣除通胀影响后的购买力,因此实际收入增加意味着家庭能够购买更多商品和服务。
投资也能提升经济满足这些需求的能力。新建工厂、添置设备和扩大其他生产能力,有助于满足需求,且不会带来同等程度的价格压力。
时间上的错位让政策平衡变得困难。投资支出会立即支撑需求,而新增产能需要时间才能投入运营。央行警告称,只要总需求仍超过生产能力,通胀压力就可能持续。
14%利率如何影响储户和借款人
基准利率为银行间资金成本提供指引,并通过资金市场影响商业银行提供的存贷款利率。央行表示,货币市场利率在14%的基准利率附近运行。
监管机构表示,以苏姆计价的存贷款实际利率仍为正值。实际回报为正,意味着利息高于计算时采用的通胀指标,有助于储蓄维持购买力。
对借款人而言,正的实际利率意味着融资成本相对较高,从而可能抑制信贷消费。对储户而言,有吸引力的存款回报可能鼓励人们把资金留在银行,而非立即支出。
央行认为,这些条件有助于让需求与经济生产能力更加匹配。14%的基准利率为金融环境提供指引;各家银行则自行设定存贷款利率。
监管机构还在考虑逐步缩窄利率走廊。目前,走廊上下限分别比基准利率低和高两个百分点。基准利率为14%时,走廊范围为12%至16%。利率走廊有助于引导短期市场利率;缩窄区间或可在政策调整时使市场利率更接近基准水平。
利率降至10%以下需要哪些条件?
阿奇洛夫表示,如果通胀稳定在5%的目标水平,且家庭和企业的预期继续下降,那么2027年至2029年期间,利率可能降至10%以下。
这位副行长说明了实现这一可能性的条件:
如果我们最终确认通胀已降至目标水平,而且通胀预期继续下降,那么在主要货币政策指引的规划期内,基准利率有望降至个位数。
央行没有为此类降息设定时间表。其基准预测是,通胀将在2027年下半年接近5%,并于2028年和2029年维持在这一水平附近。央行11月的决策声明预计,到2027年年底将实现通胀目标。
预计核心通胀将在2027年降至4%至5%,之后降至约4%。随着通胀趋于稳定,央行认为有空间转向中性货币环境,也就是利率既不会显著刺激、也不会显著抑制经济活动。
央行初步测算,与这一转变相对应的实际利率为4%至5%。未来的决策将取决于实际通胀、预期和经济风险,而不会遵循预先设定的降息顺序。
ING认为12月降息的可能性降低
ING在11月利率评估中称,央行释放的信号较9月更为鹰派,也就是更注重维持紧缩政策以遏制通胀。ING目前认为12月降息的可能性不大,并表示其此前预计宽松政策可能于2026年第四季度启动,如今看来已不现实。
该机构指出,央行对需求的判断有所变化。9月,央行曾发现部分支出出现稳定迹象;ING认为,11月关于需求超过生产能力的警告表明,降息已不那么迫切。
ING仍认为,如果政府继续控制预算支出且苏姆保持坚挺,2027年有降息空间。该机构预计,财政赤字将低于国内生产总值的2%,低于2023年的4.7%。赤字缩小能够减少政府支出超过收入所带来的额外需求。
据ING称,自伊朗战争爆发以来,苏姆兑美元升值2%,这在很大程度上得益于资本流入。本币走强有助于抑制进口商品的本币价格。
黄金出口也可能成为支撑汇率的另一来源。ING报告称,2026年1月至9月,乌兹别克斯坦实物黄金出口量为18吨,而2025年同期为85吨,减少67吨,降幅约79%。实物黄金仅在4月和7月有出口记录。
ING表示,如果年度黄金出口量恢复至80至120吨,可能为乌兹别克斯坦带来更多外汇并支撑苏姆。该机构对明年放宽政策的判断,部分取决于这些外汇流入以及政府继续控制预算支出。
影响下一次决策的关键日期
11月决定维持利率不变,延续了基准利率长期未调整的局面。下次决策将在2026年年底前作出,而5%的通胀目标则着眼于2027年。
- 2025年3月:面对需求走强和通胀压力,央行将基准利率从13.5%上调至14%。
- 2026年9月16日:央行维持14%的利率,理由是物价风险持续、外部环境存在不确定性,以及受监管费率调整。
- 2026年11月4日:委员会考虑维持14%或降至13.5%,多数成员支持维持不变。
- 2026年12月16日:委员会计划再次审议基准利率。
- 2027年年底:央行预测年度通胀率将达到5%的目标。
12月的决定将取决于通胀数据、预期、国内支出和海外形势。家庭和企业因此将以借贷条件不变、2026年通胀预测上调为背景迎来下次评估;未来利率能否下调,则取决于物价能否持续取得进展。
要点
- 乌兹别克斯坦于2026年11月4日将基准利率维持在14%,此前曾考虑降至13.5%。
- 央行将2026年年底通胀预测从6.5%上调至约7%。
- 9月通胀率为6.4%,服务业通胀率达到7%,核心通胀率维持在5.5%。
- 2026年前九个月经济增长8.3%;央行目前预计全年增长约8%。
- 2027年至2029年利率降至10%以下,取决于通胀稳定在目标水平以及预期下降。
- 下次利率会议定于2026年12月16日。预计通胀将在2027年年底达到5%。