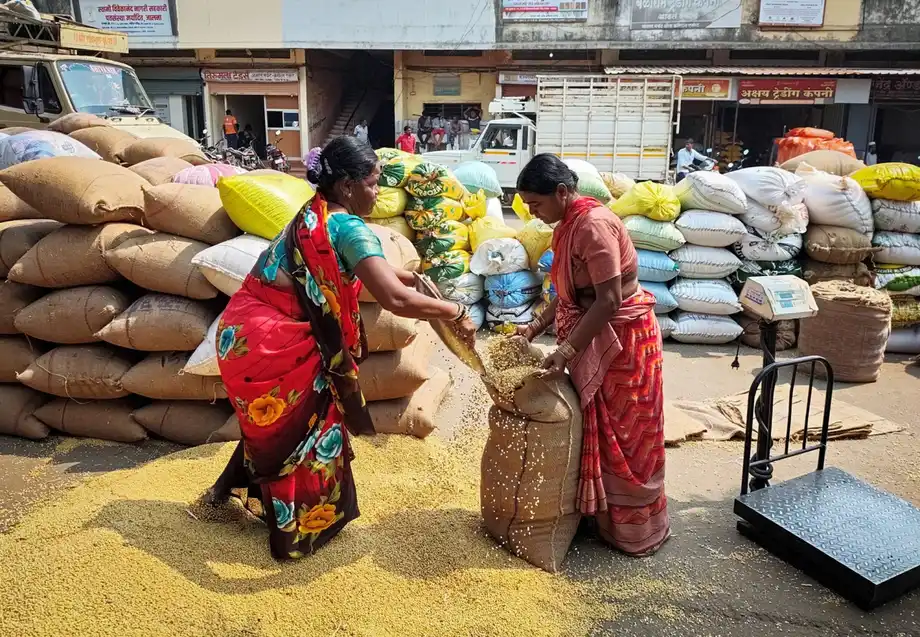
田地干旱,食品账单上涨
印度2026年季风季降雨量为长期平均水平的87%,水库蓄水量因此偏低,农民冬季播种也面临缺水。到10月1日,水库蓄水量为库容的71.8%,而去年同期为90.3%,正常水平约为82%。影响已从农田蔓延至小麦、糖、牛奶和鸡肉价格。
目录
在孟买以东约400公里的拉杰瓦迪,阿马尔辛格·古辛格希望趁价格有利种植小麦和鹰嘴豆,但缺水让他无法播种。当地气象部门表示,他所在村庄所属的马哈拉施特拉邦贾尔纳县降雨量比平均水平少约48%。
78岁的农民古辛格谈到土地和财务承受的双重压力:
土壤水分不足,种不了下一季作物,手头也没钱种。
9月年度零售食品通胀率达到7.74%,而衡量消费者价格整体涨幅的总体通胀率为5.54%。印度评级与研究公司首席经济学家德文德拉·潘特预计,10月至12月食品通胀率可能升至约10%,疲弱降雨、国际价格上涨和卢比走弱将共同推高通胀。
农民和消费者正承受同一轮挤压的不同影响。作物价格上涨,能让有收成可卖的种植者受益;无法播种的人却难以从中获利,同时家庭食品开支仍在增加。消费者购买洋葱、豆类及其他主食也要花更多钱,可用于购买食品以外商品的资金随之减少。
降雨偏少,时机也不利
印度全国降雨量比平均水平少13%,但一些地方的短缺严重得多。贾尔纳县降雨量少48%,说明全国平均数可能掩盖特定农业地区面临的严峻压力。水库蓄水量也比去年同期低18.5个百分点,雨季结束后可用于灌溉作物的水量因此减少。
WASEDA Global Commodities首席执行官苏米特·古普塔表示,本季大部分降雨集中在几个短时段内,并未均匀分布在四个月里。季风突然撤退也加剧了困难。奥迪沙邦、贾坎德邦、北方邦和印度东部部分地区的强降雨造成影响,其他农业地区却仍然干旱。
安得拉邦宣布388个曼达尔(地方行政区)遭遇旱情,占全邦曼达尔总数的56%。马哈拉施特拉邦维达尔巴地区报告棉花和水稻遭受重大损失。拉贾斯坦邦部分地区也在评估旱情,受损作物包括大豆、珍珠粟和绿豆。
缺水如今将两个种植季联系在一起。卡里夫作物通常在夏季季风期间播种,拉比作物则在此后播种并于冬季生长,其中包括小麦和鹰嘴豆。夏季降雨不足既可能损害第一季收成,也可能导致土壤水分或储备灌溉水不足,影响下一季作物。
2026年的压力如何逐步累积
季风结束前,印度的播种困难就已显现。到6月底,卡里夫作物播种面积比去年同期减少近22%。印度气象局早前预测季节降雨量将达到长期平均水平的90%;最终实际降雨量为87%。
这一发展过程显示,早期播种问题如何演变成对粮食供应和冬季灌溉的更广泛担忧:
- 截至2026年6月底,卡里夫作物播种面积比去年同期减少近22%。
- 季风季结束时,全国降雨量比平均水平少13%。
- 10月1日,水库蓄水量为库容的71.8%,低于去年同期的90.3%。
- 潘特预计,10月至12月食品通胀率可能达到约10%。
- 从2027年1月起,随着成本和供应压力加大,家禽生产商可能上调肉鸡价格。
政府准备了17.4万昆塔尔(即1.74万吨)种子储备,以支持延迟播种或重新播种;卡里夫季所需种子总量为173万吨。储备量约占该季需求的1%。种子可以帮助农民重新开始播种,但作物生长仍需要水和资金。
为何粮食库存只能缓解部分压力
印度的两种主要谷物有相当充足的储备。Kribhco Agri Business业务发展总经理拉杰什·帕哈里亚表示,印度粮食公司持有约4400万吨小麦和近5500万吨大米。他认为,按缓冲库存要求衡量,这些储备处于充足水平。
政府粮食储备为决策者提供可投放的供应,有助于应对短缺和价格波动。不过,储备在食品市场不同领域的作用并不相同。小麦和大米库存无法直接缓解豆类、食用油、牛奶或糖供应紧张的问题。
同一谷物类别中的消费者偏好也很重要。印度大米出口商协会会长B.V.克里希纳·拉奥表示,干燥天气导致南印度偏好的大米品种供应减少。即使全国库存充裕,这些品种的价格仍可能上涨。
受厄尔尼诺可能带来冬季气温偏高、进而削弱2027年初产量的担忧影响,小麦价格已升至近两年高位。厄尔尼诺是热带太平洋部分海域水温升高的现象,可能改变远距离地区的天气模式,包括影响印度农业的降雨和气温。对小麦种植者而言,播种时土壤水分不足、之后气温过高,会在作物生长的不同阶段带来压力。
鸡肉、牛奶和豆类挤压家庭饮食
动物蛋白生产成本上涨,正推动食品通胀蔓延。印度储备银行9月《货币政策报告》指出,3月至8月食品通胀率上升2个百分点,其中近一半由动物蛋白和香料价格上涨所致。报告还提到饲料、草料、运输、包装和能源成本上升,以及热浪过后家禽死亡。
家禽设备行业组织IPEMA-Poultry India会长乌代·辛格·巴亚斯表示,饲料主要由玉米和大豆构成,占家禽生产成本的60%至70%。因此,鸡肉价格对谷物和油籽市场的变化尤其敏感。
Anand Agro Group董事长乌达夫·阿希雷表示,家禽生产商尚未将饲料成本上涨全部转嫁给消费者。随着饲料成本上升与供应趋紧相叠加,肉鸡价格可能从1月起上涨。
9月肉类通胀率从8月的12.0%降至8.7%,主要是因为比较基准为去年同期已经偏高的价格。牛奶、其他乳制品和鸡蛋则走势相反,通胀率从4.8%升至5.1%。
巴罗达银行首席经济学家马丹·萨布纳维斯警告,豆类、家禽和乳制品价格持续上涨,可能迫使较贫困家庭改变饮食,长期影响健康。几种主要蛋白质来源同时涨价时,家庭可负担的替代品就会减少。
糖进口额度低于供应缺口
过去一年,糖价上涨近30%。孟买贸易商MEIR Commodities India董事总经理拉希尔·谢赫预计,印度国内产量将连续第二年低于消费量。预计消费量将超过2900万吨,而产量不到2750万吨。
这些数据表明,国内产量与消费量之间的缺口超过150万吨。政府已允许免税进口100万吨,不到这一缺口的三分之二。库存和其他供应决策也会影响市场平衡。
谢赫表示,国际价格上涨限制了进口所能带来的缓解,也使糖价难以回到去年的国内水平。取消进口关税只减少了总成本的一部分,买家仍须支付海外价格和运输费用。
谢赫对产量恢复的预测远不止即将到来的冬季收获。他表示,糖产量可能要到2028年下半年才会恢复,具体取决于2027年降雨是否充足。他的展望意味着,下一次季风对价格已大幅上涨的糖这一商品至关重要。
进口和相互竞争的需求加剧压力
当国内收成不足时,印度可以从海外采购糖、豆类和植物油。由于全球价格上涨、运费增加以及卢比贬值,这些采购正变得更加昂贵。卢比走弱意味着印度买家需要拿出更多本币,才能支付同样金额的美元账单。
孟买经纪公司Sunvin Group首席执行官桑迪普·巴乔里将植物油价格上涨与国际产量压力以及影响黑海地区供应的扰动联系起来。厄尔尼诺也在影响印度以外地区的农业,俄乌战争则冲击了该地区的谷物和葵花籽油供应。
化肥是另一项成本隐忧。帕哈里亚表示,印度依赖进口化肥,使农民容易受到影响价格和供应的物流及地缘政治问题冲击。部分种植者此时已经缺少播种资金,承受的压力进一步加大。
玉米面临多方需求:既用于食品和动物饲料,也用于生产燃料乙醇。古普塔表示,糖和大米短缺,加上要求汽油中乙醇含量达到20%的E20规定,都可能加大玉米供应压力。玉米价格上涨也会推高家禽成本,因为玉米是鸡饲料的主要原料。
作物损失各不相同,应对措施更复杂
与受灾最严重的地区相比,大豆的情况更为复杂。马哈拉施特拉邦遭受作物损失,但大豆种植面积最大的中央邦以及拉贾斯坦邦报告收成较好。印度大豆加工商协会执行董事D.N.帕塔克预计,这些地区的增产可抵消马哈拉施特拉邦的部分、甚至全部损失。
帕塔克表示,田间调查仍在进行,尚未给出全国总产量的明确估算。他预计,按当前价格,大豆粕出口量将只有80万至100万吨;预期供应、进口和结转库存则应有助于避免国内严重短缺。
棉花则带来另一种政策难题。维达尔巴地区遭受部分作物损失的农民希望剩余棉花能卖出更好的价格。纺织生产商需要稳定、价格可负担的纤维供应;如果国内产量不足,他们可能需要进口。
因此,政策制定者面临的选择会对不同群体产生不同影响。低价进口能帮助消费者和制造商,而希望从作物损失中恢复的种植者则依赖足够高的销售价格。收成分布不均,意味着不同作物和地区需要不同支持。
食品成本考验经济增长和利率政策
德勤印度经济学家鲁姆基·马朱姆达尔表示,食品约占印度消费者价格指数篮子的46%。这一权重意味着,食品杂货价格持续上涨会显著影响总体通胀和家庭购买力。
9月总体通胀率为5.54%,比印度储备银行6%的上限低0.46个百分点。潘特预计,央行还将加息50至75个基点,即0.5至0.75个百分点。他预计,央行10月加息后,12月会议将连续第二次加息。
利率上升会推高借贷成本,并可能抑制支出。与此同时,农村收入走弱也会产生另一重拖累:收成减少的农民可支配支出减少,食品杂货账单上涨则占去家庭预算中更大一部分。农村需求减弱已影响拖拉机和农用设备销售。
普华永道印度经济咨询业务合伙人兼负责人拉南·班纳吉表示,家庭支出减少会传导至其他行业,导致消费品等领域需求下降。农业及相关行业在2026财年估计增长3%,但产量走弱可能拖累2027财年增长。
印度储备银行早前预测,2027财年零售通胀率平均为5.1%,季度预测分别为4.2%、5.1%、5.9%和5.4%。政府10月月度经济报告指出,财年下半年将以维持经济活动和保障价格稳定为重点。
历史经验表明,最终通胀水平并不能单凭降雨情况判断。在2002至2003财年和2004至2005财年的旱灾期间,食品通胀率低于5%;但在2009至2010财年,食品通胀率达到18.8%。未来几个月,冬季播种、水库用水、进口成本以及特定食品的供应情况,将决定当前压力会蔓延到何种程度。
要点
- 印度2026年季风季降雨量比平均水平少13%,印度西部和南部部分地区短缺更为严重。
- 10月1日,水库蓄水量为库容的71.8%,而去年同期为90.3%。
- 9月食品通胀率达到7.74%;经济学家德文德拉·潘特预计,10月至12月通胀率约为10%。
- 充足的小麦和大米库存提供了一定缓冲,但消费者偏好的谷物品种及其他食品供应趋紧。
- 糖价上涨近30%,获准进口的数量低于国内产量与消费量之间的缺口。
- 随着饲料成本和供应压力加大,家禽生产商可能从2027年1月起上调肉鸡价格。
- 冬季作物生长状况和2027年季风将影响农民及家庭预算承受压力的持续时间。