税收收入仅达季度目标的69%
2026-27财年7月至9月,孟加拉国征收税收收入92517亿塔卡,较国家税务局(NBR)134396亿塔卡的目标少41879亿塔卡。增值税收入下降16%,抵消了所得税和关税收入的增长,凸显出商业活动疲软、投资缓慢以及政府发展项目支出异常低迷带来的压力。
目录
数据显示,第一季度税收收入约为目标的68.8%,预计收入近三分之一未能实现。详细统计的短缺额为41879亿塔卡,与约43000亿塔卡的初步估算大致相当。1亿塔卡等于1000万塔卡,因此详细统计的缺口相当于4187.9亿塔卡。
NBR公布的上年同期数据有两个不同总额,分别为90825亿塔卡和91390亿塔卡。以当前92517亿塔卡的收入计算,对应增幅分别约为1.86%和1.23%。无论采用哪项数据,收入增幅都低于2%,远不及实现年度预算目标所需的速度。
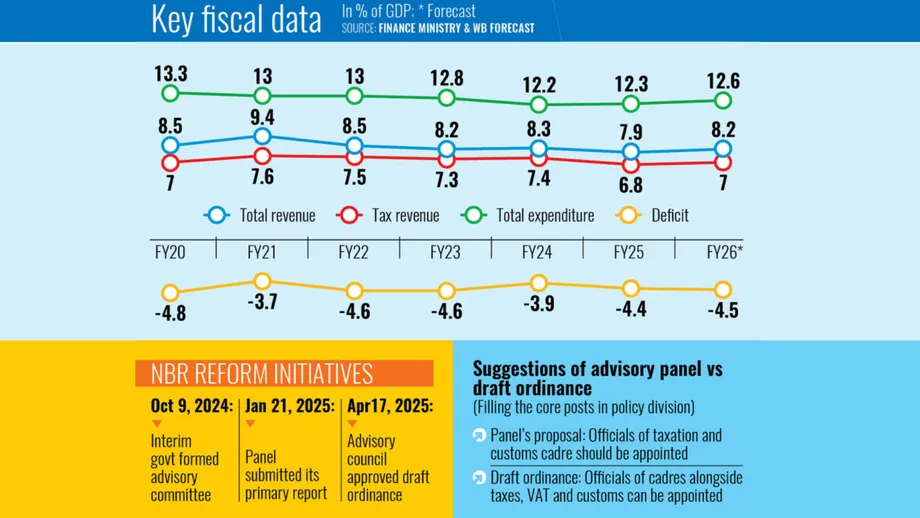
政府为整个财年设定的NBR征收目标为604000亿塔卡,比上一财年的实际收入高约45%;上一财年税收收入增长了12%。因此,第一季度暴露出两个相互关联的问题:经济创造税收收入的速度缓慢,而预算却假设收入会大幅加速增长。
对家庭和企业而言,后果不止于税务部门。收入减少意味着政府可用于支出的资金变少,除非增加借款;与此同时,已经面临销售疲软的企业可能会更难获得信贷。
增值税占近一半收入缺口
增值税收入为29348亿塔卡,季度目标为49405亿塔卡,缺口达20057亿塔卡。这几乎占总收入缺口的48%,使增值税成为未达目标的最大来源。
增值税通过商品和服务销售征收。企业提交申报表,列明应税交易和应缴税款。因此,收入取决于经济活动、纳税遵从情况,以及申报和缴款的时间。上述任一因素发生变化,都可能影响特定时期进入国库的资金规模。
其他主要税种也未达到目标,尽管其收入较上年同期有所增长:
- 所得税和旅行税收入为33040亿塔卡,目标为42726亿塔卡,短缺9686亿塔卡。收入增长约16.75%。
- 进出口税费收入为30129亿塔卡,据报告短缺12135亿塔卡。收入增长约7.5%。
- 增值税收入较上年同期下降16%,抵消了其他税种的增长。
增值税年度目标为223480亿塔卡,约占NBR征收目标的37%。因此,恢复这一税种的增长势头对预算至关重要,即使所得税和关税收入继续增长也是如此。
申报方式变更增加判断难度
NBR官员将增值税下降部分归因于一项试行调整:申报周期从每月一次改为每三个月一次。他们表示,在新安排下,许多企业没有在7月和8月申报,扰乱了该季度的征收节奏。
政府随后在季度结束后的次月月初恢复了按月申报。NBR主席阿赫桑·哈比卜还召集一线官员开会,审查收入缺口。官员表示,大型企业纳税人的缴款低于预期。
世界银行驻达卡办事处前首席经济学家扎希德·侯赛因质疑申报时间安排能否完全解释季度收入缺口。他表示,7月至9月期间的缴款期限已经过去,因此在他看来,经济活动疲软是核心问题。
政策对话中心(CPD)副研究主任托菲库尔·伊斯兰·汗表示,10月数据将更清楚地显示按季度申报的影响。一名未透露姓名的NBR高级官员表示,希望到12月能够弥补收入缺口。这一预期为评估恢复按月申报后收入是否回升设定了一个近期观察节点。
销售和投资疲软压缩税基
孟加拉国企业正面临需求低迷和私人投资停滞的双重局面。扎希德·侯赛因表示,通胀持续高于8%,削弱了家庭购买力;一些进口商担心货物滞销,因此推迟发货。
家庭在食品和其他必需品上的支出增加,可用于其他消费的钱就会减少。对企业而言,销售疲软可能意味着订单减少、产量下降,投资意愿也会减弱。这些变化会减少政府征税所依赖的交易和收入。
孟加拉国工商会联合会管理人法兹勒·胡克描述了销售下滑、投资停滞、货币流通紧张以及进口迟迟未见起色的情况。他还指出,增值税申报方式的变化扰乱了税收征收。
CPD杰出研究员穆斯塔菲祖尔·拉赫曼将收入疲软与投资停滞、银行贷款减少以及政府发展项目执行缓慢联系起来。他的分析将税收问题置于经济活动和融资普遍不足的大背景下。
同为CPD杰出研究员的法赫米达·哈顿表示,投资仍处于停滞状态,就业创造也已放缓。她认为,若不对税务管理进行重大改革,收入就难以大幅回升。
发展支出降至历史新低
计划部数据显示,7月至9月年度发展计划(ADP)的执行率仅为3.89%,创有记录以来第一季度最低水平。ADP是政府的发展项目计划,涵盖公共基础设施和其他投资。
目前的执行率低于2026财年的5.09%、2025财年的4.75%、2024财年的7.50%和2023财年的8.55%。最新执行率为3.89%,不到2023财年水平的一半,显示项目执行进度已大幅放缓。
项目支出缓慢会通过直接渠道影响税收收入。政府出资项目付款时,往往会代扣税款和增值税。代扣意味着从付款中扣除一部分并缴给税务机关,而不是支付给承包商或供应商。
项目推进缓慢时,这类付款就会减少。供应商获得的订单也会减少,承包商承接的工作量随之下降,相关商业活动因而走弱。政府从项目付款本身以及相关企业处征收的税款都会减少。
拉赫曼的分析将这些机制联系起来:项目执行不力会减少原本能够带来增值税和其他收入的经济交易。因此,提高税收收入在一定程度上取决于NBR以外的决策和支出。
年度目标要求收入大幅加速
604000亿塔卡的年度目标意味着,剩余九个月还需征收511483亿塔卡。月均收入需达到约56831亿塔卡,而第一季度月均收入约为30839亿塔卡。
按此计算,月均收入需要比第一季度的速度提高约84%。全年收入可能有所波动,但这一测算显示税务部门面临的任务规模。
扎希德·侯赛因表示,在当前条件下,原定目标被认为难以实现。预算要求收入较上一财年实际水平增长约45%,而本财年开局时的增幅不到2%。
托菲库尔·伊斯兰·汗估计,除非收入增幅明显改善,否则年度缺口可能达到约130000亿塔卡。他敦促政府考虑根据实际情况修订预算,而不是保留原定目标,却没有弥补缺口的计划。
修订预算能让支出部门和贷款方更现实地了解可用资源。眼下的直接问题是,如何在经济已经难以创造投资和就业的情况下,使支出承诺与收入相匹配。
政府借款增加或收紧企业信贷
发展研究与政策融合中心(RAPID)研究主任穆罕默德·丁·伊斯兰警告称,收入征收缓慢可能限制公共支出,而当前正需要投资来支持经济增长和就业。
丁·伊斯兰在经孟加拉语翻译的评论中解释了生产与税收收入之间的关系:
生产下降,税收收入就会下降。经济增长未达预期,政府就无法按目标征收税收收入。
他说,政府可能增加借款以支付运营费用。如果更多依赖银行融资,私人企业可获得的信贷可能减少,投资和生产也会更加困难。
丁·伊斯兰表示,企业已经面临信贷短缺和利率高企。融资压力进一步加大,可能对生产型企业造成尤其严重的冲击,也可能影响通胀。
托菲库尔·伊斯兰·汗补充说,银行业改革可能影响税收收入。他从更广泛的角度将收入缺口与经济疲软、申报方式变化和行政管理不足联系起来,指出多种压力同时影响税收征收。
所得税增长也面临考验
所得税收入增加为总收入提供了一些支撑,但提前申报激励措施可能使部分缴款提前到账。政府鼓励纳税人在9月前提交申报表,帮助提升了第一季度收入。
后续数据将显示,激励期结束后,这一增幅能否延续。如果部分缴款从之后几个月提前到了第一季度,那么开局的增长之后可能会放缓。
NBR内部官员还指出,管理不善以及一线工作人员工作力度不足。这些问题与经济放缓并存:改善税务管理有助于征收应缴税款,即使销售和投资疲软限制了应税活动的规模。
法赫米达·哈顿呼吁进行重大行政改革,针对的正是问题的这一方面。恢复按月提交增值税申报表改变的是征收时间安排,而管理方面的问题则关乎税务机关能否持续有效地管理和征税。
后续数据将检验收入回升的希望
孟加拉国更广泛的经济前景给税收征收带来额外压力。国际货币基金组织10月13日发布的《世界经济展望》预测,2027财年经济增长率为3.2%,通胀率为10.9%。亚洲开发银行也下调了经济增长预测。
高通胀削弱家庭购买力,经济增长乏力则限制企业收入和就业扩张。扎希德·侯赛因还对汇款流入减弱表示担忧。此前汇款月均约为30亿美元,中东局势紧张可能进一步影响汇款。汇款是海外务工人员寄回国内的钱,有助于支撑家庭支出。
政策调整的先后顺序和即将公布的征收数据,为评估进展提供了几个观察节点:
- 7月至9月:税收收入为92517亿塔卡,较第一季度目标短缺41879亿塔卡。
- 次月初:政府在试行按季度申报后恢复了增值税按月申报。
- 10月征收数据:托菲库尔·伊斯兰·汗认为,这些数据有助于评估申报方式变化的影响。
- 12月:一名未透露姓名的NBR高级官员希望届时能够弥补累积的收入缺口。
对政府而言,当务之急是在提高收入征收的同时,使支出计划与实际收入相匹配。对企业和家庭而言,关系到的是切身利益:信贷获取、公共项目推进速度、就业,以及维持销售所需的购买力。
要点
- NBR征收收入92517亿塔卡,第一季度目标为134396亿塔卡,短缺41879亿塔卡。
- 增值税收入下降16%,其缺口占总缺口近一半。
- 所得税和关税收入有所增长,但所有主要税种均未达到目标。
- 发展计划执行率降至3.89%,与税收征收相关的支出因此减少。
- 增值税按月申报已恢复,10月数据和12月表现将成为接下来的检验节点。
- 要实现604000亿塔卡的年度目标,剩余九个月的月均收入需达到约56831亿塔卡。