人工智能需求推动营业利润达到6910亿韩元
三星电机公布,7月至9月营业利润创下季度新高,达到6910亿韩元,营收为3.7633万亿韩元。人工智能基础设施需求上升,带动电容器和半导体封装材料销售增长。营业利润同比增长165.5%,远超营收30.3%的增幅。
目录
这家三星电子旗下电子元器件企业于10月28日公布业绩。净利润达到4850亿韩元,同比增长115.7%,但低于分析师平均预期的5099亿韩元。
这份业绩显示,人工智能支出带来的增长并不局限于处理器设计企业。三星电机供应各类小型元器件,帮助服务器管理电力、连接处理器与电路板,并支持数据中心内部设备运行。该公司汽车和摄像头业务也为本季度业绩作出贡献。
两大部门表现突出。元器件部门营收增长36%,达到1.883万亿韩元;封装解决方案部门营收增长58%,达到9390亿韩元。光学解决方案部门增速较慢,增长3%至9413亿韩元,增长动力来自智能手机摄像头和电动汽车产品出货。
利润增幅远超销售额
三星电机营业利润率为18.4%,高于上年同期的9.0%。营业利润率衡量营收扣除运营成本后所剩的比例:按最新利润率计算,公司每100韩元销售额可保留约18.4韩元营业利润,而一年前为9韩元。
利润率提高9.4个百分点,意味着公司将更大比例的销售额转化为营业收益。营业利润也较上一季度增长56.9%,表明业绩增长不仅体现在同比比较中。
三星电机表示,业绩增强得益于人工智能产品、数据中心和汽车用半导体基板,以及面向未来电动汽车平台的摄像头模组销售增长。营业利润增速高于营收,说明销售组合可能更有利可图,不过公司并未详细说明推动利润率上升的各项因素。
净利润反映了盈利情况的另一面。它是扣除税项以及财务收入或支出等项目后的金额,而营业利润主要反映企业自身的经营情况。净利润为4850亿韩元,比分析师平均预期低249亿韩元,约低4.9%。因此,公司在同一季度既创下营业利润纪录,也未达到净利润预期。
电容器让元器件部门成为业绩核心
元器件部门营收达1.883万亿韩元,几乎正好占公司总营收的一半。该部门各应用领域销售均有所增长,其中人工智能基础设施相关产品领跑,包括服务器、网络设备和电力系统。
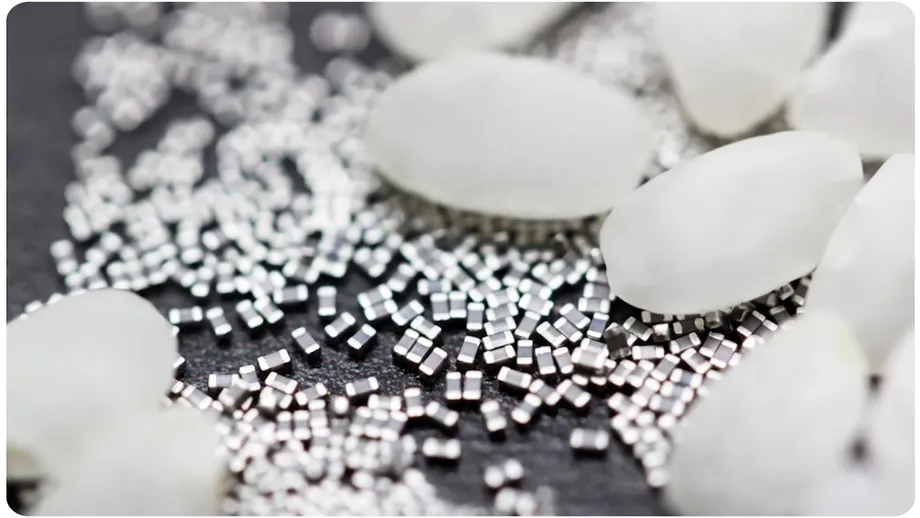
多层陶瓷电容器(简称MLCC)是主要增长动力之一。这类微型电子元件能够储存并释放少量电能,有助于保持电力稳定、减少不必要的电气干扰,从而确保芯片和其他元件可靠运行。
人工智能数据中心需要在处理器周围部署大量电子元件。强大的芯片离不开整个系统稳定供电和可靠传输信息。三星电机既受益于这些配套设备的投资,也受益于与处理器更直接相关的需求。
汽车应用也支撑了MLCC销售。公司表示,正努力履行与全球主要科技企业签订的长期供货协议,并计划更早开发先进产品,以巩固市场地位。这些承诺将当前增长与客户未来设备的规划联系起来。
在2026年10月28日举行的第三季度业绩电话会上,公司还表示,将扩大超高容量MLCC的供应,并持续响应主要科技客户签订长期供货协议的要求。
封装业务销售增长最快
封装解决方案部门是增长最快的部门,营收增长58%至9390亿韩元。公司为服务器中央处理器、人工智能加速器和网络设备供应了更多高附加值倒装芯片球栅阵列基板(FC-BGA基板)。
该部门营收较上一季度也增长约22%。公司在业绩电话会上表示,人工智能数据中心和自动驾驶汽车应用所需的高性能基板供应扩大,推动了增长。
基板是半导体芯片下方的连接平台,内部精密的电路路径将芯片连接到更大的电路板上。随着处理器日益复杂,承载其连接的基板也必须满足更高要求。
服务器中央处理器负责管理广泛的计算任务。人工智能加速器是专为更高效执行人工智能计算而设计的处理器。网络设备则负责在各台设备之间传输信息。这三类应用均实现增长,让三星电机能够从多个方面参与数据中心投资。
三星电机在2026年10月21日发布的官方合作公告中确认,已与英伟达建立战略合作伙伴关系,为人工智能处理器供应ABF基板。ABF是味之素积层薄膜的简称,是先进封装基板所用的绝缘材料。此次合作使三星电机进入支持英伟达人工智能处理器的供应链。
根据这项多年期协议,两家公司将在韩国世宗和釜山共同投资建设专用ABF基板生产设施。2026年起的交付将用于英伟达的计算芯片组和高速网络交换机。预计供货量将以两位数的年增速增长;到2028年,分配给英伟达的产能预计将占三星电机年度封装基板产能的显著比例。
三星电机总裁兼首席执行官张德铉确认了这项合作,并表示,公司将结合先进的FC-BGA制造能力与高可靠性MLCC技术,支持英伟达人工智能平台按时交付。英伟达运营执行副总裁黛博拉·肖奎斯特表示,此次合作将扩大其基板合作伙伴网络并增加制造产能。
英伟达表示,三星电机最初将利用其在韩国现有工厂的产能,并通过设施升级以及在世宗和釜山新建工厂补充产能。与三星电机、揖斐电和欣兴电子达成的协议,将支持英伟达在三年内把产品所需基板产能提高至原来的2.5倍。
三星电机计划扩大新型高附加值FC-BGA产品的供应,以满足人工智能数据中心需求,并根据需求增加产能。因此,封装业务既是本次业绩增长的动力,也是下一阶段生产决策的重点。
公司在业绩电话会上表示,人工智能数据中心服务器CPU、人工智能加速器和网络设备所用高性能基板的需求预计将继续增长。公司计划在生产基地增加产能,扩大高端FC-BGA产品供应。
摄像头业务为数据中心之外的增长添力
光学解决方案部门营收为9413亿韩元,同比增长3%。尽管增速远低于封装解决方案部门,但其营收略高于后者。
一款拥有2亿像素和潜望式变焦功能的摄像头开始量产,为业绩改善作出贡献。潜望式变焦摄像头通过设备内部的光学结构改变光线方向,从而在纤薄的智能手机中容纳更长的变焦路径。像素数指摄像头传感器能够记录的图像点数量。
折叠屏手机和电动汽车用摄像头模组供应也有所增加。三星电机表示,面向全球电动汽车客户正在开发的下一代平台,相关产品出货量有所上升。汽车平台是某一款或一组车型共用的基础设计。
随着这些新车型平台不断发展,公司计划扩大摄像头模组销售。因此,汽车业务通过不止一种产品类别作出贡献:电容器、半导体基板和摄像头模组均推动了本季度增长。
三大部门展现销售结构变化
各部门数据显示,公司拥有一个规模较大的营收主体,另外两个部门规模相近。根据公布的数据计算,元器件部门约占季度总营收的50.0%,光学解决方案和封装解决方案部门各约占25.0%。
不过,各部门增速相差很大。封装解决方案增长58%,元器件增长36%,光学解决方案增长3%。因此,封装业务营收增长最快,而元器件仍是绝对金额最大的销售来源。
人工智能需求既支撑了规模最大的部门,也推动了增速最快的部门。电容器应用于服务器、网络和电力设备,基板则用于处理器及相关系统。这种广泛布局有助于解释人工智能基础设施投资为何能全面带动公司业绩。
本文所述数据未披露各部门营业利润。营收明细显示销售额在哪些领域增长,而公司整体利润率则显示,公司从这些销售额中保留的营业利润增加了多少。
第四季度计划聚焦供应与产能
三星电机预计,先进人工智能数据中心元器件的强劲需求将在第四季度延续。公司计划重点履行客户承诺、供应更多先进封装产品,并根据需求增加产能。
商业挑战十分具体:客户需要充足供应符合新设备要求的元器件。对三星电机而言,提前开发产品和准备生产能力,与争取订单并按要求交付密切相关。
公司公告没有给出第四季度业绩预测的具体数字,也未披露长期MLCC协议的金额,以及产能扩张的时间表和预算。接下来值得关注的是FC-BGA供应计划的增加,以及面向新电动汽车平台的摄像头模组能否持续交付。
报告期与公司后续安排按时间顺序如下:
- 7月至9月:三星电机实现季度营收和营业利润双双创纪录。
- 10月28日:公司公布第三季度业绩,并介绍推动增长的产品。
- 第四季度:公司预计先进人工智能数据中心元器件需求将保持强劲,并计划扩大供应。
投资者评估业绩之际,股价上涨
据报道,公告发布后,三星电机股价在首尔时间下午12时44分上涨11%,报133.3万韩元。股价盘中上涨,伴随着公司营业业绩创纪录,以及公司预计人工智能元器件需求将持续增长。
投资者还需要评估喜忧参半的业绩表现。营业利润同比和环比均大幅增长,但净利润低于平均预期。利润率改善、封装业务扩张和客户供货承诺,也为评估公司表现提供了 headline 利润数字以外的指标。
对客户而言,公司计划增加先进基板供应,并持续为新系统开发电容器和摄像头产品。对公司自身而言,眼下的任务是将强劲需求和供货承诺转化为更多交付,同时为客户下一阶段所需产品做好生产准备。
要点
- 第三季度营业利润创纪录,达到6910亿韩元,同比增长165.5%。
- 营收达到3.7633万亿韩元,其中元器件部门贡献约一半。
- 营业利润率从上年同期的9.0%升至18.4%。
- 封装解决方案部门营收增速最快,同比增长58%,环比增长约22%,达到9390亿韩元。
- 三星电机与英伟达确认签订多年期ABF基板协议,2026年起开始交付,并将在世宗和釜山共同投资建设专用生产设施。
- 净利润增至4850亿韩元,但比分析师平均预期低约4.9%。
- 公司预计第四季度先进人工智能元器件需求将保持强劲,并计划扩大基板供应和产能。