经济走强,家庭消费却显疲软
2026年第三季度,韩国经济增长1.0%,超过韩国银行8月预测的0.3%,增幅逾其三倍。半导体出口、设备投资和政府支出推动经济扩张,但家庭并未均等分享增长成果。
目录
韩国央行10月27日公布的初步估算显示,私人消费较上一季度下降0.2%。汽车和家电购买减少,金融服务及餐饮支出也有所下降。与此同时,政府活动为经济1.0%的增长贡献了0.8个百分点。
实际国内生产总值(GDP)衡量的是经济生产的商品和服务,并剔除价格变动的影响。韩国经济季度增速高于4月至6月的0.6%。不过,与上年同期相比,增速从3.7%放缓至3.4%。
这些数据表明,韩国经济正依靠工厂、出口和公共支出向前发展,而消费相关企业面临需求走弱的局面。半导体企业对外销售增加,并购置设备扩大产能,但这部分收入传导至家庭消费仍需时日。
韩国银行经济统计部门总局局长李东元在简报会上谈到该行业的贡献时表示:
据估算,经济增长约有一半由半导体带动。
这一估算凸显了半导体在经济增长前景走强的同时,也使增长来源更加集中的现实。韩国央行预计,股息和员工奖金将助力消费复苏;经济学家则指出,借贷成本和就业状况会限制增长成果惠及更多人的程度。
芯片带动出口和工厂投资
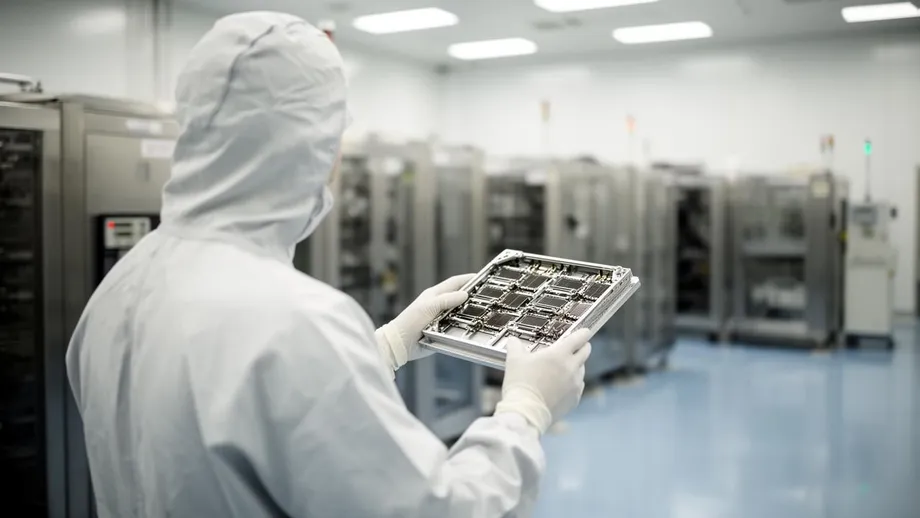
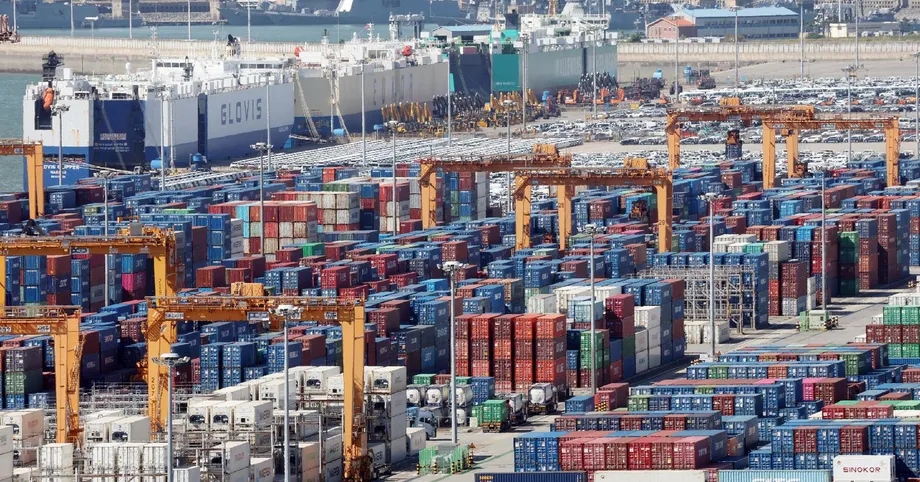
出口较上一季度增长2.3%,半导体、机械和电气设备是主要推动力。全球对人工智能基础设施的投资支撑了芯片需求,这些芯片用于处理和存储相关系统所需的大量信息。
9月商品出口额达到创纪录的1209亿美元,较上年同期增长83.5%。半导体出货额超过600亿美元,相当于当月出口总额的49.6%以上。
韩国1月至9月商品出口额超过8000亿美元,已超过上一年的全年纪录。韩国银行行长申铉松表示,出口正朝着首次突破1万亿美元迈进。产业通商资源部称,若达到这一水平,韩国将成为继美国、中国和德国之后第四个实现这一目标的经济体。
企业也增加了用于维持生产增长的设备支出。设备投资增长4.1%,高于第二季度的0.2%;其中以半导体制造设备为主的机械投资领涨。包括研发和软件在内的知识产权产品投资增长2.3%。
本季度制造业产出增长2.0%,较上年同期增长7.0%。计算机、电子和光学设备以及机械业带动了季度增幅。李东元预计,2027年芯片产量将进一步增加,价格也将继续上涨,但涨幅会放缓。
出口火热为何只小幅拉动净出口
单是出口就为季度GDP增长贡献了1.1个百分点。扣除进口后的净出口仅贡献0.1个百分点,低于第二季度的0.3个百分点。
进口增长2.4%,原油和半导体制造设备采购增加是主要原因。因此,部分用于扩大韩国芯片产业的投资,也推高了从海外的采购。
GDP核算中要扣除进口,因为支出总额可能包括在海外生产的商品。工厂购买进口设备会计入投资支出,而进口调整则反映这台设备是在国外生产的。这些设备随后可以帮助韩国工厂在之后的季度提高产量。
9月商品出口数据衡量的是货物出货的美元价值。季度GDP出口数据衡量的则是剔除价格变动后的变化。芯片价格上涨,有助于解释出口收入与实际产出增速为何会大不相同。
政府活动贡献了本季度大部分增幅
政府消费增长1.9%,第二季度增幅仅为0.1%。商品采购和医疗保险福利支出有所增加。
政府消费为GDP增长贡献0.3个百分点,政府投资另贡献0.5个百分点。政府活动合计贡献0.8个百分点,而上一季度的贡献为负0.5个百分点。
私营部门的贡献从1.1个百分点降至0.2个百分点。换言之,尽管私营制造商和出口商扩大了业务,政府活动仍占本季度净增长的五分之四。
内需贡献0.9个百分点,高于此前的0.3个百分点。内需包括政府消费和投资,也包括家庭支出与企业投资。在内需改善的同时,私人消费却拖累GDP增长0.1个百分点。
随着土木工程活动扩大,建筑投资增长0.7%,但仍比上年同期低0.7%。作为衡量行业活动的另一项指标,建筑业产值本季度增长2.0%。
产出激增,家庭却缩减支出
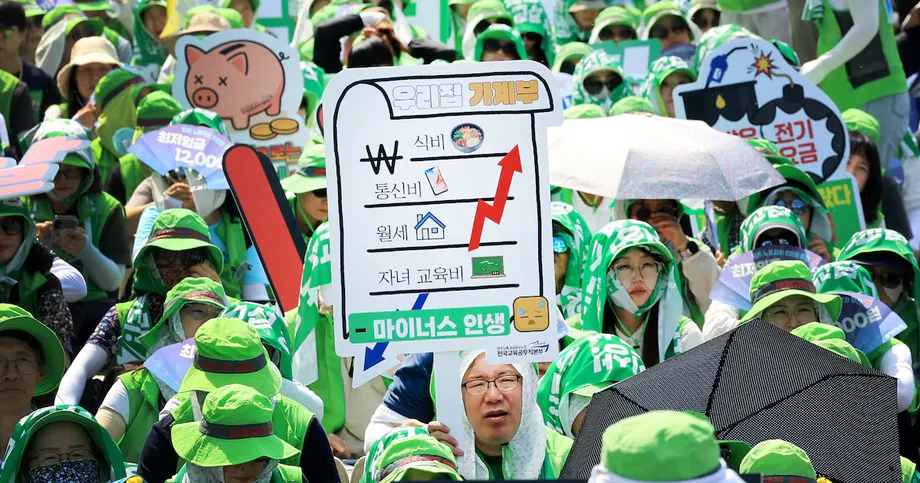
私人消费自2022年第四季度以来首次下降。其0.2%的降幅逆转了第二季度0.4%的增长,也是自2022年第一季度下降1.0%以来最大的收缩。
韩国央行表示,股市回调导致金融服务支出减少,主要汽车制造商的罢工扰乱汽车销售,这些因素在一定程度上造成了消费疲软。家电和餐饮支出也有所下降,表明疲软态势并不局限于这两个领域。
韩国央行官员估算,如果没有金融服务和汽车行业受到的冲击,消费本可增长0.4%。随着这些影响减弱,且半导体收入传至股东和员工,消费有望逐步复苏,这一估算也有助于解释央行的预期。
服务业产出仅增长0.2%,低于第二季度的1.0%;金融和保险业则收缩4.3%。韩国央行10月的一项调查也显示,消费者信心略有走弱,其中家庭收入和支出预期趋于疲软。
野村控股经济学家朴正宇谈到总体经济扩张与家庭状况之间的落差时表示:
企业和政府从半导体热潮中受益并将其创造的收入用于支出,但家庭却被落在了后面。
国民购买力增幅远超产出
实际国民总收入(GDI)较上一季度增长3.4%,较上年同期增长18.8%。其同比增幅高于第二季度的15.7%,为1977年第四季度以来最高,当时增幅为19.0%。
GDI衡量生产活动所产生收入的购买力,并将一国出口价格相对于进口价格的变化纳入考量,这一比率称为贸易条件。
半导体价格上涨改善了韩国的贸易条件。出口商的产品售价相对于进口商品成本越高,韩国就能用所赚取的收入购买更多商品。这有助于解释实际收入为何远快于实际产出增长。
家庭支出取决于收入如何以及何时传到个人手中。企业利润、政府收入、股东股息和员工薪酬的到账时间各不相同。李东元预计,第四季度半导体企业派发的股息以及2027年第一季度发放的员工奖金,将支撑家庭收入。
iM证券经济学家朴相贤对消费可能出现的变化持更谨慎态度:
短期内可能会有提振,但考虑到劳动力市场状况和限制性利率,很难期待消费出现强劲势头。
税收增加支撑更大的支出计划
韩国政府预计,2026年国家税收将达到创纪录的478.6万亿韩元,较2025年增长28%。半导体企业利润强劲、特别股息分配增加以及股票交易活跃,均推动税收收入上升。
首尔方面提议在2027年将政府支出提高12.8%,其中相当大一部分资金将用于人工智能和半导体基础设施。该提案将延续对这些已推动出口和设备采购的行业的公共支持。
第三季度数据显示,即使家庭缩减支出,公共支出仍可支撑总需求。拟议中的预算增幅将延续这项支持,但最终规模和构成仍有待批准。
在韩国经济复苏之前,台湾曾凭借科技产品出口取得进展。继台湾人均GDP反超之后,最新韩国数据则显示,芯片出口和投资大幅走强。韩国当前的季度数据凸显了另一个问题:产出走强要多久才能转化为家庭消费增长。
通胀压缩支持消费者的空间
韩国银行在最近一次会议上将基准利率维持在3%,此前年内已两次加息。申铉松行长表示,在央行确信通胀将回落至2%的目标之前,政策将继续保持限制性。
9月消费者通胀率为2.9%,高于上年同期。剔除食品和能源价格、用于衡量基础价格走势的核心通胀率为2.8%。尽管这两个指标均较8月回落,但仍高于央行目标。
提高利率可以通过增加借贷成本、抑制需求来遏制通胀。但这也可能让家庭在偿还贷款后可用于支出的钱减少,并使大额消费更难获得融资。
朴正宇指出,金融环境收紧、股市下跌和就业疲软都在拖累消费。GDP数据公布前,花旗集团和野村预计,11月和2月将各加息25个基点,使基准利率升至3.5%。
韩国央行必须在出口收入和投资强劲与家庭需求疲软之间权衡。工资和消费复苏将使经济扩张惠及更广泛群体;若通胀持续,决策者则将继续面临维持高借贷成本的压力。
11月预测将进一步明确全年前景
韩国银行8月预测全年经济增长3.3%。第三季度表现强于预期,市场对上调预测的预期随之升温,更新后的预测定于11月26日公布。GDP初步估算也可能修订。
李东元表示,如果第四季度保持第三季度的增速,全年经济增幅可能达到3.6%;若季度增长达到1.4%,全年增幅可能升至4%。另一项初步测算显示,如果第四季度产出维持在第三季度水平,全年增幅约为3.7%。韩国银行将在11月的预测中公布最新评估。
主要进展和后续时间节点如下:
- 2026年第一季度:GDP较上一季度增长1.8%。
- 第二季度:经济增速放缓至0.6%,私人消费增长0.4%。
- 第三季度:GDP增长1.0%,但私人消费下降0.2%。
- 10月27日:韩国银行公布第三季度初步估算。
- 11月26日:更新后的经济预测将公布。
- 2026年第四季度至2027年第一季度:半导体股息和员工奖金预计将支撑家庭收入。
预计最后一个季度出口和投资将继续保持强劲。复苏能否进入下一阶段,部分取决于芯片带来的收入能否转化为商店、餐馆及其他消费类企业的更多支出。
要点
- 韩国第三季度GDP增长1.0%,高于韩国银行8月预测的0.3%。
- 据韩国银行官员李东元称,半导体带动了约一半的经济增长。
- 政府活动为本季度经济扩张贡献了0.8个百分点。
- 私人消费下降0.2%,为2022年第四季度以来首次下滑。
- 芯片价格上涨改善了购买力,实际国民总收入较上年同期增长18.8%。
- 基准利率为3%,9月通胀率仍高于2%的目标。
- 韩国银行下一次经济预测定于11月26日公布。