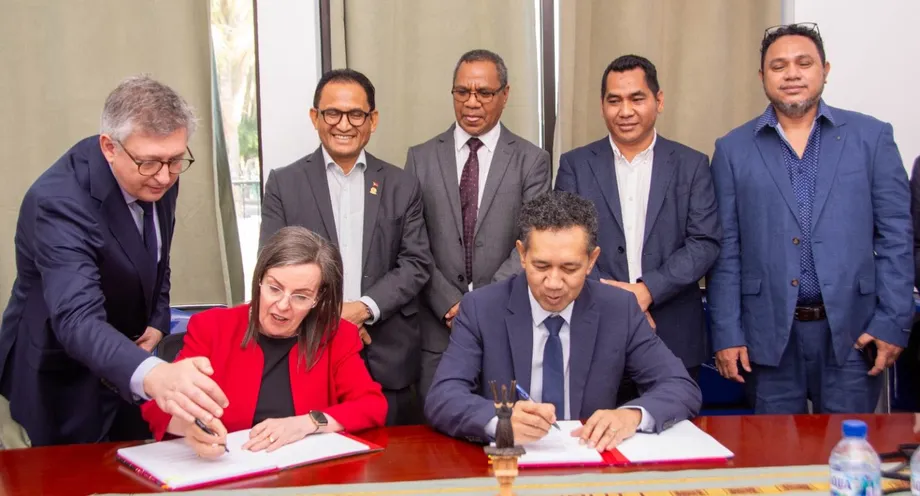
一笔2亿美元交易,大部分款项延期支付
东帝汶国家石油公司Timor GAP于2026年10月27日签署协议,将以最高2亿美元收购伍德赛德能源持有的大日出项目33.44%全部权益。交易完成时仅需支付1371万美元。最大一笔款项1.75亿美元,则要等到项目装运首批液化天然气后才支付。
目录
这项协议推动东帝汶迈向全面拥有这一1974年发现、五十多年来一直未投产的资源。若再加上收购大阪瓦斯10%权益的另一项协议,待两笔交易完成后,日出和特鲁巴多尔气田将完全由Timor GAP控制。
伍德赛德和Timor GAP计划在2027年上半年完成交易,但须获得政府、监管机构及合资企业批准。届时,伍德赛德将在参与日出项目合资企业逾25年后退出。
对东帝汶而言,此次收购增强了该国推动管道通往南部海岸纳塔博拉的能力。东帝汶希望在那里开发液化天然气项目,以带动产业发展、创造就业并增加出口收入。对伍德赛德而言,这笔交易结束了其对一项资产的持有;围绕天然气加工地点及项目开发安排的长期分歧一直阻碍该资产推进。
眼下最直接的变化是项目控制权易手。更艰巨的任务则是筹集资金、完成设计并建设相关设施,将帝汶海海底的天然气转化为可供客户购买的产品。2018年的一项独立评估估算,项目开发成本为156亿美元,这显示出项目规模远超股权收购本身。
三笔款项如何支付
Timor GAP的收购款分为三个阶段,分别与交易进程或项目开发的不同节点挂钩:
- 完成股权出售时支付1371万美元。
- 最终投资决策作出后30天内支付1129万美元。
- 首批液化天然气开始装运、最终拟售予客户后365天内支付1.75亿美元。
最终投资决策通常简称FID,是正式承诺为项目提供资金并推进项目的决定。作出这一决定前,开发方通常已处理工程设计、成本、融资及商业安排等事项。
按照这套付款安排,最高收购价的93.1%取决于交易完成之后的开发里程碑。仅首批液化天然气装运对应的款项,就占总额的87.5%。因此,伍德赛德只有在大日出项目取得远超现阶段的进展后,才能收到大部分潜在款项。
Timor GAP实际支付的初始款项低于 headline 收购价给人的印象,同时将承担推进规模大得多的项目的责任。尽管交易完成后伍德赛德不再持有项目权益,但通过附带条件的付款安排,它仍将在财务上与项目后续进展挂钩。
Timor GAP收购的权益
协议涉及伍德赛德在保留租赁区NT/RL2和NT/RL4,以及产量分成合同JPDA 03-19和JPDA 03-20中的权益。这些石油权证和合同与伍德赛德持有的大日出项目股份相关。
参与权益是公司在石油项目中的所有权份额,并附带项目安排规定的权利和义务。产量分成合同则规定,石油产量及相关责任如何在公共主管机构与资源开发公司之间分配。
在这两笔收购前,Timor GAP持有56.56%权益。若收购大阪瓦斯的10%股份,其持股将升至66.56%;再加上伍德赛德的33.44%,持股比例将达到100%。大阪瓦斯交易于2026年9月2日宣布,早于伍德赛德交易。
实现全面控股后,原先由三家商业伙伴协商决定的事项将由一家国家石油公司统一决策。Timor GAP也将承担整合技术、商业和财务安排、推动项目发展的责任。
管道输往何处为何重要
大日出气田位于东帝汶东南约150公里、澳大利亚北领地达尔文西北约450公里处。多年来,帝力一直希望将天然气输送至东帝汶南部海岸,而伍德赛德则倾向于接入达尔文的加工设施。
Timor GAP目前计划推动管道通往纳塔博拉,并推进帝汶液化天然气开发方案。液化天然气是经冷却后变成液体的天然气,体积大幅缩小,便于用专用船舶运输。开发这条出口路线,既需要陆上设施,也需要海上设备和管道。
东帝汶的目标不止于出售天然气获得收入。若将加工设施建在本国沿岸,可能带动对建筑工人、技术人员、运输服务和本地供应商的需求。这些正是政府希望在南部海岸发展的经济活动。
东帝汶与澳大利亚的海上边界协议,也使加工地点关系到两国的收入分配。如果管道通往东帝汶,东帝汶将获得相关上游收入的70%;如果在达尔文进行加工,则可获得80%。上游活动是指后续加工和销售之前的石油开采环节。
两者相差10个百分点。帝力倾向于在国内加工,既是为了争取条约规定的收入份额,也希望带动产业活动和就业。全面商业控股将赋予Timor GAP更大的开发方案主导权,但澳大利亚与东帝汶之间的条约安排仍将决定双方各自的角色和收入权益。
资源规模巨大,融资任务更为艰巨
Timor GAP估计,大日出项目的或有资源量约为5.1万亿立方英尺天然气和2.26亿桶凝析油。凝析油是与天然气伴生的轻质液态烃,可作为独立的石油产品出售。
或有资源量是指可能具备开采价值、但仍须满足特定条件才能进行商业开发的资源量。对大日出项目而言,下一步包括选定并设计开发方案、落实融资,以及完成所需的法律和商业安排。
2018年估算的156亿美元开发成本,是伍德赛德所持股份最高2亿美元收购价的78倍。这两个数字涉及不同事项:前者是建设开发项目的成本,后者是收购33.44%权益的价格。两者对比显示,建设融资的任务远比支付此次收购款艰巨。
此外,2018年的成本估算至今已有八年。此次出售公告并未同时公布最新建设预算、最终投资决策日期或首批液化天然气装运日期。这些里程碑将决定Timor GAP何时须支付后续收购款,也将影响东帝汶何时开始获得新增石油收入。
东帝汶的经济状况使项目时间安排格外重要。早在2025年11月,大日出项目开发计划就已成为国家投资规划的核心内容。当时,石油基金估值接近200亿美元,而此前的天然气生产项目拜尤-乌丹已经停产。当时的判断是,如果没有新的石油收入,持续依赖基金提款可能导致基金在2030年代中期左右耗尽。
出售交易推进之际,法律框架也在完善
伍德赛德将出售决定与8月就大日出项目新产量分成合同的关键原则及相关财政框架取得进展联系起来。这些安排涉及项目开发适用的商业规则和税收制度。
9月又有进一步进展。9月25日在帝力举行的一场会议上,东帝汶政府听取了三项文件技术协议进展情况的通报:石油开采法、产量分成合同和财政制度。
9月达成的技术协议推动这些文件进入两国审批程序。预计东帝汶将先由部长理事会审议,再提交国民议会;澳大利亚则将遵循本国政府程序。
三项文件各有不同作用。石油开采法为石油作业制定规则;产量分成合同规范主管机构与承包商之间的关系;财政制度则涉及税收和其他财务义务。
9月时,相关审批程序预计需要约三个月;若按这一时间表推进,可能在2026年12月左右完成。预计2027年将重点选定单一开发方案并开展详细设计。这些政府程序将与完成伍德赛德出售交易所需的审批同步进行。
伍德赛德为何退出
伍德赛德将这笔交易描述为一项关于资金投向和管理层精力分配的决定。首席执行官莉兹·韦斯科特表示,公司认可大日出项目的潜在收益,但选择将资源集中在最能为股东创造价值的机会上。
韦斯科特在谈到项目商业和税收规则谈判进展时,说明了出售时机:
“8月就大日出项目新产量分成合同及相关财政框架的关键原则达成一致,为伍德赛德向TIMOR GAP出售其参与权益提供了合适时机,”她说。
伍德赛德表示,将与Timor GAP、大阪瓦斯及两国政府合作,确保平稳过渡并延续项目未来开发进展。随着伍德赛德退出,其所有者角色将转交给一家国家发展目标特别重视将天然气输送上岸、并在东帝汶境内加工的公司。
对帝力而言,此次收购既带来机遇,也意味着责任。由单一所有者主导,有助于形成更统一的商业立场,但Timor GAP仍须将这一立场转化为工程方案、融资安排和建设计划。付款结构让该公司在大部分收购款到期前拥有更多时间,但规模大得多的开发费用仍待解决。
决定后续进展的关键日期
大日出项目的历史始于20世纪70年代的发现,预计到2027年将迎来所有权转移。近期达成的协议使多个商业和政府程序交汇在一起:
- 1974年:发现该资源。
- 2018年:独立评估估算项目开发成本为156亿美元。
- 2026年8月:就新产量分成合同及财政框架的关键原则达成一致。
- 2026年9月2日:Timor GAP宣布达成收购大阪瓦斯10%权益的协议。
- 2026年9月25日:官员讨论石油开采法、产量分成合同和财政制度的技术协议。
- 2026年10月27日:Timor GAP签署协议,收购伍德赛德持有的33.44%权益。
- 2026年12月左右:此前对政府审议三项框架文件所作的时间估算,指向这一时期。
- 2027年上半年:伍德赛德与Timor GAP计划完成交易。
近期的关键节点是项目框架获批以及所有权转让完成。Timor GAP接下来的商业任务,是推进其首选开发方案,直至作出投资决策,从而触发向伍德赛德支付第二笔款项。
对东帝汶南部海岸居民而言,项目承诺的好处取决于能否进入建设和运营阶段。10月的协议为该国国家石油公司实现大日出项目全面控股铺平道路;要带来就业、商业机会和出口收入,还需推进规模更大的项目开发。
要点
- Timor GAP同意以最高2亿美元收购伍德赛德持有的大日出项目33.44%权益。
- 交易完成时支付1371万美元,其余款项分别与投资决策和首批液化天然气装运挂钩。
- 伍德赛德和大阪瓦斯的权益收购完成后,Timor GAP将实现100%控股。
- Timor GAP倾向于铺设通往纳塔博拉的管道,并在东帝汶南部海岸开发液化天然气项目。
- 伍德赛德的出售交易计划于2027年上半年完成,但须获得批准。
- 最新建设预算、投资决策日期和首批液化天然气装运日期尚未公布。