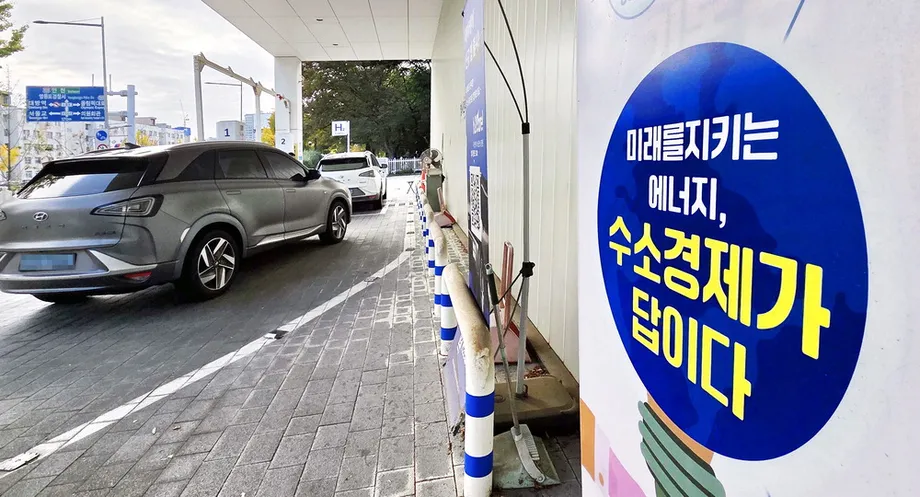
雄心遭遇高昂现实,氢能研发投入下滑
2022年至2024年,韩国氢能产业投资仅增长4.6%,研发支出则下降26.8%。这些数据暴露出该行业的短板:既要面对成本更低的中国生产商,也要应对国内规模缩小的政府招标。
目录
气候、能源与环境部2026年10月26日公布的数据显示,2025年韩国2932家氢能企业中,有82.7%没有专门的研发部门。只有11.2%设有内部研究机构,7.6%表示曾获得国家政府资金支持。
成本差距相当显著。韩国水电解设施的平均制氢成本达到每公斤18,163韩元,而中国内蒙古和新疆部分示范项目的成本约为每公斤2800至3600韩元。按这些数据计算,韩国平均成本约为中国项目的五至六倍。
韩国现在必须决定如何扶持本土技术,同时确保客户买得起氢能。研究人员和行业专家提出,应扩大供应组合,包括进口、采用碳捕集技术以天然气制氢,以及利用核电制氢。
政府正采取更有选择性的扶持方式。2026年6月对氢能发电招标规则所作的调整,着重推动通过水电解发展本土清洁制氢产业。与此同时,政府以成本以及部分应用的减排效果存疑为由,减少了氢能发电招标可提供的电量。
对设备制造商、汽车供应商和能源开发商而言,这些决定直接相连:研发需要投资,投资需要客户,而客户需要负担得起、能够长期使用的燃料价格。
研发缺口有多大?
氢能企业投资额从2022年的4.1469万亿韩元增至2024年的4.3373万亿韩元。研发支出则反向下滑,从1.1219万亿韩元降至8212亿韩元,减少3007亿韩元。
政府于2022年启动氢能产业调查。最新调查结果显示,投资小幅增加并未转化为更多研发支出,而这类投入对改进设备、测试材料和降低生产成本至关重要。在受访企业中,92.4%表示从未获得国家政府资金支持。
韩国能源技术评价与规划院(KETEP)还通过其技术开发机构数据集追踪研发基础设施。该数据集记录氢能、太阳能和风能等领域的企业是否设有研究机构或专门的技术开发部门。
这份公开数据集以2022年为统计基准,依据的是2024年5月31日发布的调查报告。其发布说明指出,抽样和数据审核会导致统计期与发布之间存在时滞。较新的部委数据反映的是2025年的企业情况,因此两组数据的统计期不同。
实际挑战不止于招聘研究人员。氢能企业还需要获得测试设施,并参与实际运营项目,以便在真实条件下改进设备。实验室里的设计最终必须变成可靠系统,让客户能够连续使用多年。
电力为何推高韩国氢能成本
水电解利用电力将水分解为氢气和氧气,所用设备称为电解槽。若以可再生电力驱动这一过程,所得燃料通常称为绿氢。
电价和运行时长都会影响最终成本。如果一台昂贵设备只有在附近太阳能设施发电时才能运行,那么其产氢量就会减少,设备建设和融资成本也就难以分摊。
韩国能源经济研究院在金钟宇和李泰义撰写的第23-02号专题报告《电解槽经济性研究》中分析了这些影响。研究估算,当太阳能设施与一台5兆瓦电解槽容量相同时,制氢成本为每公斤16.19美元,电解槽利用率为14.9%。
将太阳能设施容量提高至电解槽的三倍,利用率可升至37.1%,估算成本降至每公斤10.09美元。购电协议,即向发电商购买电力的合同,可进一步将估算成本降至8.13美元。
该研究估算,利用核电制氢的成本为每公斤4.65美元,而使用工业电网电力制氢的成本为6.87美元。研究计算结果表明,除了设备价格和性能外,供电方式也会显著影响氢能的经济性。
首尔科技大学教授李相俊认为,韩国缺乏足够条件建设大规模可再生能源设施、专门用于制氢。檀国大学经济学教授赵洪钟则建议扩大核电,以便为电解制氢提供更便宜的电力。
中国同步发展设备和需求
中国的优势不只体现在部分项目可获得廉价电力。国际能源署数据显示,2024年中国电解槽制造和安装成本为每千瓦600至1200美元,而中国以外地区为2000至2600美元。
更便宜的设备降低了氢能项目的初始投资门槛。内蒙古和新疆等地的大型可再生能源设施,也有助于降低运营成本。
中国计划为五个城市群的氢能示范项目提供最高80亿元人民币(约合1.5877万亿韩元),每个城市群最高可获16亿元。该计划涵盖制氢、运输和应用,包括商用车、氢基炼铁和绿氨。
氢能也被列入中国2026年至2030年第十五个五年规划中的战略性国家产业。示范计划同时扶持供应链多个环节,有望将设备制造商、生产商和客户联系起来。
早前的日照海水制氢工厂项目展示了另一种降本思路:将制氢与淡水和化工原料生产相结合,并利用工业余热。该项目在同一设施中整合了多种潜在收入来源。
电力招标规模缩小,未来需求存疑
韩国常规氢能发电招标量从2025年的1300吉瓦时降至2026年的930吉瓦时,降幅为28.5%。该市场包括利用石化生产副产氢发电。
清洁氢能招标规模降幅更大,从3000吉瓦时降至500吉瓦时,减少83.3%。该市场主要涵盖在现有发电厂中与其他燃料混烧氢气或氨的应用,这种做法称为掺烧。
吉瓦时是衡量一段时间内发电量的单位。减少招标电量会限制发电企业能够竞标供应的发电量,也会缩小燃料供应商和设备开发商预期中的市场规模。
执政党国民力量党议员金素熙办公室表示,2027年及以后的招标规模尚未确定。因此,企业没有已公布的未来招标需求计划可供参考,难以据此投资电厂和签订供应合同。
日本正利用公共资金在现有发电站创造需求。日本已拨款80亿日元,用于在燃气轮机中掺烧氢气与液化天然气的项目;另拨款200亿日元,支持碧南火力发电站开展氨掺烧比例达20%的示范项目。
日本的工业项目也为氢能提供了另一条对接客户的途径。山梨工厂氢能项目将一座规划装机容量为16兆瓦的设施,与三得利工厂的热力灭菌和威士忌试酿相结合。项目直接将氢气用于特定工厂工艺,而不是再转化为电力。
政府为何放缓扶持
气候、能源与环境部表示,氢能发电尚未具备经济竞争力。先用电力制氢、再将氢气转回电力,会在两个阶段都损失能源,推高最终供电成本。
一名部委官员这样概括政府立场:继续扶持氢能,但缩小项目选择范围:
我们培育氢能产业的政策没有改变,但需要调整最初的计划,使其符合现实情况。
该官员还表示,政府计划筛选有望实现竞争力的领域,而不是继续资助那些补贴一结束就会停运的项目。氨与煤掺烧还面临额外的政策冲突,因为韩国也计划逐步淘汰煤电。
氢能可以储存能源,以供日后使用,例如在可再生能源发电不足时。政策争议在于,在这种能力和其他用途变得更经济的过程中,应该提供多少支持,以及哪些应用应优先发展。
首尔科技大学未来能源融合系教授俞承勋警告,不要过早削减投资:
如果仅仅因为眼下成本高就推迟投资,我们可能会失去未来市场的领先地位。
各方关切都很实际。补贴可以在技术进步的同时维持需求,但公共支出也必须考虑每个项目的成本,以及项目能够减少多少碳排放。
进口、蓝氢和核电进入讨论
李相俊建议放宽本土生产要求,允许进口部分氢气,并考虑将蓝氢与绿氢一并纳入。蓝氢通常以天然气为原料,通过碳捕集减少生产过程中的排放。
韩国能源经济研究院的研究同样建议考虑多种制氢路径。研究将碱性电解和质子交换膜电解列为研发投资优先方向,其次是蓝氢,再次是成熟度较低的电解技术。
利用核电通过电解制得的氢气通常称为粉氢。该研究院建议,评估其是否应纳入清洁氢认证体系,并制定相应的电力合同安排。
进口氢气的到岸价格远不止生产成本。氢气必须经过运输和储存,有时还要先转化为其他物质以便运输,再在客户附近重新转化。研究院的评估发现,在其设定的假设条件下,氨是所研究运输路线中成本最低的选择。
韩国研究人员已开始研究这一转化环节。韩国氨转化项目展示了一种在约600摄氏度运行的反应器,制得的氢气纯度达到99.97%。这类技术有望支撑一条供应链:由氨将氢气跨海运输,再释放氢气供燃料电池使用。
汽车和供应商同样面临预算压力
韩国氢能联盟估计,2024年韩国氢能产业约有3000家相关企业,雇员约3.7万人。供应网络涉及零部件、加氢基础设施和燃料电池。
现代汽车Nexo的关键零部件至少有90%来自韩国本土,供应链合作企业超过60家。因此,汽车需求的变化也会影响制造商以外的企业。
政府将2027年氢能汽车推广预算定为4457亿韩元,较2026年减少23%。加氢站建设资金定为1197亿韩元,削减37%。
截至2025年底,中国拥有超过4万辆氢燃料电池汽车和574座加氢站。SNE Research预测,韩国氢能汽车市场份额将从2026年的66.9%降至2040年的13%,而中国的份额将从24.1%升至31%。
这些预测为竞争风险标出了时间节点。在预期客户群转向其他市场之际,韩国供应商现在就得决定研发投入、产能布局和人员配置。
早期产业战略如何走到今天
韩国早期氢能战略将产业扩张、就业和能源基础设施结合起来。战略与国际研究中心高级研究员简·中野在2021年11月5日发表的氢能产业战略分析中介绍了这一思路。
她在分析中记录,政府2021财年氢能支出为7.019亿美元,比2020年增加40%;政府还承诺到2022年投入23.4亿美元发展氢能汽车产业。该战略也包括进口基础设施,显示海外供应从一开始就是计划的一部分。
主要政策和投资节点跨越数年:
- 2019年:韩国通过《氢能经济路线图》。
- 2020年1月:国会通过《氢能经济促进及氢能安全管理法》,该法于2021年生效。
- 2022年:政府启动氢能产业调查,为最新投资对比确立起始年份。
- 2024年:产业研发支出为8212亿韩元,低于2022年的1.1219万亿韩元。
- 2026年6月:政府宣布调整氢能发电招标,优先发展本土水电解制氢产业链。
- 2026年10月26日:部委数据显示,大多数氢能企业没有专门的研发部门。
早期战略设定的2040年目标包括年氢能消费量526万吨、加氢站1200座,以及装机容量15吉瓦的公用事业燃料电池。中野认为,该战略主要着眼于经济增长和产业竞争力。
研发重点不只是增加预算
韩国能源经济研究院指出,实验室能力与商业化规模之间存在具体差距。研究发现,韩国的碱性电解和质子交换膜设备在单机层面具备扎实的基础技术,但在大型示范项目、系统运行以及与可再生电力整合方面仍有不足。
该研究记录了此前五年水电解研发投入共1382亿韩元,其中88.2%投向这两种成熟技术。氢能项目获得424亿韩元,占2022年气候应对基金的1.7%。
该研究院提出,应开发更大容量的设备模块,延长运行寿命,提高性能,并降低材料成本。对质子交换膜系统而言,以成本更低的材料替代钛和铱等昂贵材料,是降低成本的关键挑战。研究院还呼吁提供支持,让专业化小企业能够联合测试并实现零部件商业化。
因此,韩国面临的选择既涉及燃料供应,也涉及制造能力。进口或核电可降低部分用户的成本,而持续开展测试和研发则可能提升本土设备水平。电力招标规模和汽车预算缩小之际,对于正在决定投资方向的企业而言,协调这两项目标更为紧迫。
要点
- 2022年至2024年,氢能产业研发支出下降26.8%,投资则增长4.6%。
- 2025年2932家氢能企业中,82.7%没有专门的研发部门,只有7.6%曾获得国家资金支持。
- 韩国电解制氢平均成本为每公斤18,163韩元,约为中国部分示范项目的五至六倍。
- 2026年清洁氢能发电招标量从3000吉瓦时降至500吉瓦时;2027年及以后的规模尚未确定。
- 研究人员建议降低电力成本、加强设备研发,并考虑进口、蓝氢和核电制氢。
- 政府表示将继续扶持氢能,同时筛选更有望实现竞争力的应用。