两次加息后暂歇,市场仍预计还会再加
韩国央行将于2026年10月22日召开利率会议,届时基准利率为3%,9月通胀率为2.9%,家庭借贷再次增加。一项针对100名债券市场参与者的调查显示,93%的人预计,在7月和8月加息后,韩国银行将维持利率不变。
目录
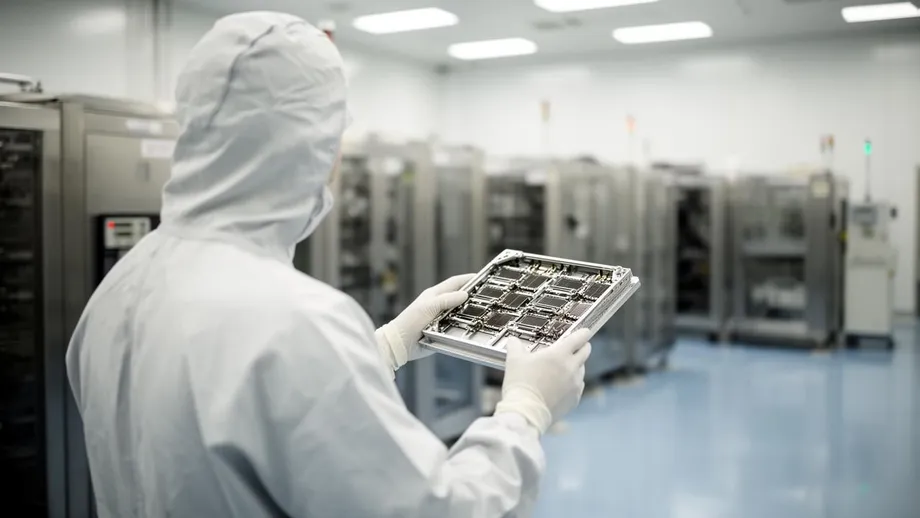
预计中的暂停正值经济向政策制定者释放相互矛盾的信号之际。10月前20天,半导体出口额达到275亿美元;9月底至10月15日,五大银行的家庭贷款增加了2.7643万亿韩元。企业活动强劲有利于经济增长,但物价和债务上升也让央行有理由维持较高借贷成本。
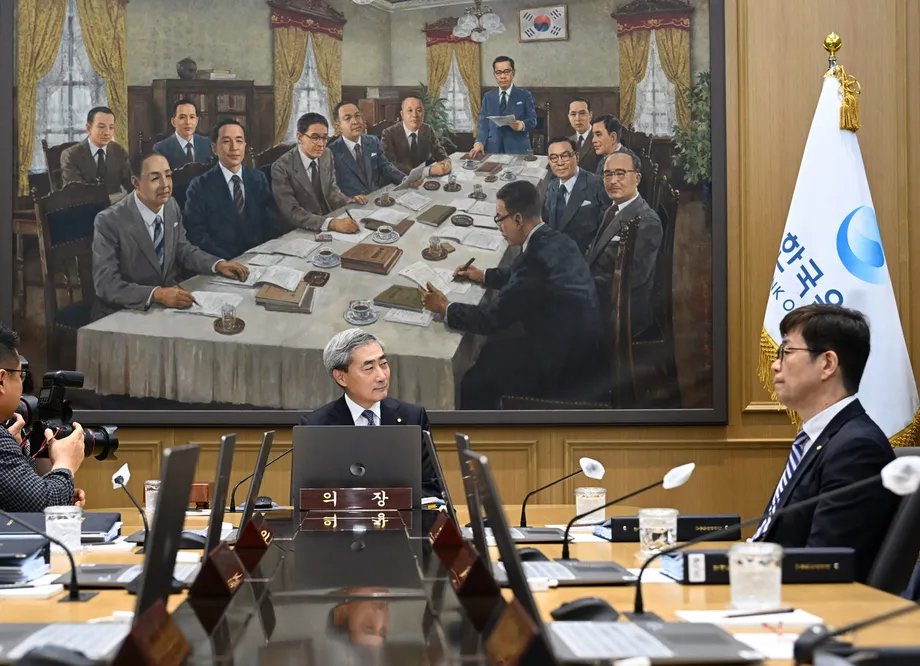
会议召开前,货币政策委员会尚未作出决定。行长申铉松(Shin Hyun-song)计划于10月22日上午约11时10分举行记者会,说明决策结果及央行对经济前景的判断。
维持利率不变将给家庭、企业和金融市场更多时间消化此前的加息。尽管如此,许多经济学家仍预计央行将在11月的年度最后一次政策会议上再次加息。他们最关注的是,即使能源价格上涨的短期影响有所缓解,通胀仍将高于央行2%的目标。
基准利率如何升至3%
韩国银行的官方利率历史记录显示,基准利率于7月16日升至2.75%,并于8月27日再次升至3%。两次调整均为0.25个百分点,使基准利率较此前2.5%的水平累计上升0.5个百分点。
基准利率有助于引导整个经济中的资金成本。利率上升通常会推高借贷成本、提高储蓄吸引力,从而减缓支出并降低物价压力。不过,这些影响需要时间才能传导至现有贷款、企业计划和家庭预算。
近期政策调整及接下来的安排如下:
- 2025年5月29日:基准利率降至2.5%。
- 2026年7月16日:央行将利率上调至2.75%。
- 8月27日:第二次加息将利率升至3%。
- 10月22日:货币政策委员会召开会议,决定暂停加息还是再次加息。
- 10月下旬:第三季度国内生产总值数据将公布。
- 11月:货币政策委员会召开2026年最后一次利率会议。
因此,10月的决定部分取决于时机。政策制定者必须判断两次加息已产生多大抑制作用,同时评估持续通胀是否需要进一步行动。
为何调查显示眼下会暂停、之后将加息
预计10月暂停加息的判断并不限于债券市场调查。另一项调查中的6位经济学家均预计利率将维持不变;一项针对20名教授和金融专家的大型调查则显示,19人(95%)预计基准利率将维持在3%。
在这项大型调查中,18名受访者(90%)预计下一次加息将在11月。各有一人选择1月和2月。对于利率最终峰值,最常见的预测是2027年上半年升至3.5%,共有13人选择这一选项。另有两人预测利率将达到3.75%,一人预计2027年下半年升至4%。
IBK投资证券(IBK Investment & Securities)首席经济学家郑容泽(Jung Yong-taek)解释了为何暂停加息与对通胀的担忧可以并存:
物价全面高企,但央行已经预防性加息两次,因此需要时间检验政策效果。
经济学家将可能出现的结果称为“鹰派按兵不动”。简单来说,就是维持利率不变,同时警告未来可能继续加息。货币政策委员会的投票结果以及申铉松的说明,将帮助投资者判断央行考虑再次加息的态度有多坚决。
通胀有所回落,但仍高于目标
9月消费者价格通胀率从8月的3.1%降至2.9%,此前6月曾达到3.2%。9月的读数仍比央行2%的目标高出0.9个百分点。剔除波动较大的食品和能源价格、以反映整体价格趋势的核心通胀率为2.8%。
石油是眼下压力的来源之一。中东战争持续,使能源成本居高不下;10月20日交易期间,布伦特原油价格一度接近每桶112美元,达到五个月来的最高水平。燃料价格上涨可能传导至配送费用、制造成本和家庭账单。
国内需求是另一项担忧。半导体热潮带来的收入增长和投资,可能让企业和家庭有更多资金用于支出。韩国银行在10月2日的通胀评估中预计,消费者价格将继续大幅上涨,尤其是核心价格;成本上涨会在经济中逐步传导,需求压力也将加大。
衡量国内生产者所获价格的9月生产者物价指数环比上涨0.2%,同比上涨7.7%。企业在决定是接受利润减少还是提高对客户的收费时,会受到这些成本影响。
一项于10月13日至16日进行的调查显示,回答货币政策问题的12名受访者均将通胀高企列为关键因素。6人指出油价以及伊朗战争带来的风险,4人提到半导体热潮相关的需求压力。
预测也显示通胀率将缓慢回归目标。多数受访者预计明年消费者通胀率为2.2%至2.5%,核心通胀率普遍在2.4%至2.6%之间。友利金融研究所(Woori Finance Research Institute)所长许文钟(Heo Munjong)作出如下判断:
考虑到通胀预期高企、个人服务价格上涨,以及半导体热潮带动收入状况改善,核心通胀率将保持黏性,维持在2.5%左右。
出口热潮令央行有空间维持紧缩政策
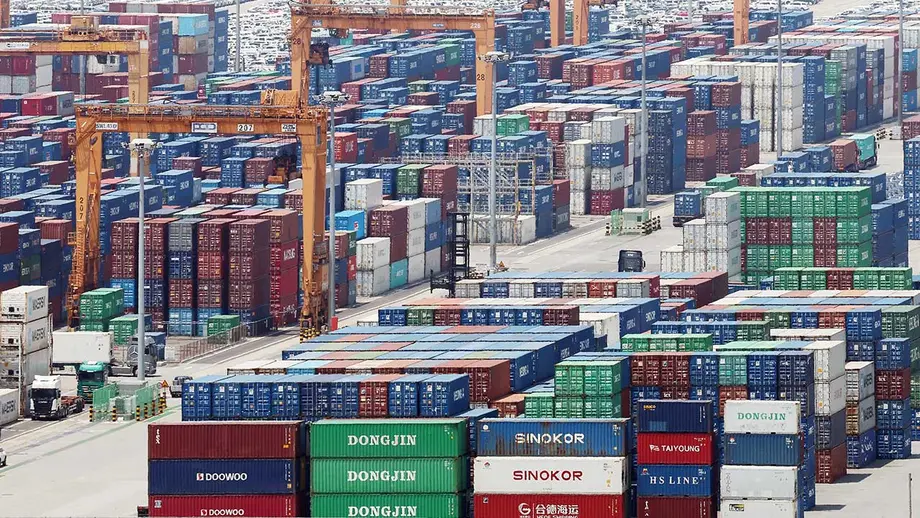
海关10月21日公布的数据显示,10月前20天出口额为616亿美元。未经工作日调整的出口额同比增长105.4%。进口额增长42.8%,贸易顺差为145亿美元。
中秋假期的时间差影响了这一比较:2026年中秋节在9月,2025年则在10月。按工作日调整后的数据更能反映贸易增速。经此调整,出口增长65.9%,低于9月对应时期的89.8%增幅。
半导体出口额增长222.5%,达到275亿美元,约占616亿美元出口总额的45%。石油产品出口增长68.3%,汽车出口增长近41%。按目的地来看,对中国和美国的出口均增长约155%;对马来西亚的出口增长363.2%,对新加坡的出口增长121.1%。
1月至8月,经常账户顺差达到2792亿美元,而上年同期为696.7亿美元,约为其四倍。经常账户的范围比货物贸易差额更广,还包括服务和收入流动。
副总理兼经济财政部长李炯一(Lee Hyeong-il)10月16日表示,今年实际国内生产总值增幅可能达到3.6%,比韩国银行8月预测的3.3%高出0.3个百分点。在10月13日至16日的经济学家调查中,回答经济增长问题的11人中有8人预计增幅至少为3.5%。
实际国内生产总值是经价格变动调整后的产出。包括价格变动在内的名义国内生产总值第二季度同比增长26.4%,为1979年第三季度以来最快增幅。在决定利率时,央行必须同时考虑经济产出规模和物价上涨速度。
房价和借贷带来额外压力
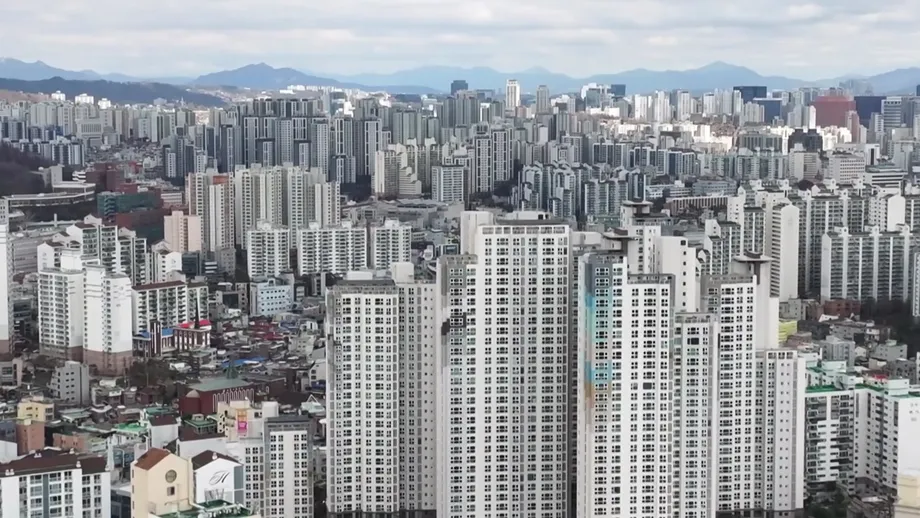
据韩国房地产院(Korea Real Estate Board)数据,截至10月第二周,首尔公寓价格已连续88周上涨。江南三区房价走弱,而首尔部分外围地区及京畿道南部的涨幅正在加快。
家庭贷款也从9月的下降转为回升。截至10月15日,KB国民银行、新韩银行、韩亚银行、友利银行和NH农协银行的家庭贷款余额合计为783.5983万亿韩元,较9月底增加2.7643万亿韩元。
这五家银行的家庭贷款9月减少了1.2852万亿韩元,为3月以来首次月度下降。10月上半月的增幅已经超过9月降幅的两倍。
房价和借贷之所以重要,是因为房价上涨可能促使人们借入更多资金。较高利率可以抑制这一进程,但也会增加现有借款人的成本,尤其是贷款利率随市场状况变化的人群。
借款人需要时间适应
申铉松在10月12日的国会审计会上谈及这一负担。行长表示,央行制定政策时会考虑家庭和企业调整所需的时间:
在实施货币政策时,我们始终会评估经济主体需要多少时间来适应,并判断他们的适应能力。
货币政策委员会内部此前已出现对脆弱借款人的担忧。黄建一(Hwang Kun-il)在8月投票反对加息、主张维持利率不变,理由包括担心脆弱群体的利息负担不断加重。
半导体出口强劲带来的影响也并未均匀惠及经济各个领域。Kiwoom证券研究员安艺河(Ahn Yeha)预计,芯片带动的增长将延续至明年,同时警告强势行业与弱势行业之间的差距可能扩大。因此,债务偿付额上升的家庭可能难以从创纪录的出口额中感受到多少益处。
申铉松的公开表述体现出及早应对通胀的压力。一项对他三场政策记者会答问中约3.3万韩文字符的分析发现,与物价相关的内容出现114次,与增长相关的内容出现97次。提及预防性或及早行动的次数从5月和7月各两次,升至8月的28次;当月央行实施了第二次加息。
韩元走强、债券收益率下降令局势更复杂
10月21日交易期间,韩元升至1美元兑1322.8韩元,为2024年10月2日以来盘中最强水平。出口商出售美元推动韩元走强。韩元升值可降低进口商品的本币成本,从而缓解昂贵石油及其他海外采购带来的压力。
政府债券市场的紧张程度也较10月早些时候有所缓和。10月8日至16日,三年期债券收益率从3.983%降至3.854%;同期十年期债券收益率从4.395%降至4.182%。
收益率在10月19日短暂上升,三年期基准债券收于3.877%,十年期基准债券收于4.205%。截至10月21日上午,三年期收益率降至3.832%,比政策利率高出0.832个百分点。
债券收益率是按债券市场价格计算的回报率。债券价格上涨时,收益率通常会下降。即使央行维持自身利率不变,市场收益率下降也能降低融资成本,因此货币政策委员会对未来政策的表态尤为重要。
决策后投资者将关注什么
政府将10月计划发行的国债规模削减5万亿韩元,改用超额税收收入,而非通过发行债券筹集这笔资金。债券供应量减少有助于支撑价格、抑制收益率。在针对20名专家的调查中,9人表示,11月和12月进一步削减5万亿至10万亿韩元的发行规模,可能有助于稳定市场。
债券市场情绪有所改善。韩国金融投资协会(Korea Financial Investment Association)的债券市场调查指数从10月的89.7升至11月的99.1。不过,该读数仍略低于100这一分界线;高于该水平意味着市场预期状况改善,低于则意味着预期状况恶化。
经济学家对10月投票结果看法不一。大信证券(Daishin Securities)的孔东乐(Kong Dong-rak)预计将一致投票维持利率不变,但不排除有人投票支持加息。韩国投资证券(Korea Investment & Securities)的安在均(Ahn Jae-kyun)预计会有一名委员支持加息,并认为基准利率可能在2027年第一季度达到3.5%。
下一个重要考验是通胀和经济增长是否支持这些预期。第三季度国内生产总值数据预计将在10月下旬、11月利率会议召开前公布。申铉松10月22日举行的记者会将向借款人和投资者说明央行对经济还需要多少紧缩措施的最新判断。
要点
- 韩国银行将在10月22日召开会议,届时基准利率为3%,此前央行已于7月和8月加息。
- 受调查的债券市场参与者中,约93%预计10月维持利率不变;另一项调查中,20名专家有18人预计11月加息。
- 9月消费者通胀率为2.9%,核心通胀率为2.8%,均高于央行2%的目标。
- 10月前20天半导体出口额达到275亿美元,约占出口总额的45%。
- 9月30日至10月15日,五大银行的家庭贷款增加了2.7643万亿韩元。
- 行长记者会和10月下旬公布的国内生产总值数据,将在11月会议前提供最新政策指引。