印度尼西亚最大的棕榈油市场如今就在国内
2024年,印度尼西亚国内棕榈油消费量达到2460万吨,创下纪录,占产量的53%;与这部分需求相关的毁林风险占该行业总风险的67%。归因于国内采购的风险面积达到62.9万公顷,而与印度这一最大出口目的地相关的面积为7.14万公顷。国内市场对应的风险面积约为印度的8.8倍。
目录
Trase及其印度尼西亚合作伙伴Auriga Nusantara于2026年10月13日在雅加达公布了上述研究结果,将关注点转向全球最大棕榈油生产国的国内买家。出口标准和企业森林保护承诺覆盖了大部分国际贸易,但如今最大的市场已在印度尼西亚国内。研究人员希望提高买家及采购地点信息的透明度。
Trase的最新棕榈油分析考察了2023年和2024年的供应链,并结合2025年的森林损失数据。分析发现,2024年棕榈油产量达到4700万吨,而棕榈油种植带来的新增森林转化量远低于历史水平,约为3.2万公顷。
这些数字衡量的是不同事项。与国内需求相关的62.9万公顷是毁林风险指标,并非2024年为满足国内买家需求而砍伐的森林面积。Trase的风险评估方法将当前生产和贸易与种植园范围内过去的森林砍伐联系起来;年度森林损失则衡量特定年份新增的土地转化。混淆两者会大幅夸大当年的森林砍伐量。
这一区别也说明了研究结果中的核心矛盾:印度尼西亚可以在新增毁林远少于过去的情况下生产更多棕榈油,但当前供应链仍背负着相当大的森林损失足迹,排水泥炭地还在持续排放温室气体。
燃料政策推动国内需求转变
印度尼西亚棕榈油产量中用于国内消费的比例,从2018年的32%升至2020年的40%,随后升至2022年的44%和2024年的53%。六年间增加了21个百分点。国内需求包括食品消费和工业加工,并非只有食用油。
Trase指出,B35生物柴油掺混规定和国内市场义务推动了2024年的需求。B35指含有35%生物柴油的柴油。国内市场义务要求生产商在出口前将部分棕榈油分配给国内市场。这些政策旨在保障能源安全和国内供应,但也使印度尼西亚国内采购决策对森林保护愈发重要。
根据Trase早前分析引用的印度尼西亚棕榈油协会数据,2022年国内棕榈油消费中,超过一半用于生物柴油和油脂化学品。油脂化学品是以油脂为原料制成、用于生产肥皂和洗涤剂等产品的化学品。最新分析没有提供2024年的对应细分数据,因此无法确定当年国内毁林风险中有多少具体来自燃料生产。
Trase记录,政府于2026年6月宣布计划转向B50,即生物柴油掺混比例达到50%。此后的B50实施时间表列明,相关规定于7月1日生效、7月9日启动,并计划于10月1日全面实施。这是不同的实施阶段,并非对同一事件日期的不同说法。
由Yayasan Madani Berkelanjutan牵头的一项独立评估估计,2030年生物柴油和生物乙醇供应量可能达到2660万千升,而道路运输需求为4200万千升。这一预测缺口涉及更广泛的燃料供需平衡,并非棕榈油毁林预测。不过,它说明制定扩张目标时需要考虑供应限制。
数据追踪的内容与时间
Trase的棕榈油数据集覆盖2018年至2024年,最近一次更新于2026年10月9日。预览显示,该数据集有2,362,886条记录和34个字段,包括贸易年份、加工厂、精炼厂和生产省份。配套数据和方法标注为1.2.5版。
以下时间线区分了统计年份、之后的政策进展和研究发布日期:
- 2018年:国内消费占印度尼西亚棕榈油产量的32%。
- 2022年:国内消费比例升至44%;棕榈油工业毁林量较2021年的低点略有上升。
- 2024年:国内消费量达到2460万吨,棕榈油年度毁林面积约为3.2万公顷。
- 2025年:巴布亚的棕榈油毁林面积升至7300多公顷。
- 2026年6月:政府宣布B50计划。
- 2026年10月9日:Trase更新供应链数据集。
- 2026年10月13日:Trase和Auriga在雅加达公布研究结果。
全国毁林减少掩盖了巴布亚的压力
最新分析显示,2024年棕榈油年度毁林面积比2008年至2015年平均水平16.6544万公顷低约81%。尽管产量仍然很高,这一下降幅度依然显著。但这并不意味着新增森林转化已经停止,也不意味着毁林量逐年持续下降。
将2024年描述为历史低点也需要加以限定。Trase最新解读将3.2万公顷称为历史低点,但同时指出,2021年曾是一个低点,此后毁林量略有回升。Trase的2024年棕榈油分析称,2022年工业棕榈油毁林量增加了18%。一致的结论是,近期毁林量接近历史低位,而不是每一年都刷新最低纪录。
地理分布更令人担忧。巴布亚的棕榈油年度毁林面积从2024年的约3600公顷升至2025年的7300多公顷。按这些约数计算,增幅约为3700公顷,超过100%。2025年,加里曼丹占印度尼西亚全国棕榈油毁林面积的56%。
早前研究发现,2018年至2022年间,加里曼丹四个省占工业棕榈油毁林面积的72%。这一地区平均值不能与较新的单年数据直接等同,但两者都表明,加里曼丹是森林转化的核心区域。苏门答腊和加里曼丹合计占印度尼西亚棕榈油产量近96%。
早前的评估还发现,油棕种植特许区内有240万公顷完整森林。这是早前研究的发现,并非2026年更新的普查结果。它说明,仅凭年度毁林量较低,无法判断未来面临的风险:划拨种植油棕的土地上仍可能有森林。
印度领跑出口,巴基斯坦超越中国
2024年,印度仍是印度尼西亚最大的海外棕榈油市场,进口量为437万吨。较2023年减少21%,较2018年的峰值减少32%。因此,国内需求占主导地位,既反映了国内消费增长,也反映了几个主要出口市场的采购量下降。
巴基斯坦进口量增长20%,达到315万吨,成为第二大目的地。中国进口量下降44%,从2023年的447万吨降至2024年的248万吨,跌至第三位。Trase认为,中国进口量下降是因为买家转向价格更低的国产豆油;而巴基斯坦国内产能有限,因此依赖进口。
对欧盟的出口量从2018年的378万吨降至2024年的190万吨,约减少一半。Trase认为,这一下降主要与欧盟可再生能源指令(称为RED II)有关。该指令因担忧毁林而逐步淘汰棕榈油生物燃料;企业采购承诺趋严也是原因之一。
早前分析发现,2021年和2022年,印度尼西亚、中国和印度合计占印度尼西亚棕榈油毁林风险的75%。这些市场供应的单位毁林风险约为销往欧盟货物的两倍。早前数据有助于解释,为何仅针对欧洲进口采取行动,无法解决该行业森林足迹中的最大部分。
四大集团主导出口,但缺失记录增加
2024年,金鹰集团、金光集团、Musim Mas和Wilmar合计占印度尼西亚棕榈油出口量的52%。金鹰集团的出口份额达到15.5%,成为最大出口商;2018年时,它排名第四。
在中型出口商中,KPN Corp从2018年的第15位升至2024年的第七位。Permata Hijau则从第五位降至第12位。这些排名变化很重要,因为采购透明度需要覆盖更多企业,而不能只关注一份相对固定的最大集团名单。
与此同时,Trase归类为“未知”的出口量占比从2018年的不到1%升至2024年的近17%。Trase将这一缺口归因于贸易数据中缺少货运记录。“未知”分类并不意味着相关货物来自非法砍伐的土地,但这限制了将贸易与供应商及环境风险联系起来的能力。
Trase研究员Adelina Chandra呼吁改进国内买家信息报告,并公开其采购地点。如今国内消费已超过产量的一半,主要针对出口设计的信息披露制度,使市场中很大一部分更难接受审查。
另一项独立的棕榈油误标调查涉及出口商被指控将棕榈油伪装成油厂废料以逃避更高税费。这项调查并不能解释Trase缺失的货运记录,也没有指称欧洲买家知晓这一安排。它揭示了另一种核查难题:了解产品申报类别,有时仍不足以确认供应链中实际流转的货物。
森林保护承诺覆盖贸易,但未证实带来额外减排
2024年,承诺避免毁林的企业覆盖了印度尼西亚近93%的已记录棕榈油出口。早前研究估计这一比例超过85%。这些比例针对实际观察到或记录在案的贸易;在未知贸易占比上升的情况下,这一点尤其重要。
评估承诺的成效时需要谨慎解读。在斯德哥尔摩环境研究所(SEI)2022年的评估中,有此类承诺的出口商每吨产品的毁林风险为其竞争者的70%。领导Trase研究的加州大学圣巴巴拉分校学者Robert Heilmayr在研究发布时介绍了这一结果。
“这是首个明确证据,表明零毁林承诺(ZDC)与棕榈油供应链较低的毁林风险有关,”Robert Heilmayr博士说。
后续分析发现,有无承诺的出口商,其年度毁林强度相近,分别为每1000吨0.27公顷和0.23公顷。最新解读还指出,2018年至2020年间,与承诺相关的特许区年度毁林率保持在1%以下,但相较于没有承诺的特许区,并未显示出额外降幅。
这些研究结果涉及不同的衡量指标、时期和分析单位。过去砍伐所对应的风险足迹较低,不等同于年度新增砍伐率较低;这两种比较都无法单独证明,如果没有这些承诺,情况会如何。Trase还指出,这些承诺可能影响了参与企业以外的经营实践,但这不在比较范围之内。
毁林放缓后,泥炭地排放仍在持续
2024年,与油棕种植园相关的泥炭地沉降释放了近1.48亿吨二氧化碳当量。泥炭地沉降与泥炭火灾合计占Trase评估行业排放量的近85%。二氧化碳当量用统一尺度表示不同温室气体的增温效应。
泥炭由湿地中积累的有机物质构成。为耕种而排干泥炭地,会使这些物质暴露于分解过程中,释放碳并导致地表下沉。泥炭变干后也更容易发生火灾。因此,这些过程可能在最初的土地转化多年后仍持续进行;新增毁林减少,并不一定会带来相应幅度的排放下降。
Trase估计,2015年至2024年间,评估范围内的年度平均排放量为2.15亿吨二氧化碳当量,涵盖土地转化、泥炭地沉降和泥炭火灾。同期土地转化产生的排放减少了58%。这些数字并未完整核算从农业投入到精炼、运输和最终使用的每个环节。
斯德哥尔摩环境研究所的2024年排放评估报告称,2015年至2022年间,工业生产的年度平均排放量为2.2亿吨,其中泥炭地沉降和火灾占近92%。较新的85%指的是2024年,并非相同的历史平均值,因此不应将两项占比直接视为减排幅度的对比。
泥炭地上用于生产的油棕种植面积从2015年的约128万公顷增至2024年的164万公顷,增幅约为28%。这一累积面积说明,防止新的泥炭地转化和管理已排水土地,是两项不同的气候任务。
火灾风险和农户扶持显示工作尚未完成
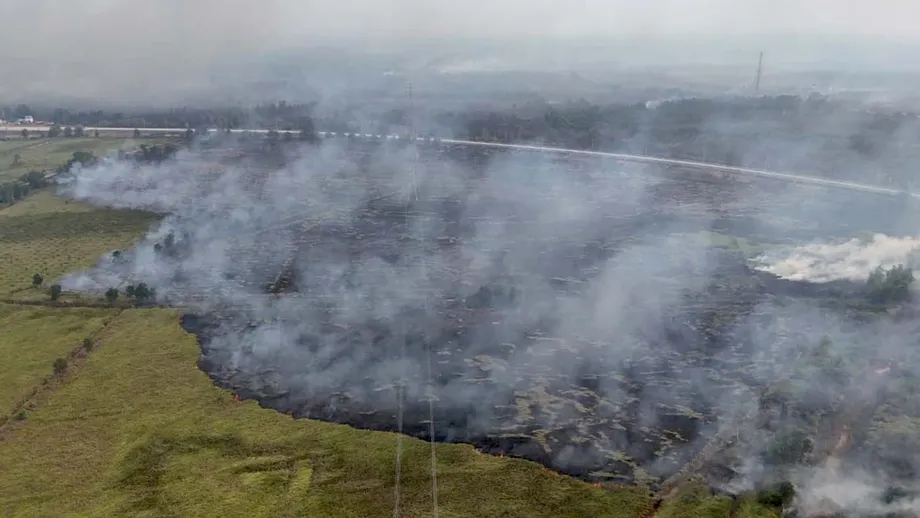
Trase最新分析援引MapBiomas Fire Monthly数据称,2026年1月至8月,印度尼西亚有677,743公顷土地遭火灾。该数字指印度尼西亚全国过火面积,并未证明这些土地因棕榈油而遭焚毁。尽管如此,Auriga执行主任Timer Manurung表示,MapBiomas Indonesia的地图显示,在采掘业特许区中,棕榈油种植特许区记录到的火灾最多。
Trase还介绍了2026年8月在六个省开展的地面和空中应急行动,以及印度尼西亚气象、气候和地球物理局记录的南加里曼丹连续60多天无雨的情况。该机构提出的建议包括加强森林和泥炭地保护执法、恢复湿地水位以及开展生态修复。
农户面临的挑战不同,但与上述问题相互关联。小农户经营着32%的油棕种植园,产量占印度尼西亚棕榈油总产量的35%。更换老树可能提高现有土地上的产量,但农户面临土地权属不确定、可追溯性薄弱等问题;新油棕成熟前,他们还会经历一段没有收成收入的时期。
小农户油棕重种计划(简称PSR)在2024年将补助提高一倍,达到每公顷6000万印尼盾。但该计划当年仅完成12万公顷目标的41%,2025年也只完成31%。按公布比例计算,两年分别重种约49,200公顷和37,200公顷。
2026年的年度目标下调至5万公顷,截至8月已重种20,229公顷,约为这一较低目标的40.5%。土地权属未登记、土地与依法划定的林区重叠,以及重种期间收入中断,仍是主要障碍。更广泛的种植园接管行动使土地性质尤为重要,但Trase没有量化该行动对PSR参与度的影响。
加强问责需要涵盖哪些方面
研究结果指向三项相互关联的优先任务:提高国内采购透明度、保护剩余森林,以及减少耕作泥炭地排放。推进其中一项不能替代其他任务。出口承诺无法覆盖未披露的国内采购;新增砍伐减少,也无法阻止多年前排水的土地继续排放。
这一行业的经济利害关系重大。Trase估计,该行业约占印度尼西亚国内生产总值的4.5%,2024年出口收入为278亿美元,直接和间接就业人数超过1650万。因此,提高问责水平不仅涉及国际贸易商,也关系到农户和国内产业。
一些决策和数据仍不完整。该分析没有提供完整的国内买家地图、2024年食品和燃料各自对应的毁林风险分配数据,也没有估算B50新增的森林足迹。分析提及《森林法》修订和原住民社区相关立法的争议,但未列出表决日期。2026年8月的火灾和重种数据均为部分年度统计,并非最终结果。
对小农户而言,提升可追溯性必须同时配套便捷的土地权利确认和切实可行的重种支持。否则,包括欧盟《零毁林条例》在内的更严格要求,可能将无法证明土地权属和供应路线的农户排除在市场之外,即使他们是在现有种植园内提高产量。
要点
- 2024年印度尼西亚国内棕榈油消费量达到2460万吨,占该国棕榈油产量的53%。
- 国内采购占毁林风险的67%,约为印度市场相关风险足迹的8.8倍。
- 与过去砍伐相关的风险面积,不同于2024年新增的约3.2万公顷棕榈油种植毁林面积。
- 2025年巴布亚棕榈油毁林面积翻了一倍多,加里曼丹则占全国毁林面积的56%。
- 四大企业集团经手了52%的出口量,近17%的出口量被归类为“未知”。
- 2024年,泥炭地沉降和火灾产生了经评估行业排放量的近85%。
- 尽管补助增加,小农户重种仍未达到目标;土地文件和收入中断仍是障碍。