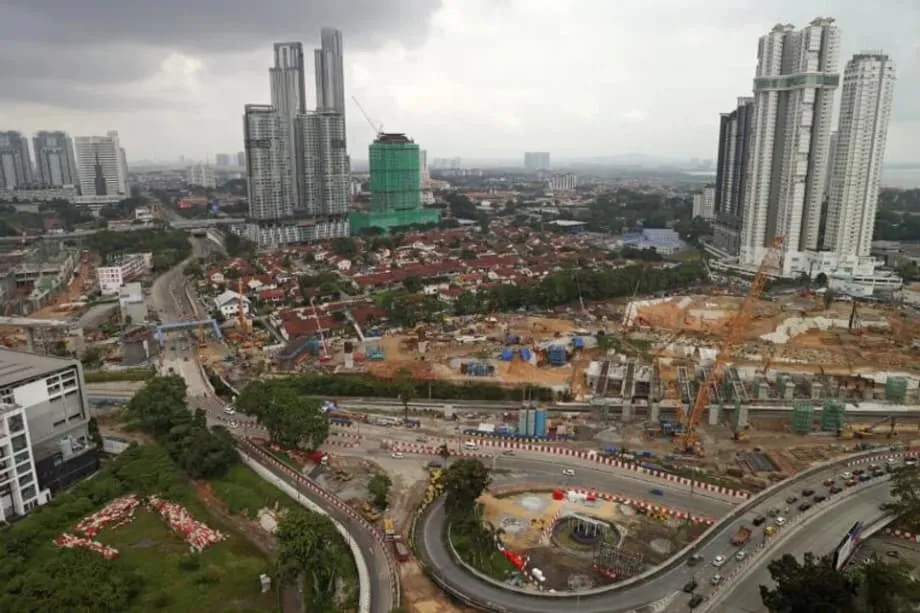
电力瓶颈的关键转变
柔佛在转型为东南亚数字基础设施枢纽的过程中,已到达一个关键节点。行业观察人士证实,当地面临的主要障碍已从发电能力大幅转向电网输送基础设施,形成一场“供电时间”危机,决定着哪些项目能够推进、哪些项目会受阻。Area Market Intelligence的一份报告显示,柔佛在2024年拒绝了多达30%的新数据中心申请,这一惊人数字表明市场格局发生了根本变化。
这一瓶颈造成的影响远不止行政审批延误。如今,决定项目能否推进的因素不再是投资资金或土地供应,而是接入电网所需的时间;电网正难以跟上数字基础设施部署的爆发式步伐。申请遭拒的原因包括公用事业部门的时间安排与开发商计划不一致、变电站基础设施责任不明确,以及开发后期才发现规划问题。对于习惯快速扩张的行业而言,这构成了一道结构性障碍,可能限制当地的增长前景。
全球需求超出基础设施承载能力
柔佛面临的困境反映了全球普遍趋势:人工智能和云计算推动计算能力需求达到前所未有的水平。Knight Frank的研究显示,仅在2025年上半年,亚太地区宣布的新项目就接近13吉瓦,较上一年增长160%。这一激增意味着所需投资超过1,800亿美元,也巩固了该地区作为全球数字基础设施增长最快枢纽的地位。
然而,已落实供应量——即已落实土地、电力并取得规划许可的项目——自2019年以来增长了六倍以上,实际建设活动却未能跟上。市场情报公司DC Byte指出,在建容量的增长速度已不再与项目公告同步。规划容量与实际运营容量之间的差距,正形成影响全球市场的结构性制约。
市场并未降温,而是承诺过多、交付不足。尤其是在美国,我们看到项目意向与实际执行之间存在明显张力。项目尚未开工便已出租,但电网延误和审批受阻不断推迟交付。这不是需求问题,而是开发瓶颈。
DC Byte美洲区董事总经理Colby Cox强调,能够让容量上线运营、而不只是宣布项目的运营商,将决定谁能引领市场。这一点同样适用于柔佛:如今,能否及时获得电网接入,已成为区分可行项目与停滞投资的关键。
新加坡的限制推动柔佛扩张
柔佛成为数据中心热土,很大程度上源于邻近地区施加的限制。新加坡历来是该地区主要的数字枢纽,但由于电力和水资源严重受限,曾暂停新建数据中心三年,直至2022年1月。此后,新加坡推出《绿色数据中心路线图》,并批准新增300兆瓦容量,但严格的可持续发展要求和有限的实体空间仍抑制着当地增长。
这一监管环境引发了大规模的外溢效应。柔佛位于柔佛海峡对岸,土地成本低廉,与新加坡的岛屿资源限制相比资源更充足,而且靠近这座金融中心并可接入其光纤网络。数据揭示了这一转变的规模。Knight Frank称,柔佛目前拥有约580兆瓦的在运营数据中心容量,但包括早期项目在内的规划总容量达到5.8吉瓦,接近当前运营容量的10倍。截至2025年第二季度,该州已批准42个项目,总值1,644.5亿林吉特(390.8亿美元),占马来西亚在运营IT容量的78.6%。
然而,快速增长给当地基础设施带来了巨大压力。Kenanga Investment Bank Berhad预计,到2035年,马来西亚数据中心的电力消耗将相当于全国总发电能力的20%。马来西亚政府计划新增6至8吉瓦的燃气发电能力,但挑战不在于发电,而在于通过输电和配电网络输送电力;升级这些网络需要数年时间。
接入延误背后的技术限制
要理解柔佛目前的困境,区分发电与电网输送至关重要。马来西亚可以相对迅速地建设发电厂,但将这些设施接入各个数据中心园区所需的变电站、变压器和输电线路,则需要漫长的规划、审批和施工周期。波士顿咨询集团的分析显示,一座典型的新建数据中心需要两到三年开发,而相关的并网研究和基础设施升级通常需要四到八年。
这种不匹配造成了业内所说的“供电时间差距”。Area Market Intelligence的报告指出,柔佛有三个关键问题:公用事业部门的时间安排与开发商的施工计划不一致;变电站基础设施投资责任不明确;以及项目通过初期审批阶段后才浮现的规划限制。开发商若根据区域发电数据假定电网容量充足,往往会发现当地输电基础设施无法满足项目的具体负荷需求。
技术复杂性还涉及电能质量和可靠性。数据中心所需的不只是兆瓦级容量,还需要高度稳定、具备冗余保障,并符合特定电压和频率要求的电力供应。要升级现有电网基础设施以满足这些标准,需要国家电力公司Tenaga Nasional Berhad、地方监管机构和私人开发商等多方协调。如果缺乏明确机制规定由谁承担升级成本和责任,项目就会因行政责任不明而停滞。
水资源压力与社区反对
承压的不只有电力资源。数据中心冷却需要消耗大量水,一座100兆瓦的数据中心每天用水约420万升,相当于数千名居民的用水量。柔佛目前仍有相当一部分处理水依赖邻近的新加坡,也曾遭遇数次供水中断,如今面临双重资源紧张,开始引发当地居民反对。
近期,柔佛居民在一个数据中心施工现场外举行抗议,指称施工造成粉尘污染,并对潜在的缺水问题表示担忧。这是马来西亚首次出现针对该行业的大规模公众示威,显示随着行业扩张,其社会认同正在减弱。马来西亚工艺大学房地产经济学专家、副教授Muhammad Najib Razali博士指出,监管机构如今释放出信号:必须谨慎管理水资源和能源配额,以保障居民和重要工业用户的需求。
处理水和电网电力不再被视为随时可用的资源,而是逐渐成为有条件的投入,受到配额、效率要求和政策审查的约束。
Najib博士解释说,能够证明公用事业配套已到位的土地,例如可获得替代水源、配备再生水系统或具有更高能源效率的土地,价值更高,也较少面临延误。相反,完全依赖市政供水或常规电网接入的地点,无论区位条件如何,都会面临更大的不确定性。这一转变使水和能源从次要的基础设施考量,变成决定土地价值和投资风险的首要因素。
据报道,为应对这些压力,柔佛正在建设三座新水库和水处理厂;政府同时提高了数据中心的水价,并推动行业改用再生废水。一些较新的设施开始采用完全不耗水的风冷设计,但这类技术需要额外能源,在柔佛的热带气候下效率也较低。
地缘政治压力增加开发难度
技术瓶颈与复杂的国际贸易局势交织在一起。马来西亚决定放缓数据中心扩张,这会影响中国获取受美国出口管制的先进人工智能芯片。腾讯、华为和阿里巴巴等中国企业已在柔佛建立重要业务,与美国同行一样看中了当地的优势。不过,华盛顿担心中国境外的数据中心可能购买受限的英伟达芯片,用于训练支持中国军事应用的AI模型。
2025年7月,马来西亚宣布,所有美国制造的高性能芯片出口、转运和过境都必须取得许可。从技术上说,监管漏洞仍允许中国数据中心进口芯片供境内使用;但随着吉隆坡寻求与华盛顿敲定贸易协议,这些项目正面临日益严格的审查。这让马来西亚决策者陷入微妙的平衡:必须权衡中国投资与美国的战略关切。
柔佛州数据中心发展协调副主席Lee Ting Han表示,中国企业正在进行公司架构调整,其中包括DayOne脱离母公司GDS Holdings,这很可能是为了预判贸易紧张局势变化、实现客户群多元化。这一情况表明,基础设施限制和地缘政治压力正共同重塑竞争格局,一些项目同时面临技术延误和监管不确定性的双重阻力。
替代供电策略兴起
面对电网延误,运营商正探索多种策略,以缩短供电等待时间。由于遭遇类似的电网延误,微软已在墨西哥克雷塔罗的设施使用燃气发电机,表明即使是最大的科技公司,也愿意采用临时化石燃料方案来维持运营。Vantage Data Centers已与VoltaGrid合作,在北美部署超过1吉瓦的天然气微电网容量,目标是在数月而非数年内完成安装。
谷歌在马来西亚采取了不同做法,与TotalEnergies签署为期21年的购电协议,从Citra Energies太阳能电站获得1太瓦时经认证的可再生电力。该协议依据马来西亚《企业绿色电力计划》设计,显示大型云服务商正超越传统公用事业供电模式,争取长期专用发电容量,以符合其可持续发展目标,同时绕开部分电网限制。
表后资源,包括太阳能阵列、电池储能和现场发电,正受到关注,被视为临时解决方案。不过,这些方案也有局限。数据中心对可靠性的要求极高,独立系统难以保证;要将此类资源扩大到支持吉瓦级设施运行,也会带来重大的技术和财务挑战。波士顿咨询集团指出,接入电网的数据中心可能仍是首选,但要推动这些连接,需要改革并网流程的监管制度,并创新合同安排,以降低公用事业投资风险。
马来西亚政府计划于2025年10月前推出《可持续数据中心框架》,旨在为资源使用制定更明确的准则,并有望简化造成当前瓶颈的审批流程。该框架可能厘清此前延误众多项目的变电站建设责任问题,但具体细节尚未公布。
要点
- 柔佛2024年拒绝了多达30%的数据中心申请,原因是电网输送受限,而非发电能力不足。
- 该州规划容量达5.8吉瓦,目前在运营容量为580兆瓦,基础设施承受着巨大压力。
- 2024年全球数据中心容量需求增长30%,但全球电力和审批延误导致建设无法跟上项目公告的步伐。
- 对用水量的担忧引发当地抗议,并促使监管机构将公用事业资源视为有条件供应,而非有保障的基础设施。
- 围绕AI芯片获取的地缘政治紧张局势正令马来西亚的数据中心战略更加复杂,尤其影响中国企业投资。
- 行业应对方案包括现场燃气发电、长期可再生能源购电协议,以及开发拥有可用电网容量的次级市场。