官方乐观表态难掩市场焦虑
印尼财政部长预计,东南亚最大经济体2026年第一季度的增幅最高可达6%。这一雄心勃勃的目标,与该国金融市场动荡形成鲜明对比。尽管近期股市市值蒸发800亿美元、穆迪评级下调印尼评级展望,且国际社会对该国市场透明度标准的审视日益加强,部长仍作出上述预测。在全球投资者质疑普拉博沃·苏比安托总统政府财政发展轨迹能否持续之际,这番表态彰显了印尼经济决策层的坚定信心。
这一乐观预测反映出印尼政府的信心:即使国际投资者对财政可持续性和监管不透明问题日益担忧,国内消费和政府战略性支出仍将推动经济加速增长。印尼经济2025年第四季度增长5.39%,高于全年5.11%的增幅。官员认为,在有利的季节性因素和旨在提振家庭支出、推动基础设施建设的定向政策刺激支持下,这一势头将延续至新的一年。
副财政部长尤达·阿贡在2026年2月于雅加达举行的一场简报会上重申了这一展望,表示第一季度增速应超过去年第四季度的5.39%。他指出,消费者信心增强和劳动力市场改善是主要驱动因素,并提到仅2025年第四季度,劳动力规模就增加了137万人。阿贡在活动上说:“2025年第四季度5.39%的增幅仍低于潜在水平,这意味着还有进一步提升的空间。”
阿贡强调,经济增长必须转化为民众福祉的切实改善,并指出增长指标、消费者信心以及更广泛的经济和社会状况之间联系紧密。他说,印尼目前在区域经济体增速排名中位列第四,落后于越南、马来西亚和新加坡,但领先于沙特阿拉伯和中国。若经济持续加速,印尼有望进一步提升排名。
股市市值蒸发800亿美元
官方乐观预测与印尼资本市场在2026年1月下旬遭遇的信心危机形成鲜明反差。1月28日和29日两天内,雅加达综合指数暴跌逾11.5%,市值约蒸发800亿美元,印尼证券交易所总裁董事及印尼金融服务管理局负责人等高级监管官员相继辞职。这场崩盘成为印尼近年金融史上最严重的市场动荡事件之一。
国际资产管理公司和指数提供商明晟(MSCI)发表一份重要声明,引发了此次暴跌。该机构将印尼股市列入观察名单,评估是否将其从“新兴市场”降级为“前沿市场”。MSCI指出,印尼市场自由流通股比例偏低;许多大型企业由富裕家族牢牢掌控,面向公众发行的股份仅占10%或更少,导致市场流动性不足、存在价格操纵风险,且透明度严重缺失,不符合全球投资标准。
MSCI要求印尼在2026年5月前落实大规模改革,包括将最低公众持股比例提高至15%,并披露最终受益所有人,以防利用避税天堂的离岸空壳公司。若遭降级,许多依法只能投资新兴市场的国际基金将被迫立即抛售印尼资产。高盛估算,这可能引发最高达78亿美元的资本外流,最坏情况下金额将超过130亿美元。
这场危机背后的结构性问题,源于印尼企业精英长期形成的惯常做法:他们主要将股票上市视为保全财富和优化税务的工具,而非广泛募集资本的途径。创始家族通过掌控90%的股份,出售股票时最终税率仅为0.1%;相比之下,私人交易的资本利得税为25%。这使他们有强烈动机尽量减少公众持股,即便此举会危及市场稳定。
评级机构对财政状况发出警告
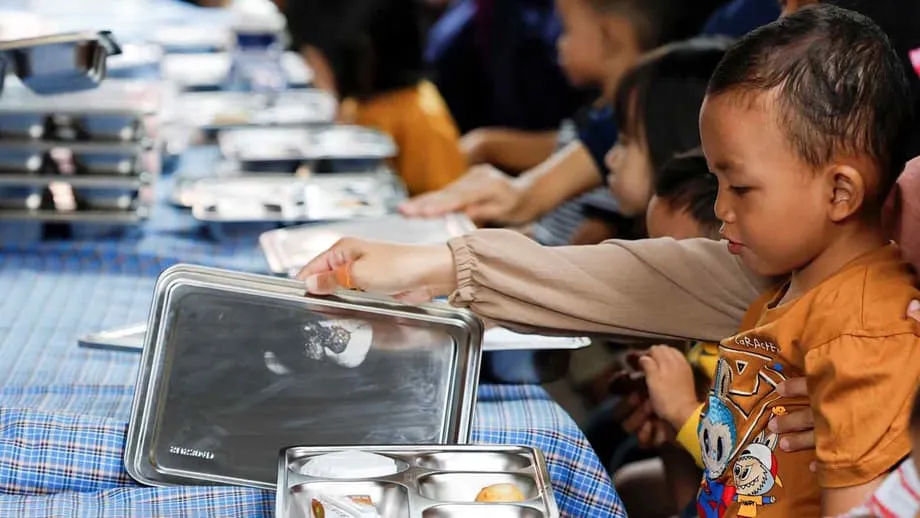
市场压力加剧之际,穆迪评级于2026年2月上旬将印尼主权债券评级展望从稳定下调至负面,警告大规模财政扩张正不断加大该国信用状况和债务可持续性面临的风险。该机构特别指出普拉博沃总统力推的社会项目,包括一项耗资200亿美元的免费学校供餐计划,以及通过“红白合作社”扩大农村发展支出。这些项目已使财政赤字升至国内生产总值(GDP)的2.92%,为20多年来(疫情时期除外)的最高水平。
更加依赖公共支出拉动增长,会带来财政风险,尤其是考虑到印尼的税收基础薄弱。
穆迪的声明反映出外界日益担忧:自20世纪90年代末亚洲金融危机以来支撑投资者对印尼信心的财政纪律,如今已不再是现政府的首要任务。曾任军方将领的普拉博沃在2024年大选中凭借扩大政府支出的承诺胜出,并承诺在五年任期内将GDP增速提高至8%,远高于近年来约5%的平均水平。
尽管有上述警告,政府官员仍表示无意放弃增长议程。熟悉内部讨论的人士称,当前战略已到了无法回头的地步,并有官员指出,旗舰项目已成为政府坚定承诺。该消息人士因未获授权向媒体发言而要求匿名,并说:“这些项目已成为政府计划,我们已经没有回头路。”随后,政府发言人强调,财政赤字仍低于3%的法定上限,且支出将侧重于年初,以尽可能提振早期经济增长。
季节性利好提振消费前景
支撑2026年第一季度预测的一个重要因素,是伊斯兰斋月及随后的开斋节恰好都落在当年前三个月。2025年,这些节日集中在第二季度,因此形成有利的基数效应,并有望推动2026年年初几个月的消费支出集中释放,规模将超过上一年同期。
印尼中央统计局(BPS)将这一日历安排视为提振内需的重要契机。家庭消费约占印尼经济总量的52.9%,2025年第四季度增长5.11%。官员预计,2026年第一季度表现将相近或更强劲,因为消费者会在节日期间增加食品、交通、通信和零售商品方面的支出。该机构指出,印尼2025年人均GDP升至约5,083美元,显示尽管面临外部阻力,收入仍在持续增长。
阿贡强调增长指标与民众福祉之间的联系,并指出消费者信心指数上升与经济扩张相吻合。不过,他也承认,挑战在于确保整体经济增幅能转化为就业和减贫方面的切实改善。BPS局长阿玛莉娅·阿迪宁加尔还指出,消费行为正出现结构性变化:更多交易转向线上,消费模式也越来越受年轻群体影响,企业因此需要适应不断变化的零售环境。官员称,季节性时间安排为年初提振内需创造了契机,即使全球风险和贸易不确定性挥之不去,也能为印尼2026年的增长走势提供有力支撑。
结构性挑战与投资环境
在整体增长预测之下,印尼仍面临重大结构性阻力,可能令政府的目标更难实现。2025年第三季度,外国直接投资同比下降8.9%,连续第二个季度收缩,也是自2020年第一季度以来最大跌幅。监管不确定性和全球需求前景转弱,促使企业推迟项目。中国、香港和新加坡仍是最大的投资来源地,但整体流入未能达到此前水平。
国内投资部分抵消了上述降幅。2025年第三季度,国内投资实际实现额达491.4万亿印尼盾,同比增长13.9%。但新增支出大多集中于生产率溢出效应有限的行业,或由政策激励而非市场基本面推动。受全球煤炭需求减少和铜产量下降影响,矿业第三季度收缩近2%,拖累整体增长,尽管其他领域表现强劲。
批评人士认为,政府若一味追求8%的增长目标,最终可能会鼓励短期措施,损害持久信心。经济学家指出,推动增长持续加速,关键不在于目标有多雄心勃勃,而在于能否持续投资、提高生产率并维护制度公信力。澳大利亚国立大学印尼项目的分析人士指出:“增长来自持续投资、生产率提升和制度公信力,而非单靠目标。”他们认为,鉴于现有制约因素,目前的一些目标显得不切实际。
在财政空间受限、货币政策效果减弱的情况下,印尼已所剩无几,难以通过传统刺激措施有效提振增长。大幅放宽管制和推进结构性改革,成为解决生产率低下和竞争力不足问题的关键举措,包括简化进口流程、改善物流、削减关税以外的壁垒,以及确保各地区一致落实监管规定。
行业驱动因素与建筑业势头
尽管不确定性较多,预计特定行业将为第一季度增长作出重要贡献。受政府主导的保障性住房项目、数字基础设施建设(包括巴淡岛农沙数字园区数据中心园区),以及总装机容量达69.5吉瓦的发电项目推动,预计建筑业2026年将增长6.4%。这些发电项目计划根据国家电力供应商业计划于2034年前建设完成。
自然资源下游加工,尤其是用于电动汽车电池的镍和铜加工,尽管大宗商品价格波动,仍持续吸引投资。制造业在2025年末展现韧性,第三季度产值增长5.54%,钢铁、机械和汽车生产表现强劲。采购经理人指数于2025年10月升至51.2,显示工厂活动继续扩张。
数字经济也保持强劲增长,印尼仍拥有东南亚最活跃的科技初创企业生态系统之一。电子商务年增速持续超过10%,物流和交通网络基础设施的改善正逐步降低群岛各地的成本。国内政策和国际融资要求共同推动太阳能及地热项目投资加速,带动可再生能源行业发展。
货币政策与外部收支
印尼央行已释放继续通过货币宽松支持经济增长的信号,并于2025年末多次降息,将政策利率下调至4.75%,为2022年10月以来最低水平。通胀率维持在央行目标区间内,约为2.65%,因此如有必要,仍有进一步刺激的空间,且不会立即带来经济过热风险。
不过,资本流动波动和汇率稳定限制了央行的政策空间。2025年印尼盾持续面临显著贬值压力,早前涨幅尽数回吐。分析人士警告,如果未根据全球金融环境谨慎调整,进一步降息可能加剧资本外流。随着全球需求走软、贸易条件对大宗商品出口商愈发不利,预计经常账户赤字将扩大。
全球贸易不确定性带来了更多挑战。印尼出口在2025年末表现坚挺,第三季度增长9.91%,但仍可能受到持续贸易紧张局势和主要市场需求放缓的冲击。印尼依赖大宗商品出口,容易受到价格波动影响,进而波及政府收入和企业投资决策,尤其是煤炭和棕榈油行业。
要点
- 尽管近期市场动荡,且穆迪将评级展望下调至负面,印尼财政部长仍预计2026年第一季度GDP增幅最高可达6%。
- 2026年1月下旬,雅加达综合指数两天内暴跌,市值蒸发800亿美元。此前,MSCI以市场透明度和自由流通股比例问题为由,警告印尼可能被降级为前沿市场。
- 副财政部长尤达·阿贡预计,经济增速将超过2025年第四季度的5.39%;斋月和开斋节均落在第一季度,预计将带动季节性消费增长。
- 普拉博沃·苏比安托总统政府坚持大规模支出计划,包括一项耗资200亿美元的免费供餐计划,财政赤字因此升至GDP的2.92%,引发投资者担忧。
- 2025年第三季度,外国直接投资下降8.9%;建筑业、制造业和下游加工行业预计将推动2026年初的经济增长。
- 印尼央行已将利率下调至4.75%以支持经济增长,通胀率约为2.65%,仍处于目标区间内。
- MSCI要求印尼在2026年5月前实施市场透明度改革,否则该国可能被重新分类,并引发数十亿美元资本外流。